


深部脳刺激デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Deep Brain Stimulation Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114166
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年の深部脳刺激デバイスの市場規模は15億8,000万米ドルと推定されており、2025年の14億3,000万米ドルから拡大し、2031年には25億6,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは10.18%となる見込みです。
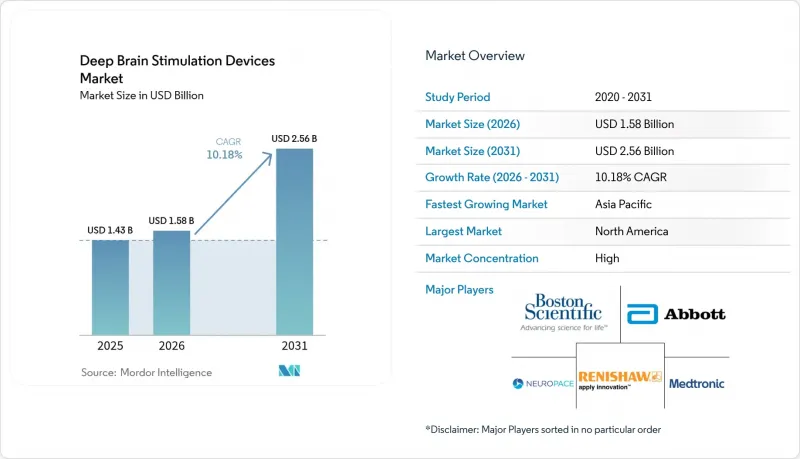
本レポートは、製品タイプ(デバイス:シングルチャンネルシステム、埋め込み型パルス発生器、デュアルチャンネルシステム;付属品:リード/電極、延長ケーブルおよび付属品)、適応症(パーキンソン病、本態性振戦など)、エンドユーザー(病院、神経科クリニックなど)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の深部脳刺激デバイス市場の動向と洞察
センシング機能を備えた閉ループ型IPGの急速な普及
BrainSense Adaptive DBSは2025年2月にFDAの承認を取得し、リアルタイムの神経信号に基づいて刺激強度を自動的に調整する初の商用閉ループプラットフォームとなりました。多施設共同研究のデータによると、オープンループシステムと比較して運動症状が中央値で50%軽減され、プログラミングのための通院回数が3分の1に削減されたことが示されています。医師からは、最適化曲線がより速く、副作用も少ないとの報告があり、患者の満足度と医療経済的価値の向上につながっています。早期導入が最も進んでいるのは、治療成果に基づくモデルに対して保険償還が行われる米国およびドイツの医療機関です。てんかんやうつ病への適応拡大により、深部脳刺激デバイスの市場はさらに広がっています。
パーキンソン病の早期段階の患者に対する保険適用範囲の拡大
メディケアは2024年末に「進行期に限る」という基準を撤廃し、これにより米国の適用対象人口は即座に拡大しました。民間保険会社も6ヶ月以内に方針を調整し、紹介件数の増加を加速させました。フランスのHASやドイツのG-BAによる同様の動きが、欧州全体での普及を後押ししています。早期の介入は長期的な機能状態を改善し、レボドパの費用負担を軽減するため、深部脳刺激デバイス市場の展望をさらに強固なものとしています。メーカー各社は、この政策転換を支える実世界データ(REW)を生成するために、アウトカムレジストリへの資金提供を行っています。
埋め込み後の感染率が予防的な見直しを促しています
ハードウェアに関連する感染症は、植込み症例の2.6~6.9%で発生しており、多くの場合、システム全体の摘出や長期にわたる抗生物質の投与が必要となります。再手術の費用は1件あたり2万米ドルを超え、公表された結果によって信頼が損なわれると、新たな紹介が停滞してしまいます。夏季の季節的要因や併存疾患の有病率はリスクを高め、特に層流式手術室を備えていない施設ではその傾向が顕著です。抗菌コーティングを施したリード線や、より厳格な周術期プロトコルにより、手術件数の多い米国の医療施設では感染率が低下していますが、新興市場における広範な導入は依然として限定的な状況です。感染への懸念が根強いことから、深部脳刺激デバイス市場の浸透曲線は緩やかなものとなっています。
セグメント分析
2025年には、センシング機能、充電式バッテリー、MRI安全機能を統合した埋め込み型パルスジェネレーターを主軸として、デバイス部門が売上高の83.12%を占めました。新規埋め込み手術において、デュアルチャンネルジェネレーターがシングルチャンネルユニットを上回っており、これは両側手術の増加を反映しています。アクセサリー(指向性リード、センシング電極、延長ケーブル)は、クローズドループシステムに専用のハードウェアアップグレードが必要となることから、CAGR 10.47%で成長しています。付属品の交換サイクルは短いため、患者1人あたりの生涯収益を3倍にする定期的な収益源が生まれています。深部脳刺激デバイス市場の付属品規模は、地域の神経科医が採用するソフトウェアベースのプログラミングキットに後押しされ、2031年までに4億4,000万米ドルに達すると予測されています。競争圧力は単独の価格設定よりも電極の形状や材料科学に集中しており、これにより利益率が守られています。
セグメント化されたリード線における技術的ブレークスルーにより、より正確な標的設定が可能となり、副作用も軽減されるため、旧式システムからの切り替えが促進されています。メーカーは既存のジェネレーターへのアップグレードパスをバンドルしており、これにより病院の切り替え障壁が高まっています。適応型リード線に対する欧州および米国での規制当局の承認により、アクセサリーは主要なイノベーションの最前線としての位置づけを強めています。延長用リード線向けの再生・再滅菌サービスの拡大も、特にコストに敏感な市場において、このセグメントの収益に貢献しています。その結果、付属品の成長率はデバイス本体の成長率を上回るもの、深部脳刺激デバイス市場においては、導入済みのジェネレーター台数に依存し続けることになります。
地域別分析
北米は、メディケアによる広範な保険適用、神経外科医の密度の高さ、および閉ループシステムの早期導入に支えられ、2025年においても深部脳刺激デバイス市場で41.88%のシェアを占め、収益の柱であり続けました。米国では外来での植込み手術が増加するにつれて成長が続いており、カナダでは国民皆保険制度により、装置の利益率は低くなっているもの、安定した販売数量が維持されています。
欧州は世界売上高の4分の1を占めており、ドイツ、フランス、北欧の主要医療センターにおいて、安定した保険償還と一貫した施術件数が特徴です。充電式ジェネレーターや指向性リードの導入は成熟していますが、官僚的な調達プロセスにより、交換サイクルが長期化しています。
アジア太平洋地域は、中国の脳・コンピュータインターフェース(BCI)に関する価格設定枠組みや、三次医療機関における積極的な設備拡充に後押しされ、CAGR11.12%で市場拡大を牽引しています。日本では、高齢化社会と活発な研究成果により、高付加価値デバイスの需要が維持されている一方、インドでは、価格面での制約に対処するため、コスト効率に優れたソリューションが推進されています。現地での製造パートナーシップや規制の調和に向けた取り組みにより参入障壁が低下しており、この地域は深部脳刺激デバイス市場における戦略的な激戦区となっています。中東・アフリカ地域は、資本設備の不足や償還制度の格差により、一桁台の成長にとどまっていますが、湾岸諸国では、より広範な普及のきっかけとなり得る「センター・オブ・エクセレンス」への投資が進められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- センシング機能を備えた閉ループ型IPGの急速な普及
- パーキンソン病の初期段階の患者に対する保険適用範囲の拡大
- アジア太平洋地域における脳神経外科医養成プログラムの急増
- 小型化された充電式IPGにより、交換サイクルが長期化している
- 適応型DBSアルゴリズムに対するFDAのファストトラック承認
- AIを活用した患者選定により、治療反応率が向上する
- 市場抑制要因
- インプラント術後の感染率が、予防的な見直しを促している
- 画像診断用^99Moの世界の不足により、診断までの期間が長引いている
- Bluetooth対応IPGにおけるサイバーセキュリティの脆弱性開示
- 南米における術中画像診断室の設備コストの高さ
- バリュー・サプライチェーン分析
- 技術展望
- 規制情勢
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- デバイス
- シングルチャネルシステム
- 植込み型パルス発生装置
- デュアルチャネルシステム
- アクセサリー
- リード/ 電極
- エクステンションおよびアクセサリー
- デバイス
- 用途別
- パーキンソン病
- 本態性振戦
- ジストニア
- てんかん
- 強迫性障害
- うつ病(治験段階)
- エンドユーザー別
- 病院
- 神経内科クリニック
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Medtronic plc
- Boston Scientific Corporation
- Abbott Laboratories
- Beijing PINS Medical Co., Ltd.
- SceneRay Corporation Ltd.
- Aleva Neurotherapeutics SA
- Newronika S.p.A.
- Functional Neuromodulation Ltd.
- Soterix Medical Inc.
- Alpha Omega Engineering Ltd.
- NeuroPace, Inc.
- BrainsWay Ltd.
- AlphaDBS Solutions(Deep Brain Innovations)
- NeuroStar/Neuronetics Inc.
- Synaptic Medical(Shenzhen)Co., Ltd.
- Shanghai Sinovation Medical Tech.
- LivaNova plc
- PulseNeuro LLC
- Neuralink Corp.(long-term pipeline)
- Kinetica Ventures(Implanet DBS)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 112 Pages
- 納期
- 2~3営業日


