


長期介護ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Long Term Care Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114160
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、長期介護向けソフトウェア市場の規模は、2025年の56億2,000万米ドルから2026年には61億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR9.13%で推移し、2031年には94億9,000万米ドルに達すると予測されています。
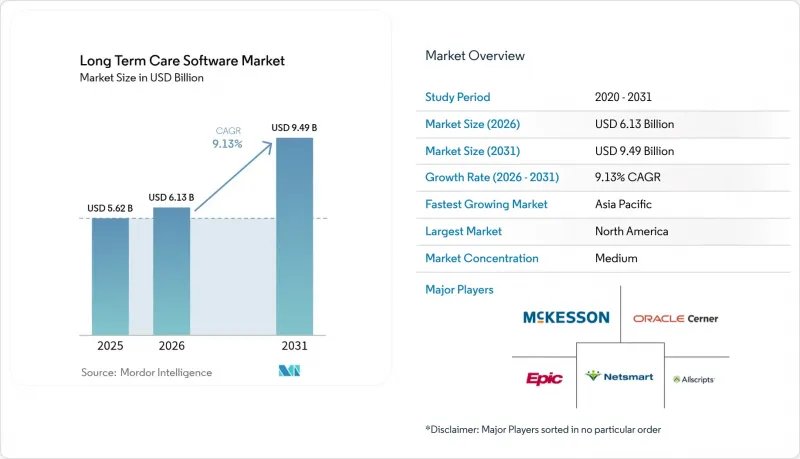
本レポートでは、業界を製品別(電子カルテ、電子処方、臨床意思決定支援システムなど)、導入形態別(クラウド型、オンプレミス型)、エンドユーザー別(在宅医療機関、ホスピス施設、介護施設、介護付き住宅)、および地域別に分類しています。
世界の長期介護ソフトウェア市場の動向と洞察
高齢化と慢性疾患の負担
高齢層の拡大と併存疾患の増加に伴い、長期介護の需要が高まっており、施設は記録管理、予測分析、遠隔モニタリングを統合したソフトウェアの導入を余儀なくされています。ブラジルの高齢者人口は2050年までに3倍になると見込まれており、政府の技術助成金により、自立した生活を維持するためのIoTを活用したモニタリングのパイロット事業がすでに資金提供されています。ドイツでは、2040年までに190万人を超える介護人材の不足が見込まれており、人員を比例的に増やさずに介護水準を維持するためには、テクノロジーを活用した業務フローが不可欠となっています。世界中の施設では、転倒検知センサー、ウェアラブル端末、AIトリアージツールを導入しており、これらはアラートを電子カルテに直接転送することで、対応時間を短縮すると同時に、法的責任のリスクを軽減しています。米国のHIPAAや欧州のGDPRといった規制の枠組みでは、安全で相互運用可能なシステムが求められており、長期介護ソフトウェア市場は、安全かつコンプライアンスに準拠したケア管理を実現する重要な要素となっています。持続的な人口動態の勢いは、複数年にわたる投資サイクルを支えており、ソフトウェアのアップグレードを先送りすることを抑制しています。
急性期後のEHR相互運用性に対する政府のインセンティブ
HTI-1最終規則により、長期介護施設は2026年1月までにUSCDI v3に対応した認定医療ITモジュールを導入することが義務付けられており、コンプライアンスへの圧力が設備投資の優先順位付けへとつながっています。情報遮断に対する罰則により、クローズドシステムに依存している事業者間でのプラットフォーム置換が加速しています。TEFCAの信頼できる交換フレームワークは、データ共有のインセンティブを拡大し、堅牢なAPIとシングルテナント型のセキュリティアーキテクチャを備えたベンダーを優遇しています。CMSの品質向上イニシアチブは、実証可能な相互運用性を評価しており、EHRの導入は単なる事務的な負担ではなく、直接的な収益源となっています。州のメディケイド制度の調整により、認定技術の利用者に対する償還額が引き上げられ、特に利益率が極めて低いメディケイド依存度の高い介護施設において、購入がさらに促進されています。
サイバーセキュリティとデータプライバシーに関する懸念
2024年には医療分野におけるランサムウェア被害が増加し、長期介護機関は現在、罰金やブランド価値の低下を含め、情報漏洩による平均コストが1,000万米ドルを超える事態に直面しています。NISTの2024年ガイドラインでは、より厳格な暗号化および監査ログの基準が定められており、旧式のWebベースアプリケーションの統合がさらに複雑化しています。国境を越えたデータ転送に関するGDPRの規定は、多国籍チェーン企業にとって法的な不確実性を高めています。常勤のセキュリティ担当者がいない小規模な施設では、SaaSの改善が進んでいるにもかかわらず、アップグレードを先送りすることが多く、レガシーシステムが脆弱なまま放置されています。その結果生じるリスク回避の姿勢により、ベンダーがターンキー型のコンプライアンスツールを提示するまでは、短期的な長期介護ソフトウェア市場の導入は鈍化するでしょう。
セグメント分析
2025年のウェブベースの長期介護ソフトウェア市場規模は25億3,000万米ドルに達し、総収益の45.10%を占めました。しかし、クラウドプラットフォームはCAGR 9.41%で拡大すると予測されており、この10年の終わりまでにSaaSサービスの長期介護ソフトウェア市場におけるシェアを押し上げると見込まれています。事業者は、アップグレードに伴うダウンタイムの短縮、AIモジュールへのアクセス、および複数施設にわたる報告の一元化を目的として、クラウドへの移行を進めています。PointClickCareのAzureへの移行や、WellSkyとGoogle Cloudとの提携は、ハイパースケールリソースが機能の展開をいかに加速させるかを示しています。保護対象の医療情報(PHI)サーバーを分離しつつ、匿名化されたデータセットに対してクラウド分析を活用する企業チェーンの間では、ハイブリッド展開が依然として続いています。予測期間を通じて、ベンダーのロードマップではコンテナ化されたマイクロサービスが優先され、展開オプション間の機能の均一性が確保されるとともに、帯域幅に制限のあるサイトにおける移行経路が円滑化されます。
クラウドの台頭は、永久ライセンスを毎月の継続的な収益に置き換えることでベンダーの経済構造を再構築し、予測可能性を高めると同時に、顧客離れのリスクも強めています。クラウド再開発の資金調達ができない小規模なサプライヤーは買収の対象となり、業界の統合が加速しています。施設側は、モバイルからのアクセス性とセキュリティパッチの自動適用を最大のメリットとして挙げていますが、依然として懐疑的な立場をとる人々は、インターネットの接続障害やデータ主権に関する規制を懸念しています。パブリッククラウドプロバイダーによる市場啓発キャンペーンや、地域ごとのブロードバンド拡張プログラムにより、長らく残っていた多くの懸念が解消され、SaaSの普及に向けた流れがさらに強まっています。
地域別分析
北米は2025年、認定された電子健康記録(EHR)の利用を奨励するメディケアおよびメディケイドのインセンティブに支えられ、長期介護ソフトウェア市場の41.80%のシェアを獲得しました。2026年1月のHTI-1適用期限により更新サイクルが加速し、情報遮断規制の施行により、複数州にまたがるチェーンはAPIファーストのプラットフォームでの標準化を迫られています。人手不足を背景に、バーチャル看護ダッシュボードの導入が進んでいます。現在、病院経営者の74%が、遠隔モニタリングを将来の医療提供に不可欠な要素と捉えています。カナダでは、報酬の最適化よりも業務効率を優先している一方、メキシコでは中所得層を背景に民間長期介護への需要が拡大しており、ベンダーによる現地化の取り組みを後押ししています。
アジア太平洋地域は、主要地域の中で最も高いCAGR9.74%を記録すると予測されています。日本の厚生労働省は、2040年までに予測される57万人の介護人材不足を緩和するため、センサー付きベッドやロボットリフトへの補助金を支給しています。中国の長期介護施設では、平均介護サービス必要度スコアが162.15と報告されており、これに伴い、入居者評価や人員配置ツール向けのソフトウェア予算が増加しています。オーストラリアのデジタルヘルス戦略は、2027年までに電子投薬記録の全面的な導入を目標としており、これにより長期介護ソフトウェア市場はさらに拡大する見込みです。
欧州では投資家の信頼が持続しており、2024年には介護施設の不動産取引額が23億ユーロに達しました。GDPR(一般データ保護規則)による厳格なデータ処理規則が国境を越えた導入を遅らせていますが、標準化への取り組みにより、ベンダーは設定可能な同意管理モジュールの開発を促進しています。ドイツの病院資金調達改革によりデジタルインフラへの助成金が拡大し、フランスの「Ma Sante」戦略では、相互運用可能な急性期後のソリューションへの資金が割り当てられています。スイスにおける在宅ケアの動向は強まっており、費用対効果の高いSaaSへの需要が高まっています。
南米や中東・アフリカなどの新興地域は、2桁の成長の可能性を秘めていますが、為替の変動やインフラの不足という課題に直面しています。ベンダーは、通信事業者と提携して接続サービスとホスティングをバンドル提供することが多く、これにより早期導入者の障壁を低減しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と慢性疾患の負担
- 急性期後の電子カルテ(EHR)の相互運用性に対する政府の奨励策
- クラウドベースのSaaSへの移行により、ITの参入障壁が低下しています
- 分析を必要とする価値に基づく償還モデル
- AIを活用した転倒・再入院リスク予測
- 人手不足がモバイルワークフローの導入を加速させています
- 市場抑制要因
- サイバーセキュリティおよびデータプライバシーに関する懸念
- 小規模事業者にとって高い導入・維持コスト
- 州ごとに異なる規制が、統合の複雑さを増しています
- 限定的な相互運用性基準と急性期医療向け電子カルテ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 展開モデル別
- クラウドベース
- ウェブベース
- オンプレミス
- 製品モジュール別
- 電子カルテ(EHR)
- eMAR/服薬管理
- 収益サイクルおよび財務管理
- 人員管理・スケジュール管理
- アナリティクス・ビジネスインテリジェンス
- エンドユーザー施設の種類別
- 介護施設/ 専門介護施設
- 介護付き住宅
- 在宅医療・ホスピス機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- PointClickCare
- MatrixCare(ResMed)
- WellSky
- Cerner Corporation
- Epic Systems
- Allscripts(Veradigm)
- McKesson
- Omnicare(CVS Health)
- AlayaCare
- American HealthTech
- NetSmart Technologies
- Experience Care
- August Health
- CareCenta
- Eldermark
- SigmaCare
- Yardi Senior Living Suite
- Medtelligent(Alis)
- Optimus EMR
- AccuPoint
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日