


ポリウレタン(PU)コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polyurethane (PU) Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2114066
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のポリウレタン塗料の市場規模は2,518万米ドルと推定されており、2025年の2,408万米ドルから拡大し、2031年には3,154万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR4.58%で成長すると見込まれています。
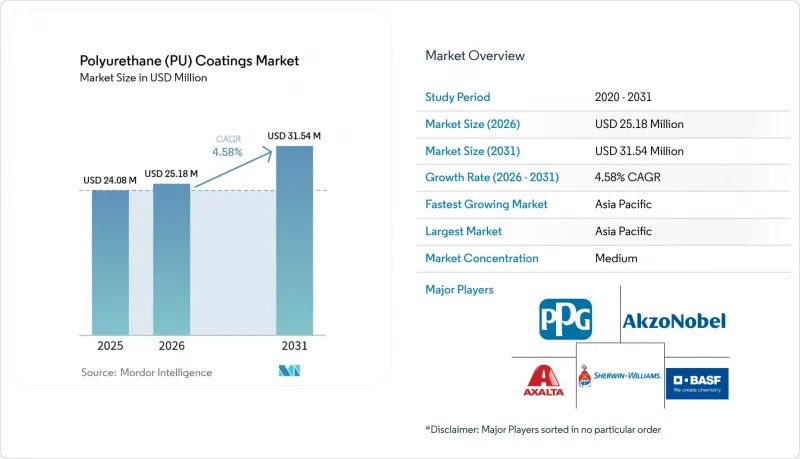
本レポートは、技術別(粉体、溶剤系、水性、放射線硬化/UV)、エンドユーザー産業別(自動車、輸送、建設、電気・電子、木材・家具、その他のエンドユーザー産業)、および地域別(アジア太平洋、北米、欧州、南米、中東・アフリカ)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のポリウレタン(PU)コーティング市場の動向と洞察
パンデミック後のインフラ刺激策による建設業の再活性化
世界のインフラ整備計画により、過酷な気象条件や化学物質への曝露に耐える保護用ポリウレタン仕上げ材への安定した受注が生まれています。「米国インフラ投資・雇用法」に加え、中国における大規模な地方プロジェクトも相まって、建築および土木工学分野での需要は高水準を維持しています。また、この分野ではグリーンビルディング認証への移行が進んでおり、建築家たちは低排出型のポリウレタン分散型製品の採用を指定するようになっています。アジア太平洋地域が最大の販売量を占める一方、北米および欧州では、優れた耐久性と速硬化性能が重視されています。モジュール式建築の成長により、現場での労力を削減する工場塗装システムが好まれています。プロジェクトのパイプラインが長期化していることで、サプライヤーにとっては予測可能な需要が生まれ、途切れることのない供給が保証されています。
自動車OEMの軽量複合材料への移行:高柔軟性トップコートが求められる
電動化の目標や燃費規制により、OEM各社は金属を、動的荷重下でたわむ炭素繊維やガラス繊維複合材料に置き換えることを余儀なくされています。従来の塗料はこれらの基材上でひび割れや剥離を起こすため、メーカーは高い伸長率と耐欠け性を備えたエラストマー系ポリウレタン化学製品に目を向けています。日本および韓国の自動車メーカーはすでに社内の塗装基準を更新しており、米国や欧州のブランドも仕様書を整合させつつあります。自動運転車向けのセンサーを多数搭載したボディパネルには、電磁シールドの要件が課されていますが、これは高固形分ポリウレタン配合によって効果的に対応可能です。社内に塗布設備の実験室を保有するサプライヤーは、新しいボディ構造向けのスプレーパラメータを共同開発することで、競争上の優位性を得ることができます。
変動の激しいイソシアネートおよびポリオール原料価格
硬質および軟質MDI/TDIの価格動向は、依然として原油価格の変動や、世界中の数カ所の反応炉における計画的・不測の操業停止に左右されています。リヨネルバセルの年次報告書では、2024年のスプレッドが狭まることが指摘されており、同社の製油所からの撤退は、石油由来の原料に伴うリスクプロファイルを浮き彫りにしています。クムホ三井による麗水(ヨス)での新規生産能力は一助となりますが、不可抗力事象から買い手を完全に保護することはできません。大手配合メーカーは、複数年契約や後方統合を通じてリスクをヘッジしていますが、多くのニッチな生産者はこうした選択肢を持たず、価格転嫁を余儀なくされるか、利益率の低下を強いられています。高性能添加剤の含有比率が高い特殊グレードは、最も深刻なコスト高騰の影響を最も強く受けています。
セグメント分析
溶剤系配合は、既存の設備、豊富な製品ラインナップ、およびOEMラインへの習熟度により、2025年においてもポリウレタン塗料市場シェアの47.20%を維持しました。CAGR6.67%で拡大している水性代替品は、光沢を損なうことなくVOC排出量の削減を目指す自動車、電子機器、木製家具の製造工場から投資を受けています。粉体塗料は、静電塗装ラインがすでに導入されている分野に最適であり、廃棄物がほぼゼロで、低エネルギーでの硬化が可能です。UV硬化セグメントは、処理速度が設備コストを相殺する電子機器や自動車のクリアコート分野でニッチ市場を開拓しています。
自己架橋性ポリウレタン骨格の採用により、水性分散液は耐食性の面で溶剤系塗料にますます匹敵するようになってきています。コベストロ社は上海に分散液生産ラインを稼働させ、アジアにおける生産能力を倍増させ、輸送費の削減とリードタイムの短縮を実現しました。また、調査チームは加水分解耐性を高めるためにポリカーボネートジオールを配合しており、これまで溶剤系が主流だった船舶用途への道を開いています。シリコーンやフッ素樹脂セグメントを統合したハイブリッド化学技術は、高級キッチンキャビネットやスマートフォンの筐体に耐汚染性を提供します。この分野は、単一の製品指標ではなく工場全体の排出量を評価する、顧客工場におけるISO 14001のインセンティブの恩恵を受けています。
地域別分析
2025年、アジア太平洋地域は、自動車組立、家電製品の輸出、およびインフラ整備計画の加速に牽引され、ポリウレタン塗料市場の42.75%を占めました。同地域の需要は2031年までCAGR5.36%で増加し、他のすべての地域を上回るペースとなる見込みです。中国では、長化化学によるCO2を原料とするポリオールプロジェクトが、炭素強度を低減し、現地の原料確保を実現しています。ベトナムのパール・グループは、東南アジアの工場に柔軟なロットサイズで供給を行う5つ目のシステムハウスを新設し、納期を改善するとともに為替リスクを軽減しています。日本のOEM各社は水性化学分野における研究開発のリーダーシップを維持しており、韓国のMDI生産拡大により、国内の塗料メーカーには競争力のあるコストで安定した供給がもたらされています。
北米は成熟しているもの収益性の高い市場であり、工業用床塗装プロジェクトや航空宇宙用特殊塗料が、販売量の伸び鈍化を相殺しています。連邦政府および州政府による大規模なインフラ整備計画により、橋梁や高速道路の再塗装サイクルが維持されています。低VOC規制により、分散型塗料や2K高固形分塗料への投資が促進され、1リットルあたりの平均販売価格の上昇につながっています。
欧州は、世界の配合基準を形作る規制の枠組みの中核を担っています。REACH規制による特定のジイソシアネートの段階的廃止は、先を見据えた配合の見直しを余儀なくしています。ハンガリーにあるMOL-ティッセンクルップのポリオール生産拠点は、地域における原料の安定供給を確保し、中央欧州のOEMメーカーへの供給ルートを短縮しています。東欧の自動車産業クラスターは、海上輸送費の変動リスクをヘッジするために、この工場に依存しています。
ラテンアメリカ、中東・アフリカは、インフラ、鉱業、石油・ガス施設において耐久性が高く耐薬品性に優れたコーティングが求められるため、長期的な成長が見込まれています。現地の生産者は高度な研究開発体制を欠いていることが多いため、国際的なサプライヤーはライセンシングや合弁事業を通じて提携しています。生産量が少なく為替相場が変動しやすいことから、モジュール式のバッチプラントが有利であり、世界の大手企業は選択的な資本投入を検討しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- パンデミック後のインフラ刺激策による建設活動の再開
- 自動車OEM各社は、高柔軟性のPUトップコートを必要とする軽量複合材料への移行を進めています
- 低VOCの水性塗料および高固形分塗料システムへの規制の転換
- Eコマース物流の急成長により、工業用床用PUコーティングの需要が高まっています
- 再塗装サイクルを延長する、ナノテクノロジーを活用した自己修復型PUコーティングの登場
- 市場抑制要因
- イソシアネートおよびポリオールの原料価格の変動
- ジイソシアネートに関する労働安全規制の強化
- カーボン・ボーダー税により、前駆体の輸入コストが上昇しています
- バリューチェーン分析
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- パウダー
- 溶剤系
- 水性
- 放射線硬化型/UV
- エンドユーザー産業別
- 自動車
- 輸送
- 建設
- 電気・電子機器
- 木材・家具
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・順位分析
- 企業プロファイル
- Akzo Nobel N.V.
- Asian Paints
- Axalta Coating Systems
- BASF
- Evonik Industries AG
- Hempel A/S
- IVM Chemicals SRL
- Jotun
- Kansai Paint Co. Ltd.
- Nippon Paint Holdings
- Polycoat Products
- PPG Industries Inc.
- RPM International Inc.
- Sika AG
- The Sherwin-Williams Company
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


