


銀行業界のクラウドセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cloud Security In Banking Industry - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113867
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
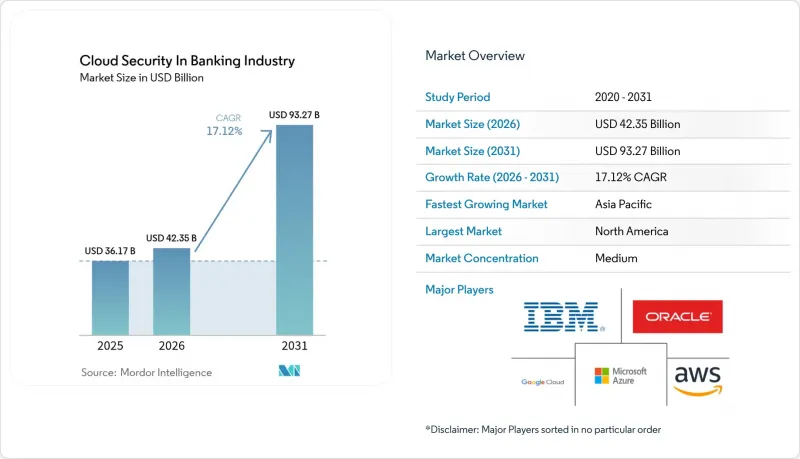
Mordor Intelligenceによると、銀行業界におけるクラウドセキュリティ市場規模は2025年に361億7,000万米ドルと評価され、2026年の423億5,000万米ドルから2031年には932億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは17.12%となる見込みです。
本レポートは、ソフトウェアの種類(クラウドIDおよびアクセス管理、クラウド電子メールセキュリティなど)、導入モデル(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、セキュリティサービス(データセキュリティ、アプリケーションセキュリティなど)、銀行業の種類(リテール/コンシューマーバンキング、コーポレートおよび投資銀行業務など)、および地域ごとに分類されています。市場予測は金額(米ドル)で示されています。
銀行業界におけるグローバル・クラウドセキュリティの動向と洞察
銀行業務ワークロードに対するサイバー攻撃の増加と高度化
2024年、金融機関がランサムウェア攻撃を受けた割合は78%に達し、前年の2倍となりました。攻撃者は現在、APIの悪用、コンテナの設定ミス、サードパーティ製ソフトウェアの脆弱性を悪用しており、ある事例では、クラウドの設定ミスがJPモルガン・チェースの顧客約50万人を危険にさらし、従来の境界線に依存しない新たな脅威の表面が浮き彫りになりました。1件あたりの平均被害額は1,000万米ドルに達しており、すべてのセッションと資産を検証する、行動分析に基づくゼロトラスト制御への緊急移行が求められています。大手銀行各社は、DevSecOpsパイプラインに継続的なコンプライアンススキャンと脅威ハンティングを組み込み、脆弱性が露呈する期間を数日から数時間に短縮しています。世界の決済ネットワークであるSWIFTは、Google Cloudと連携してフェデレーテッド・ラーニング・モデルの試験運用を行っており、機密データを移動させることなく異常な取引を検知しています。これは、AIがプライバシーを保護しつつ不正を検知できることを実証するものです。組織犯罪がダークネット市場で盗まれた銀行認証情報へのアクセスを金銭化している中、予防的なクラウドのセグメンテーションと最小権限のIAMは、取締役会レベルの優先課題となっています。
リアルタイムのコンプライアンス自動化要件(バーゼルIII、DORAなど)
EUのDORAは、22,000の金融機関に対し、重大なサイバーインシデントを24時間以内に報告し、重要なクラウドサプライヤーに対する代替計画の検証を義務付けており、銀行は規制当局にほぼリアルタイムで情報を提供する自動証拠収集エンジンの導入を迫られています。米国の規制当局も同様の方向性を示しており、財務省の2025年クラウドレジリエンス報告書は、システミックな金融機関に対して継続的な統制モニタリングを求めています。クラウドベンダーは現在、バーゼルIII、PCI DSS、GDPR向けのマッピングテンプレートをダッシュボードに統合しており、これにより手動による監査作業負荷を40%削減しています。グローバルに事業を展開する銀行は、統一されたコンプライアンス・ファブリックを標準化しており、単一のポリシーセットで重複する管轄区域の要件を満たせるようになっています。これは、顧客データの流通がEU、米国、アジアにまたがる場合に特に有用です。早期導入企業からは、組み込み型のガバナンスによって長引くセキュリティレビューのサイクルが解消され、コンプライアンスが障害から収益創出の原動力へと転換したことで、製品リリースが迅速化したとの報告が寄せられています。
データ居住要件とマルチテナント型パブリッククラウドの矛盾
GDPR、中国のCSL、インドのDPDP法は、銀行に対しデータの現地化を義務付けており、これは世界のマルチテナント環境と矛盾しています。ハイパースケーラーが提供するソブリンクラウドのバリエーションは、メタデータの分離やローカルでの鍵管理を約束していますが、一部の規制当局が要求するきめ細かな配置制御には依然として欠けています。アジア太平洋地域の小規模な市場では、スケールメリットを損なう「国内データセンター設置」規則がしばしば適用されており、銀行は機密性の高いデータセットをオンプレミスまたは現地のプライベートリージョンに保持するハイブリッドトポロジーへと移行せざるを得なくなっています。その結果生じるアーキテクチャの複雑化はコストを膨らませ、設定ミスのリスクを高め、クラウドの広範な導入計画に足かせとなっています。政策立案者は、サイバーレジリエンスのメリットが管轄上の懸念を上回るよう、業界と協議してデータ居住要件の精緻化を図っていますが、この問題が解決されるのは今世紀末になる見込みです。
セグメント分析
2025年、銀行業界におけるクラウドセキュリティ市場のうち、クラウドIDおよびアクセス管理(IAM)が28.85%を占めました。これは、銀行が境界制御から、ユーザー、サービス、APIをミリ秒単位で認証するID中心の保護策へと移行していることを反映しています。分散型ワークモデルが定着する中、IAMはシングルサインオン、特権アクセス管理、およびデバイスの状態チェックを統合し、ゼロトラストプログラムの基盤を形成しています。ベンダー各社は現在、継続的なリスクスコアリングや、ログイン時の煩わしさを軽減するパスワードレス認証フローを組み込んでおり、これはコンシューマーバンキングにおいて極めて重要なユーザー体験の要素となっています。
クラウド暗号化は最も成長の速いセグメントであり、2031年までの年間平均成長率(CAGR)は17.75%に達すると見込まれています。量子脅威への認識の高まりや、データ保護に関する法規制の厳格化により、銀行はハードウェアセキュリティモジュール(HSM)や一元化された鍵管理の導入を進めています。銀行セクターにおける暗号化に特化した製品のクラウドセキュリティ市場規模は、決済インフラ全体での量子耐性アルゴリズムの導入に伴い拡大すると予測されており、暗号技術はコンプライアンス上の必須要件であると同時に、競争上の差別化要因としても位置づけられています。マルチパーティ計算やフォーマット保持暗号化が注目を集めており、金融機関はデータを復号することなく分析できるようになります。これは、国境を越えた不正分析やAIモデルのトレーニングにおける画期的な進展です。
2025年には、銀行業界のクラウドセキュリティ市場シェアの61.55%をパブリッククラウドの導入が占め、ハイパースケーラーの防御体制、金融サービス専用のリージョン、および責任分担の青写真に対する信頼の高さが浮き彫りになりました。AWSやMicrosoftなどのプロバイダーは、評価時間を短縮するPCI DSSオンデマンド監査パックなどのツールに支えられ、銀行向けワークロードにおいて2桁の成長を報告しています。しかし、ソブリンクラウドやリージョナルクラウドといったバリエーションは、単一のモデルですべての法域に対応できるわけではないことを示しており、英国の監督当局が要求する「エグジット戦略」の検証は、依然として残存する集中リスクを浮き彫りにしています。
ハイブリッドクラウドの導入は、CAGR 19.45%で拡大しています。これは、銀行がデータ居住要件を満たしつつ、分析処理の急増時にはパブリッククラウドインフラに負荷を分散させることができるためです。コンテナやサービスメッシュはワークロードの移植性を実現し、侵害を受けたプロバイダーからのトラフィックを数時間以内に切り替える「ストレス・エグジット」演習を可能にします。規制当局が単一ベンダーへの依存を精査する中、マルチクラウド・ツールチェーンは運用レジリエンスの重要な指標となりつつあり、プロバイダーを横断してセキュリティを確保し、オーケストレーションを行う抽象化レイヤーの導入が加速しています。
地域別分析
北米は銀行業界のクラウドセキュリティ市場を独占しており、2025年には36.85%のシェアを占めました。長年にわたる規制当局とベンダー間の対話、成熟した官民間の脅威情報共有、そしてJPモルガン・チェースにおける年間170億米ドルの技術支出は、現地の需要の深さを裏付けています。米国財務省の2025年のクラウドレジリエンスに関する調査では、重要機関に対し、リアルタイムの監視パイプラインを導入しつつマルチクラウドアプローチを採用することを正式に推奨しており、これにより、複数のプロバイダーにまたがる統合セキュリティスタックへの発注が加速しています。カナダの規制当局は現在、オープンバンキングに関するガイダンスにおいて、ゼロトラストおよびセキュアAPIの基準を明示的に言及しており、投資のさらなる勢いを示唆しています。
アジア太平洋地域では、規制当局がデータの現地化とイノベーションのバランスを図っていることから、2026年から2031年にかけて17.35%という最も高いCAGRが見込まれています。日本の地方銀行コンソーシアムは、IBMおよびKyndrylのインフラ上で稼働する共有ハイブリッドプラットフォームを採用しており、コスト効率に優れながらもコンプライアンスを遵守したセキュリティに対する協調的なアプローチを示しています。また、シンガポールの全国デジタルIDの導入や、マレーシアのRMiT規格も、それぞれIAM(アイデンティティ・アクセス管理)およびリアルタイム監視の導入を後押ししています。中国の多層保護スキーム(MLPS 2.0)では、暗号化、継続的な監視、および国内での鍵保管が義務付けられており、これによりプロバイダー各社は、ハードウェアによる認証機能を備えた「国内専用」リージョンの立ち上げを進めています。
欧州では、DORAおよびPSD2/PSD3により動きが加速しています。イタリアの銀行クレデム・バンカ(Credem Banca)は、暗号化とリアルタイムのインシデント通知機能を組み込んだ専門のセキュリティクラウドへ移行し、規制報告の処理速度を20%向上させました。タレス(Thales)の2024年調査によると、欧州企業の65%がクラウドセキュリティをサイバーセキュリティにおける優先順位第2位に位置付けており、取締役会レベルでの重視がうかがえます。マルチクラウドのレジリエンス演習やソブリン・クラウドのパイロット導入は、現在では契約上の要件となっており、Amazon、Microsoft、Googleの各環境において、手動によるルールの重複作成を必要とせずにポリシーを適用するオーケストレーション層への需要を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 銀行業務向けのワークロードに対するサイバー攻撃の件数と巧妙化の拡大
- リアルタイムのコンプライアンス自動化要件(バーゼルIII、DORAなど)
- サーバーレスおよびコンテナネイティブなセキュリティ制御によるコスト削減
- オープンバンキングAPIの拡大がゼロトラストの導入を促進しています
- クラウドセキュリティスイートに統合されたAIを活用した不正検知機能
- 市場抑制要因
- データ居住要件は、マルチテナント型パブリッククラウドと矛盾します
- 銀行のSOCチームにおけるクラウドセキュリティの専門人材の不足
- サードパーティのフィンテック連携における隠れた依存リスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- 業界の魅力度-ファイブフォース分析分析
- 新規参入業者の脅威
- 買い手の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- ソフトウェアタイプ別
- クラウドIDおよびアクセス管理(IAM)
- クラウド型メールセキュリティ
- クラウド型侵入検知・防止(IDPS)
- クラウド暗号化
- クラウドネットワークセキュリティ
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- セキュリティサービス別
- データセキュリティ
- アプリケーションセキュリティ
- ネットワークセキュリティ
- セキュリティ監視およびオーケストレーション(SIEM/SOAR)
- ID、認証、および不正分析
- バンキングタイプ別
- リテール/コンシューマー・バンキング
- コーポレート・投資銀行業務
- カードおよび決済サービスプロバイダー
- デジタル専業/ネオバンク
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- シンガポール
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AWS(Amazon.com, Inc.)
- Google Cloud Platform(Alphabet Inc.)
- Microsoft Azure(Microsoft Corporation)
- IBM Cloud Security(IBM Corporation)
- Oracle Cloud(Oracle Corporation)
- Salesforce, Inc.
- Palo Alto Networks, Inc.
- Fortinet Inc.
- Check Point Software Technologies Ltd.
- Trend Micro Inc.
- CrowdStrike Holdings, Inc.
- Zscaler, Inc.
- Proofpoint Inc.
- Okta, Inc.
- Ping Identity Corporation
- SailPoint Technologies Holdings Inc.
- Netskope, Inc.
- Imperva, Inc.
- Qualys, Inc.
- Rapid7, Inc.
- Sophos Ltd.
- Illumio Inc.
- Akamai Technologies Inc.
- Thales Group(Vormetric)
- Temenos AG
- nCino, Inc.
第7章 市場機会と今後の動向
- ホワイトスペースおよびアンメット・ニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日


