


ワイヤレスECG(心電図)デバイス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wireless ECG Devices - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113961
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ワイヤレスECG(心電図)デバイス市場の規模は、2025年の52億9,000万米ドルから2026年には58億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 10.02%で推移し、2031年には93億8,000万米ドルに達すると予測されています。
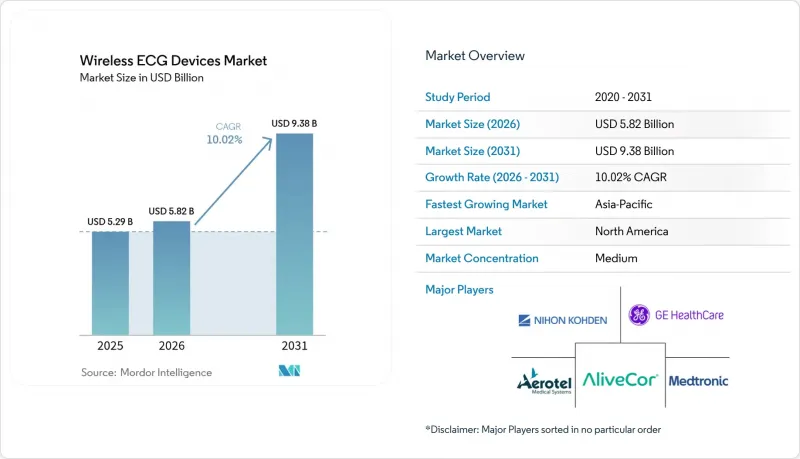
本レポートは、製品タイプ(心電図モニタリングシステム[遠隔データモニタリングなど]および診断用心電図システム)、リードタイプ(シングルリード、3~6リード、12リード以上)、エンドユーザー(病院・循環器クリニックなど)、接続方式(Bluetooth専用など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のワイヤレスECG(心電図)デバイス市場の動向と洞察
AIを活用した適応型圧縮によりバッテリー寿命が延長
適応型圧縮アルゴリズムにより、心電図信号の鮮明さを損なうことなく、ワイヤレスデータ量を最大85%削減できます。デバイス上での推論により、心拍の質をリアルタイムで分類し、臨床的に関連性のある波形のみを送信することで、稼働期間を2日から最大14日まで延長しています。この変更により、長期研究において以前は30%を超えていましたが、使用中断率が低下しています。デバイスメーカー各社は、このアルゴリズムを10µA未満のスリープモード対応マイクロコントローラーや、高度なリチウムポリマー電池技術と組み合わせることで、多導線診断用パッチによる1週間のモニタリングを実現しています。この技術は、CAGR 12.25%で成長している診断システム分野を直接牽引しています。また、バッテリー駆動時間の延長により、病院ではスタッフが充電業務から解放され、臨床解釈業務に専念できるようになり、総所有コスト(TCO)の削減につながっています。
遠隔医療の保険償還範囲の拡大
CMSは2024年、コード99453~99458および99091に遠隔心電図モニタリングを追加し、患者1人あたり1エピソードにつき月額60~120米ドルの請求を可能にしました。メディケイドとの給付水準の均等化は現在38州に拡大しており、大半の大手民間保険会社も同様の料金体系を採用しています。医療提供者は、コードに盛り込まれた継続的な接続要件を満たすため、セルラーeSIMデバイスを導入しています。各保険者が独自の文書化基準を課しているため、管理上の負担は依然として増加していますが、収益の見通しが明確になったことで、統合医療提供ネットワークの導入ロードマップは安定しています。この償還制度の変更は、在宅利用者が記録したCAGR18.87%の背景となっており、この利用者層はすでに、診療所でのモニタリングよりも高い満足度スコアを報告しています。
RPMコードに対する複雑かつ断片化された償還
臨床医は、99453~99458、99091、99490~99491といった複数のコードを同時に扱わなければならず、それぞれが異なる登録要件や審査頻度を要求しています。小規模な循環器診療所では、モニタリング対象の患者1人あたり、毎月2~4時間の事務処理に費やしており、これが経済的なメリットを損なっています。州ごとのメディケイドプログラム間のばらつきにより、確認作業がさらに複雑化しています。すでに人手不足に悩む地方の医療提供者は、デバイスの価格が手頃になったにもかかわらず、遠隔心電図(ECG)の取り組みを先送りすることをしばしば選択しています。ハードウェアとともに統合された請求サービスを提供する市場参入企業は、現場の事務処理上の課題を解消することで、戦略的な優位性を獲得しています。
セグメント分析
診断用デバイスは、断続的な事象を捕捉するために医療機関が携帯型12誘導心電図検査をますます処方するようになったことから、CAGR12.07%を記録しました。モニタリングシステムは、慢性疾患ケアに対する保険償還制度が確立されていることから、2025年のワイヤレス心電図デバイス市場規模の52.12%を占めました。AIによるトリアージによって循環器専門医の診療時間が所定の閾値内に収まる場合、保険者は診断セッションの延長を承認し、臨床的利益とコスト管理を両立させています。各社は、病変が疑われる区間のみをフラグ付けするクラウドベースのアルゴリズムを統合しており、これによりデータの過剰負荷や医師の疲労を大幅に軽減しています。また、診断用パッチは企業のウェルネスプログラムにおけるストレステストでも普及が進んでおり、対象となる需要が病院ネットワークの外へと広がっています。一方、モニタリング機器は、毎日の心拍リズムチェックが義務付けられている心不全プログラムでの日常的な使用により、販売台数で引き続きトップの座を維持しています。そのため、従来のモニタリング分野での販売台数の伸びは堅調であるもの、収益構成はプレミアムな診断プラットフォームへとシフトしています。
高性能化されたマイクロ電極アレイにより、診断用ウェアラブルデバイスは、かつては病院の有線カートに限定されていた信号対雑音比を実現できるようになりました。エッジAIによるパケット化と組み合わせることで、遠隔からの12誘導心電図波形が、遅延の急増なしに循環器科のダッシュボードに到達し、クリティカルパスにおける遅延を防止します。新規参入企業は、数週間分のデータを色分けされたイベントサマリーに統合する、臨床医にとって使いやすいポータル機能で差別化を図っています。こうしたワークフローの改善により、三次医療の基準に追いつこうと努力する地域病院内での導入が促進されています。売上高に加え、診断用途での利用により、デバイスの交換サイクルが安定し、平均販売価格も上昇しているため、持続可能な研究開発予算が確保され、ワイヤレス心電図デバイス市場はイノベーションの軌道を維持しています。
2025年には、一般消費者のウェルネス購入者が低コストと使いやすさを優先したため、単導線ウェアラブル端末が46.05%の市場シェアを占めました。しかし、12導線以上のソリューションは、虚血や複雑な不整脈の検出において臨床的に不可欠であるという強みを背景に、13.72%のCAGRで拡大しています。従来のホルターループでは一過性の病態を見逃してしまうケースが増加する中、保険者による多導線携帯型検査への償還が拡大しており、これによりプレミアム層の地位が確固たるものとなっています。ベンダー各社は、モジュール式の基板設計と、規制変更管理申請を効率化する共通のファームウェアスタックを採用することで、部品点数の増加を相殺しています。アルゴリズムベンダーは、数学的に追加のリードを抽出するベクトル再構成エンジンを提供していますが、心臓専門医は依然として、実用的な診断を行うために、真のハードウェアベースのマルチリードによる忠実度を好んでいます。
リード数の選択は、サービスレベル契約(SLA)にも影響を与えています。病院側は、診断グレードの「分」単位で測定される稼働時間の保証を交渉しており、コンプライアンスの観点から冗長リードグリッドが魅力的となっています。一般消費者向けチャネルでは、シングルリードモデルに自動紹介機能が採用され、ユーザーを臨床相談へと誘導することで、マルチリード製品のパイプラインを充実させています。その結果生じる市場細分化により、両方の価格帯が維持される一方で、独自の信号処理知的財産(IP)を持つマルチリードの革新企業へと利益の集積がシフトしています。クラウドストレージが階層型保存プランに移行すると、ユニットエコノミクスはさらに改善され、マルチリードデータの豊富さを収益化できる差別化されたサブスクリプション階層が可能になります。
地域別分析
北米は、成熟した病院のテレメトリーインフラに支えられ、2025年の売上高の41.10%を占めましたが、市場の飽和が進み、請求処理の負担が継続しているため、CAGRは鈍化しています。ワイヤレス心電図デバイス市場は、支払者側のインセンティブが依然として再入院率の低減を重視しているため安定を保っていますが、小規模な診療所では、コーディングの明確化が進むまで導入を遅らせています。カナダでは、心臓病学分野において全国規模のRPM(遠隔患者モニタリング)償還制度の試験運用が行われており、初期の米国モデルを踏襲しつつ、単一支払者制度の効率性を活かしています。メキシコの社会保障制度では、医療サービスが行き届いていない地域への専門医のアクセスを拡大することを目指し、地方の診療所において補助金を交付したパッチの試験導入が行われています。
アジア太平洋地域は、中国の政策による追い風と製造の自給自足に支えられ、CAGR 15.61%という堅調な伸びを示しています。国家薬品監督管理局(NMPA)による迅速承認により、商品化サイクルが短縮され、迅速な製品改良と現地価格の低下が促進されています。日本の超高齢社会を背景に、在宅介護プログラムにおける継続的モニタリングの導入が進んでいます。一方、韓国では5GインフラとAIトリアージエンジンを組み合わせ、循環器科のコンサルテーション待ち行列を効率化しています。インドでは、低コストの医療機器と地域保健員を組み合わせた官民連携により勢いを増していますが、インフラのばらつきにより州ごとの普及状況にはばらつきが見られます。オーストラリアや東南アジア諸国では、遠隔地向け助成金を活用して先住民や島嶼部のコミュニティにウェアラブル機器を供給しており、堅牢な設計の製品の輸出可能性が実証されています。
欧州は、成熟市場と成長市場の間の位置づけにあります。北部の市場では、心電図テレメトリーが長期疾患管理予算に組み込まれているのに対し、南部地域ではコスト抑制を優先しつつも、高リスクグループ向けに低リード型パッチの試験導入が進められています。GDPR(一般データ保護規則)への準拠により、ベンダーはEU域内でデータをホストすることが求められており、地域内のクラウドパートナーを持つサプライヤーへの調達傾向が強まっています。ドイツでは、医師会がワークフローガイドラインを承認次第、法定保険者が診断用パッチの費用を償還することになり、基礎的な需要が高まっています。英国は、ブレグジット後、承認スケジュールをFDAの承認プロセスと並行して進行するMHRAのプロセスに整合させており、これにより地元のスタートアップ企業に国内での事業展開の足掛かりを提供しています。これら3地域以外では、ラテンアメリカや中東で、通常は助成金による小規模なパイロット事業が開始されており、インフラと購買力が整い次第、将来の需要が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢人口の増加と心血管疾患(CVD)の有病率の上昇
- 遠隔医療の保険適用範囲の拡大
- Bluetooth Low Energyチップセットのコスト低下
- AIを活用した適応型圧縮により、バッテリー駆動時間が延長されます
- 中国のウェアラブル心電図(ECG)向け国内クラスIII迅速承認制度
- 雇用主が資金を提供する心臓の健康増進プログラム
- 市場抑制要因
- RPMコードに対する複雑かつ細分化された償還制度
- データプライバシー/ サイバーセキュリティに関する法的責任
- 乾性電極性皮膚炎がパッチの離脱率を押し上げている
- 2025年、医療用電子機器のサブアセンブリに対する米国の関税急増
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 製品タイプ別
- 心電図モニタリングシステム
- 遠隔データモニタリング
- イベントモニタリング
- 連続モニタリングシステム
- 診断用心電図システム
- 安静時心電図システム
- 負荷心電図システム
- ホルター心電図システム
- 心電図モニタリングシステム
- リードタイプ別
- シングルリード
- 3~6リード
- 12リード以上
- エンドユーザー別
- 病院および循環器クリニック
- 家庭での利用者
- 外来手術センター・診断センター
- 接続性別
- Bluetooth専用
- セルラー/eSIM対応
- ハイブリッド(BLE+セルラー)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Aerotel Medical Systems
- AliveCor
- Apple Inc.
- Bittium Corporation
- CardioComm Solutions
- Contec Medical Systems
- GE Healthcare
- iRhythm Technologies
- Medtronic PLC
- Nihon Kohden
- Philips Healthcare
- Preventice(Boston Scientific)
- Qardio Inc.
- Schiller AG
- VitalConnect
- Withings
- ZOLL Medical
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 162 Pages
- 納期
- 2~3営業日


