


計算生物学:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Computational Biology - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113912
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
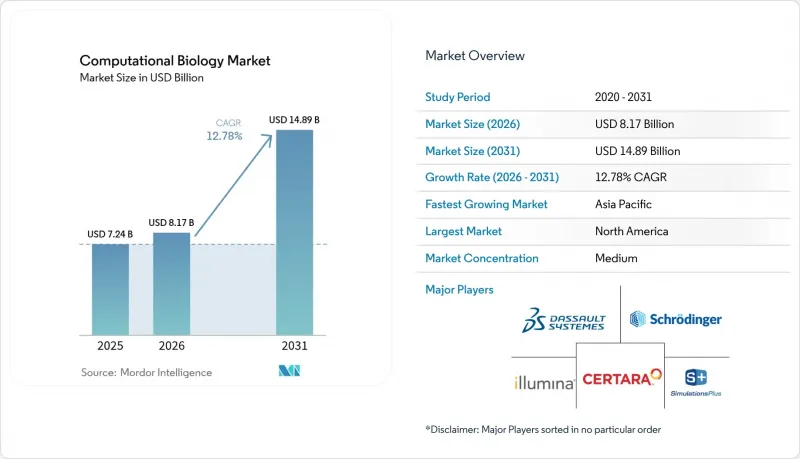
Mordor Intelligenceによると、2026年の計算生物学市場の規模は81億7,000万米ドルと推定されており、2025年の72億4,000万米ドルから拡大し、2031年には148億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR12.78%で成長すると見込まれています。
本レポートは、用途(細胞および生物学的シミュレーション[計算ゲノミクスなど]、創薬および疾患モデリング[ターゲット同定など]、前臨床薬物開発[薬物動態など]など)、ツール(データベースなど)、サービス(社内など)、エンドユーザー(学術機関など)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の計算生物学市場の動向と洞察
オミクスデータおよびバイオインフォマティクス調査量の増加
テラバイト規模の単一細胞RNAシーケンシング、マルチオミクス統合、およびシーケンシングコストの低下により、計算生物学市場へのデータ流入は拡大し続けています。シーケンシング技術の進歩により、RNA-seqのコストは50~70%削減され、精密医療データセットへのアクセスが拡大しています。大規模言語モデルにより、一般的なデータ要素のマッピングの94%が自動化され、相互運用性が促進されています。その結果生じるデータネットワーク効果は、最大規模のリポジトリを管理する利害関係者にとっての先駆者優位性をさらに強めています。そのため、オンプレミスでの高性能コンピューティング環境を持たない組織にとって、クラウドバイオインフォマティクスプラットフォームは不可欠なインフラとなっています。
創薬および疾患モデリングにおける利用の加速
ESM-3などのタンパク質言語モデルは、進化プロセスをシミュレートし、数年前には創薬開発者が達成できなかったペースで新規タンパク質候補を創出しています。Model Medicines社のGALILEOに代表されるハイブリッドAI・量子システムは、現在、100%のヒット率を誇る抗ウイルススクリーニングを実現しています。デジタルツインにより、研究者は数百万件の仮想実験を実行できるようになり、それによって仮説検証サイクルが短縮され、実験室でのコストが削減されています。47万9,000件の臨床試験データを用いた機械学習ベンチマークは、試験設計の最適化に向けた前例のない規模のトレーニングデータを提供しています。RecursionとExscientiaによる6億8,800万米ドルの合併など、M&Aの動きは、既存企業がこうしたAIの優位性を自社に取り込み、プラットフォームを統合しようと競い合っていることを示しています。
多分野にまたがる人材の不足
生物学、ソフトウェア工学、統計学の専門知識を持つ専門家の需要は、供給を上回っています。ライフサイエンス分野の雇用主は、2030年までに35%の人材不足が見込まれており、採用需要は年率11.75%のペースで増加すると予測されています。その結果、特にこの分野に参入するテック大手と競合する中堅バイオテック企業において、給与の上昇やプロジェクトの遅延が生じています。スキル重視の採用、見習い制度、業界横断的な人材採用が、当面の緩和策となっています。
セグメント分析
創薬および疾患モデリングはすでに15.33%という最も高いCAGRを記録している一方、細胞および生物学的シミュレーションは、2025年時点で計算生物学市場の32.10%のシェアを維持しています。AIを活用したターゲット同定およびリード化合物の最適化により、Insilico Medicineのような企業は、インシリコで数百万の化合物をスクリーニングすることが可能になっています。前臨床チームは現在、ゲノム、プロテオミクス、メタボロミクスのデータセットを統合し、化合物から臨床への成功確率を高めています。臨床試験の運営では、適格性スクリーニングの精度が97.9%に達する検索機能強化システムが活用されており、これにより被験者募集のボトルネックが軽減されています。ますます多くの研究者がデジタルツインを活用して仮想的な用量反応試験を実施しており、それによって実実験の所要時間が短縮されています。その結果、計算生物学市場では、研究開発(R&D)のあらゆる段階において製薬企業との連携がさらに深まっています。
人体シミュレーションソフトウェアは、将来性の高いサブセグメントとして台頭しています。スタンフォード大学のAI駆動型「仮想細胞」は、統合されたマルチオミクスおよび生物物理学的モデルが、個別化治療戦略に向けた経路の撹乱をどのようにマッピングできるかを示しています。この進展により、計算生物学市場は、最前線で精密医療に携わる臨床医へと拡大しています。デジタルツインの精度が高まるにつれ、保険会社はコンピュータによって最適化された治療計画に対する償還モデルの評価を開始しており、下流の収益源となる潜在的な機会を示唆しています。
データベースは依然として計算生物学市場の35.95%を占めていますが、分析ソフトウェアおよびサービスはCAGR14.49%で最も急速な成長を遂げています。タンパク質およびゲノム言語モデルの登場により、組織は静的なアーカイブの維持ではなく、分析能力への投資を進めています。ベンダー各社は、ゲノム、プロテオミクス、臨床データの各ストリームを融合させるマルチモーダルなデータパイプラインを組み込んでいます。この変化は、産学コンソーシアムによるオープンソース・スタックの共同開発も後押ししています。Boltz-1が標準的なGPU上でAlphaFoldに匹敵する精度を実現していることは、コミュニティによるイノベーションがいかにして普及を促進しているかを如実に示しています。
機密性の高いデータセットを扱う上では、オンプレミスの高性能コンピューティングが依然として重要ですが、クラウドのコスト曲線やマネージドサービスの成熟度により、クラウドへの移行が進んでいます。プロバイダー各社は、自動スケーリングアルゴリズムやセキュリティ認証によって差別化を図っています。既存のデータベースベンダーは、顧客基盤を守るため、リポジトリの上に分析レイヤーを構築することで対応しています。その結果、競合は激化していますが、ソフトウェア全体の品質は向上しており、計算生物学市場の持続的な成長を支えています。
地域別分析
2025年の売上高の42.30%を占める北米は、バイオテクノロジー分野への豊富なベンチャーキャピタル、成熟した規制当局との連携、そして豊富な人材プールの恩恵を受けています。FDAの進化するAIフレームワークは、同地域の企業に、他地域の多くの競合他社よりも明確な商用化の道筋を提供しています。サーモフィッシャーによる20億米ドルの複数年にわたる国内投資は、インフラの拡張性に対する自信を裏付けていますが、それでも労働力不足やクラウドコストの上昇が、その加速を鈍らせています。
アジア太平洋地域は、16.02%という最も高いCAGRを記録しています。各国政府はエクサフロップ級のスーパーコンピュータに資金を提供しており(韓国は2025年までの稼働開始を目標としています)、一方、中国の分散型国立センターはすでにマルチオミクスプロジェクトを推進しています。同地域では製薬製造が急成長しており、遺伝的多様性に関する研究プログラムにより、AIモデルが現地の人口に合わせて最適化され、他では入手できないエッジケースのデータ資産が生み出されています。分散型臨床試験のパイロットプロジェクトやmRNAプラットフォームの拡充は、計算生物学市場の機能に対する長期的な需要を後押ししています。
欧州では、国境を越えたコンソーシアムと堅固なデータプライバシー保護策を基盤として、着実な成長を維持しています。倫理的なAIイニシアチブはコンプライアンスの負担を増大させる一方で、支払者や規制当局間の信頼を醸成しています。デジタルツインのパイロット事業は、資源活用を最適化するという公衆衛生の目標と合致しています。一方、ラテンアメリカ、アフリカ、中東では、インターネットインフラとバイオインフォマティクスの教育課程が拡大するにつれて、進展が見られます。多国籍製薬グループとの提携により、現地の資金不足が補われ、計算生物学分野への段階的かつ持続的な市場浸透が確保されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- オミクスデータおよびバイオインフォマティクス調査の増加
- 創薬および疾患モデリングにおける利用の加速
- 臨床薬物ゲノミクスおよび薬物動態学の研究の拡大
- トランスフォーマーベースのゲノム言語モデルによる迅速なアノテーションの実現
- インシリコ・ベンチ・トゥ・ベッドサイド・ワークフローのための合成生物学デジタルツイン
- オープンソースの単一細胞系統追跡アルゴリズム
- 市場抑制要因
- 多分野にまたがる人材の不足
- 相互運用性とデータ標準化の課題
- 大規模シミュレーションにおけるクラウドおよびコンピューティングコストの高騰
- バイオセキュリティおよびデュアルユースに関する規制上の精査
- バリュー・サプライチェーン分析
- 規制情勢
- 技術動向
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- 細胞・生物シミュレーション
- 計算ゲノミクス
- 計算プロテオミクス
- ファーマコゲノミクス
- その他のシミュレーション(トランスクリプトミクス/メタボロミクス)
- 創薬および疾患モデリング
- 標的同定
- ターゲット検証
- リード発見
- リード最適化
- 前臨床段階の医薬品開発
- 薬物動態
- 薬力学
- 臨床試験
- 第I相
- 第II相
- 第III相
- 人体シミュレーションソフトウェア
- 細胞・生物シミュレーション
- ツール別
- データベース
- インフラ(ハードウェア)
- 分析ソフトウェアおよびサービス
- サービス別
- インハウス
- 契約
- エンドユーザー別
- 学術機関
- 産業・商業用
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Dassault Systemes SE
- Certara
- Chemical Computing Group ULC
- Compugen Ltd
- Rosa & Co. LLC
- Genedata AG
- Insilico Biotechnology AG
- Instem Plc(Leadscope Inc.)
- Nimbus Therapeutics LLC
- Strand Life Sciences
- Schrodinger Inc.
- Simulation Plus Inc.
- Illumina Inc.
- Thermo Fisher Scientific Inc.
- QIAGEN N.V.
- Deep Genomics Inc.
- BenevolentAI
- Ginkgo Bioworks
- Atomwise Inc.
- DNAnexus Inc.
- Bio-Rad Laboratories Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 115 Pages
- 納期
- 2~3営業日


