


デジタルロジスティクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Digital Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113673
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のデジタルロジスティクス市場の規模は555億7,000万米ドルと推定されており、2025年の455億米ドルから拡大し、2031年には1,507億9,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR22.1%で成長すると見込まれています。
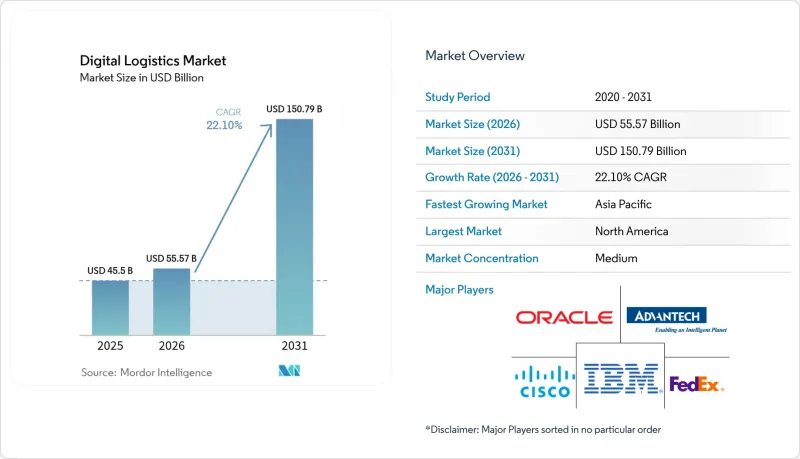
本レポートは、タイプ(ソリューションおよびサービス)、導入形態(クラウド型およびオンプレミス型)、システム/タイプ(在庫管理、倉庫管理システム(WMS)、車両管理など)、エンドユーザー業種(小売・Eコマース、製造、自動車、製薬、ライフサイエンスなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデジタルロジスティクス市場の動向と洞察
北米におけるリアルタイムIoT車両テレマティクスの拡大
現在、コネクテッド・テレマティクス・デバイスは、エンジンの状態、ドライバーの運転行動、および貨物データをリアルタイムで送信しており、これにより予知保全が可能となり、ダウンタイムを30%削減し、燃料消費量を15~20%削減しています。物流事業者は、こうしたメリットを活かして、サービスレベルを向上させつつ排出量を削減する、保証付きの高付加価値配送枠を提供しています。2032年までにIoT物流への支出が1,147億米ドルを超えると予想される中、特にサステナビリティを差別化要因としたい運送事業者にとって、フリートテレマティクスは経営陣の優先課題となっています。
欧州の3PLによるAIを活用した予測型倉庫分析の導入
欧州の3PL各社は、機械学習アルゴリズムとコンピュータビジョンを組み合わせて倉庫のデジタルツインを構築し、充填率を損なうことなく在庫を20~30%削減しています。シナリオモデリングにより、オペレーターは人手不足によるボトルネックを未然に防ぎ、ピッキング経路の再設定を数時間ではなく数分で完了させることができます。これらの機能は、需要予測とフルフィルメントを組み合わせた新たな付加価値型契約を支える基盤となっており、3PL各社が利益率を向上させる一助となっています。
アフリカ全域における5G回廊への投資不足
主要な輸送回廊のうち、5Gの通信エリアがカバーされているのはわずか7%に過ぎず、国境を越える輸送におけるリアルタイムの可視性が制限されています。通関手続きには平均48~72時間を要しますが、これは通信インフラが整備された地域での4~6時間と比較して長く、滞留時間を延長し、在庫保有コストを増加させています。この格差を解消するには推定47億米ドルが必要とされていますが、この金額は現在の官民による資金拠出額を上回っています。とはいえ、パイロット回廊では生産性の向上が示され始めています。
セグメント分析
デジタル物流サービスは2025年の売上高の32.65%を占めましたが、そのCAGRは23.55%と高く、専門知識の外部委託に対する需要が高まっていることを示しています。社内に十分な人材を擁していない企業は、システム統合、データクレンジング、継続的な最適化を統括するために、マネージドサービスの契約をますます増やしています。ソリューションは依然として2025年の収益の残り67.35%を占め、多くの変革ロードマップの基盤となっていますが、購入者は現在、モノリシックなスイートではなく、モジュール性とオープンAPIを期待しています。ベンダーの成功は、堅牢なコアプラットフォームと、コールドチェーンの検証や通関代行などの専門的な機能に対応する厳選されたパートナーエコシステムを組み合わせることにかかっています。中堅企業の導入事例はこの変化を如実に示しており、現在72%が、設備投資(CAPEX)を回避し、ROIを加速させるために、ソフトウェアの直接所有よりもサービス契約を好んでいます。Tech Mahindraなどのベンダーは、ローコード・アクセラレータやAIツールキットをバンドルしており、顧客は四半期単位ではなく、数日単位でワークフローを再構成できるようになっています。規制、需要パターン、持続可能性の目標が進化する中、この柔軟性は極めて重要です。ベンダーは、モジュールのアンバンドルや「スケールに応じた課金」型のビジネスモデルを提供することでこれに対応しており、デジタル物流市場の多様化が継続することを保証しています。
2025年時点で、クラウドプラットフォームはデジタルロジスティクス市場の57.60%を占めており、2031年までCAGR22.93%で成長すると予想されています。拡張性、迅速な導入、そして世界のアクセス可能性により、クラウドアーキテクチャはオムニチャネル・ロジスティクス・ネットワークにおけるデフォルトの選択肢となっています。企業からは、オンプレミス型と比較して導入サイクルが35%短縮され、総所有コスト(TCO)が42%低減したという報告があり、移行の経済的合理性が裏付けられています。かつてはセキュリティが導入の障壁となっていましたが、エンタープライズグレードの暗号化、ゼロトラスト・フレームワーク、およびソブリンクラウドの選択肢により、懸念の大部分は解消されました。データ居住規則が適用される規制の厳しい業界ではハイブリッドモデルが依然として採用されていますが、エッジからクラウドへのアーキテクチャにより、ガバナンスを犠牲にすることなくリアルタイム処理の需要を満たすことが可能になっています。クラウド導入率は北米が67%でトップを走り、欧州が63%でそれに続いています。帯域幅の向上やハイパースケーラーによる新たなリージョンの開設に伴い、新興市場も急速に追いつきつつあります。オンプレミス展開は、超低遅延を要するロボティクスや独自のレガシーハードウェアといったニッチな使用事例では引き続き利用される見込みですが、デジタル物流市場全体に占めるそのシェアは着実に縮小すると予測されています。
地域別分析
2025年、北米はデジタル物流市場の収益の37.55%を占めました。Eコマースの浸透率の高さ、5Gの広範な展開、そして豊富なベンチャー資金が、SaaSプロバイダー、ロボティクス企業、フレイトテック系スタートアップからなる活気あるエコシステムを育んでいます。物流事業者の10社中8社が、2025年までに少なくとも1つのワークフローにAIを組み込むことを計画しており、規制当局も自律走行トラックの試験運行に向けた道筋を着実に整えています。
アジア太平洋地域は成長の原動力であり、2031年までCAGR23.58%で拡大しています。中国、インド、東南アジアは、オンライン消費の急増と野心的な国家物流回廊により、この成長軌道を支えています。越境販売業者は、関税込みモデルやスマートロッカーの恩恵を受けていますが、データ規格のばらつきがコストを押し上げ、中小企業の参入を阻んでいます。都市部の渋滞を背景に、マイクロフルフィルメントの拡充や二輪車による配送が進む一方、離島ではインフラの格差を埋めるためにドローンが導入されています。欧州では、先進的なインフラと政策主導の持続可能性が融合しています。炭素排出量に連動した道路通行料や低排出ガス区域の導入により、ルート最適化ソフトウェアや電動ラストマイル配送車両への需要が高まっています。同地域のサードパーティ・ロジスティクス(3PL)企業は、人手不足や人件費の高騰に対処するため、予測型倉庫分析の導入を先導しています。中東では、石油依存からの脱却を図るため、政府系ファンドをスマート港湾や鉄道網の整備に投入しています。アフリカの潜在力は依然として5Gと税関の近代化に左右される一方、南米では人材不足に直面しており、これにより倉庫管理システム(WMS)の導入コストが40%も押し上げられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 北米におけるリアルタイムIoTフリートテレマティクスの拡大
- 欧州の3PL事業者におけるAIを活用した予測型倉庫分析の導入状況
- アジア全域で当日配送のEC注文処理が急増
- 各国のグリーン貨物輸送のデジタル化に向けたインセンティブ(中東)
- 自動車メーカー(OEM)による消費者向けデジタル物流プログラム
- 欧州におけるポスト・コロナ時代の医薬品コールドチェーンのデジタル化義務化
- 市場抑制要因
- アフリカ全域における5G回廊への投資不足
- データ規格のばらつきが、アジア太平洋地域における国境を越えた貿易を阻害しています
- クラウド物流プラットフォーム向けのサイバー保険料が急騰
- ラテンアメリカにおけるWMS人材の不足
- バリューチェーン分析
- 規制および技術の展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- システム/ 種類別
- 在庫管理
- 倉庫管理システム(WMS)
- フリートマネジメント
- データ管理および分析
- 追跡および監視
- その他のタイプ
- エンドユーザー業界別
- 小売・Eコマース
- 製造業
- 自動車
- 医薬品・ライフサイエンス
- 食品・飲料
- 石油・ガスおよびエネルギー
- 消費者向け包装商品
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SAP SE
- IBM Corporation
- Oracle Corporation
- Honeywell International Inc.
- Advantech Co. Ltd.
- Blue Yonder(Formerly JDA Software)
- Manhattan Associates Inc.
- Korber Supply Chain(HighJump)
- Tech Mahindra Ltd.
- Infosys Ltd.
- HCL Technologies Ltd.
- Amazon Web Services(AWS)
- DHL Group
- FedEx Corp.
- Cisco Systems Inc.
- Trimble Inc.
- Verizon Communications Inc.
- Bosch Software Innovations GmbH
- Maersk Digital
- Vinculum Group
- Hexaware Technologies Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


