


装甲車両:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Armored Vehicles - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113631
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
装甲車両の市場規模は、2025年の304億2,000万米ドルから2026年には321億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.6%で推移し、2031年には421億8,000万米ドルに達すると予測されています。
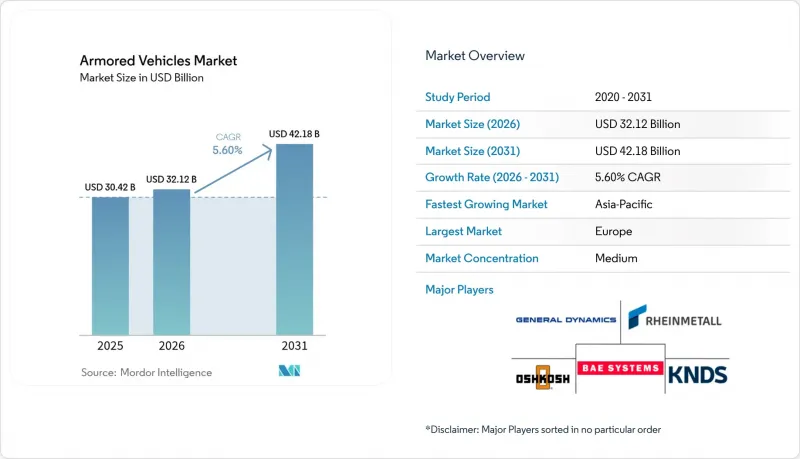
本レポートは、プラットフォームの種類(装甲人員輸送車、歩兵戦闘車、地雷・待ち伏せ攻撃対策車両、主力戦車など)、移動方式(車輪式および履帯式)、推進方式(従来型および電気式)、エンドユーザー(陸軍、海兵隊/海軍歩兵など)、および地域(北米、欧州、アジア太平洋など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の装甲車両市場の動向と洞察
NATOおよびアジアにおける急速な装備更新プログラム
NATO加盟国は、過去30年間にわたる装備削減の流れを覆し、重装甲車両の保有に過去最高の資金を投入しています。ドイツは国防費をGDPの5%に引き上げ、数十億米ドル規模の「ボクサー」および「パトリア」車両を発注しており、これにより欧州の戦力構造が再編される見込みです。ポーランドは、従来の西側ルート以外での納入を迅速化するため、韓国製のK2戦車に65億米ドルを投じました。オランダは46両の「レオパルト2A8」で構成される戦車大隊を再編成しており、かつて戦車を廃止していた国々でさえ、現在では履帯式装甲車両を不可欠と見なしていることが浮き彫りになっています。インドの「フューチャー・レディ・コンバット・ビークル(Future Ready Combat Vehicle)」計画によるアジアでの1,770両の調達要請と、中国で進行中の99A型戦車のアップグレードは、需要が並行して急増していることを示しています。こうした同期した発注は、数年間にわたる生産ブームを支えており、OEM各社は、世界のプログラム全体を通じて、新しい溶接工場、ロボット塗装ライン、モジュール式のデジタル組立工具の投資を償却することが可能になります。
ウクライナ紛争後の陸上戦需要の高まり
ウクライナ戦争は、対等な勢力間の戦争において装甲車両が中心的な役割を果たすことを再確認させました。キエフが23,000両の車両を必要としたことは、戦場での消耗率が極めて高いことを示しており、NATOの計画担当者は在庫の精査を余儀なくされ、補充発注を加速させざるを得なくなりました。生存性の格差が明らかになり、実戦での有効性が確認された後、米国のブラッドリー戦車部隊向けに3,700万米ドルの「アイアン・フィスト(Iron Fist)」アクティブ・プロテクション・システム(APS)の契約が締結されるなど、改修が進められています。かつて10~15年とされていた調達サイクルは3~5年に短縮されており、主要メーカーは生産能力を前倒しで確保せざるを得ず、各国政府も本格生産ラインが立ち上がるまでの間、段階的なアップグレードを受け入れることを余儀なくされています。
膨れ上がる単価と逼迫する防衛予算
現代の装甲プラットフォームの価格は、すでに8桁を優に超える水準に達しています。M10ブッカーの単価は1台あたり1,900万米ドルまで上昇しており、ドイツのレオパード2A8の購入総額は105両で29億ユーロ(33億5,000万米ドル)に上り、財政が潤沢な国々でさえも予算を圧迫しています。米国陸軍の2025年部隊構成見直しでは、支出を抑制するため、複数の車両生産ラインが中止され、ストライカーの受注数も削減されました。小国では、車両の耐用年数を延長したり、モロッコが50台のM-ATVを導入したように、余剰のMRAPを調達したりすることで、新規製造の待ち行列を回避しています。金利の上昇とインフレが財政面の懸念をさらに深刻化させており、各国の国防省は、航空戦力、ドローン、および地上部隊の装備更新の間にトレードオフを迫られています。
セグメント分析
2025年、IFV(歩兵戦闘車)は装甲車両市場の34.12%を占め、機械化旅団の中核資産であり続けています。その兵員輸送能力と30~50mm砲のバランスは、バルト海の森林地帯からインド太平洋沿岸地域に至るまで、統合兵科戦術を支えています。各国は、状況認識システムや、無人航空機目標に対抗するためのプログラム可能な空中爆破弾を導入し、旧式車両の近代化を進めています。レオナルドによるイヴェコ・ディフェンスの買収など、サプライヤーの統合により、砲塔の統合が効率化され、装甲車両市場は標準化されたデジタル基盤へと向かうと予想されます。
ウクライナでの教訓により、火力よりも兵員の保護が重視されるようになったことを受け、装甲兵員輸送車(APC)市場はCAGR6.95%で拡大しています。V字型船体と爆風緩和シートを備えた軽量MRAP(対地攻撃装甲車)が、警察の特殊作戦部隊の装備として導入され始めており、この波及効果により、防衛省以外の分野でも収益源が多様化しています。主力戦車(MBT)については、戦車数の増加よりも近代化が進められており、能動防御キットやセンサーの導入により、プラットフォームの有用性が維持されています。軽偵察車両は、迅速な攻撃任務に対するニッチな需要を取り込んでおり、AIを活用した乗員支援システムを統合することで、操作員の作業負荷を軽減しています。
2025年には、装甲車両市場の72.63%を車輪式車両が占めており、この優位性は、戦車運搬車を使わずに舗装道路網を自走できる能力に根ざしています。NATOの迅速反応旅団は、高速道路並みの速度で走行しつつ、拡張可能な装甲パッケージを提供する8×8シャーシを好んでいます。装甲車両市場の動向では、多様な地形を走行するために、独立懸架、ランフラットタイヤ、中央集中式タイヤ空気圧調整システムが重視されています。
履帯式プラットフォームは、その数は少ないもの、軍が全地形対応能力や、タンデム弾頭による脅威に対する強力な前面防御の必要性を再認識するにつれて、CAGR 8.65%で回復傾向にあります。最新の履帯には、オフロードでの牽引力を維持しつつ、舗装路での耐久性を高めるセグメント化されたゴム複合パッドが採用されています。これら2種類の機動性を併用することで、指揮官は任務部隊を柔軟に編成できるようになり、この柔軟性が将来の作戦教義の基盤となっています。
地域別分析
2025年の装甲車両市場収益のうち、42.41%を欧州が占めました。これは、ドイツによる「ボクサー」および「パトリア」への過去最高の受注に加え、北欧諸国のコンソーシアムによる購入が牽引したものです。東欧諸国はGDPの3%以上を防衛費に充てており、その資金を、第5条に基づく抑止力を強化する履帯式車両の導入に充てています。西側諸国は、域外展開向けに車輪式車両を重視しており、戦略的輸送能力の経済性と市街地での機動性を両立させています。
アジア太平洋地域は、CAGR6.98%で最も急速に成長しています。インドによる1,750両、6,000億インドルピー(72億米ドル)規模の「次世代歩兵戦闘車(FICV)」入札や、中国による99A式の段階的なアップグレードが、地域のシステムインテグレーターに活力を与えています。日本は、10式戦車部隊を補完するため、車輪式モジュラーシャーシの導入を検討しており、オーストラリアは「ランド400フェーズ3」へ軸足を移し、歩兵の近接戦闘能力を強化しています。
北米では、AIミッションコアやハイブリッド駆動系を組み込んだXM30およびJLTV A2プログラムを軸に、着実な近代化予算が維持されています。カナダは、LAV 6.0の消耗による損失を国産モデルで補充し、サプライチェーンの自主性を確保しています。メキシコは国内治安維持のために改修済みMRAPに投資しており、これは小規模ながらも安定したアフターマーケットを形成しています。
中東では、2025年のサウジアラビアの防衛費として780億米ドルが割り当てられており、これには砂漠戦に特化した将来の「AyM 2030」装甲部隊の構想も含まれています。湾岸諸国の購入者は、砂丘での機動性を高める高出力重量比や、アクティブ冷却キットを重視しています。アフリカでは、米国からの余剰防衛装備品(EDA)や改修プロジェクトを通じて余剰車両を調達するなど、依然として機会を捉えた対応が続いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- NATOおよびアジアにおける迅速な再資本化プログラム
- ウクライナ紛争後の陸上戦における需要の高まり
- 遠征作戦では、8×8の車輪式プラットフォームが好まれています
- 戦場の電化とサイレント・ウォッチ能力
- モジュール式能動型防護システム(APS)の改修
- 統合戦術の近代化に向けたIFVの急増
- 市場抑制要因
- 単位コストの急騰と逼迫した防衛予算
- 装甲用セラミックスにおける産業サプライチェーンのボトルネック
- 炭素排出量の多い車両群に対するESGからの圧力
- 複雑な輸出ライセンシング制度/ITARによる障壁
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- プラットフォームタイプ別
- 装甲人員輸送車(APC)
- 歩兵戦闘車(IFV)
- 地雷・待ち伏せ攻撃対策車両(MRAP)
- 主力戦車(MBT)
- 防弾仕様/偵察車両
- その他
- モビリティ別
- 車輪式(4X4、6X6、8X8)
- '履帯式
- 推進力別
- 従来型
- 電動式
- エンドユーザー別
- 陸軍
- 海軍/海兵隊
- 特殊部隊
- 国土安全保障
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- ポーランド
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- General Dynamics Corporation
- BAE Systems plc
- Rheinmetall AG
- KNDS N.V.
- Hanwha Systems Co., Ltd.(Hanwha Corporation)
- Oshkosh Corporation
- Textron Systems Corporation(Textron Inc.)
- Elbit Systems Ltd.
- Patria Group
- FNSS Savunma Sistemleri A.S.
- Otokar Otomotiv ve Savunma Sanayi A.S.
- Denel SOC Ltd.
- Saudi Arabian Military Industries
- Tata Advanced Systems Limited
- China North Industries Corporation(NORINCO)
- Singapore Technologies Engineering Ltd.
- Hyundai Rotem Company(Hyundai Motor Group)
- Mitsubishi Heavy Industries, Ltd.
- Paramount Group
- RTX Corporation
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


