


装甲車両市場:プラットフォーム、モビリティ、技術、支出タイプ、エンドユーザー、および地域別 - 2031年までの世界予測
Armored Vehicles Market by Platform, Mobility, Technology, Expenditure Type, End User, and Region-Global Forecast to 2031


- 発行日
- ページ情報
- 英文 455 Pages
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 2164987
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
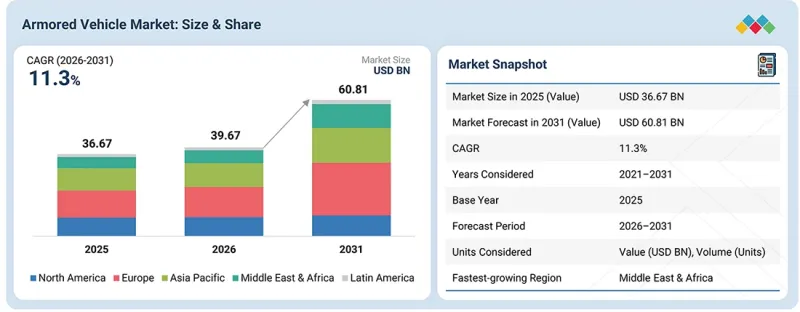
装甲車両市場は、2026年の396億7,000万米ドルから、2031年までに608億1,000万米ドルへと拡大し、予測期間中のCAGRは11.3%になると見込まれています。
数量ベースでは、市場は2026年の8万7,159台から2031年までに13万39台へと拡大し、CAGRは10.8%になると予測されています。各国軍が、新型装甲プラットフォーム、車両の近代化、防護移動能力、生存性、火力、および戦場における通信連携への投資を拡大していることから、市場は拡大を続けています。
| 調査範囲 | |
|---|---|
| 調査対象期間 | 2021年~2031年 |
| 基準年 | 2025 |
| 予測期間 | 2026年~2031年 |
| 算定単位 | 金額(10億米ドル) |
| セグメント | プラットフォーム、モビリティ、地域別 |
| 対象地域 | 北米、欧州、アジア太平洋地域(APAC)、その他の地域(RoW) |
装甲車両は、直接戦闘、兵員輸送、偵察、火力支援、工兵任務、回収、兵站、防空、およびその他の戦場任務に配備されています。能動防御システム、デジタル車両アーキテクチャ、センサー、セキュア通信、電力管理、およびネットワーク化された指揮統制システムの進歩により、車両の防護性能、状況認識能力、および任務の有効性が向上しています。例えば、ラインメタル社は、最新の陸上プラットフォーム全体にわたり、デジタルアーキテクチャ、能動防御技術、およびセンサーからエフェクターに至るネットワーク化された機能を統合しています。
「技術別に見ると、予測期間中、電気駆動セグメントが最も高いCAGRを記録すると見込まれています。」
防衛機関がハイブリッド電気式および電気駆動式の車両アーキテクチャへの投資を拡大するにつれ、電動装甲車両セグメントは最も速いペースで成長すると予想されます。これらのシステムは、車載電力の増強、音響シグネチャの低減、エネルギー管理の改善、およびセンサー、通信、能動防御、その他の電子システムに対する柔軟性の向上を実現できます。例えば、ラインメタル社の「Lynx XM30」は、発電能力と戦場での機動性を向上させると同時に、将来の技術統合にも対応できるよう設計されたハイブリッド電気パワートレインを搭載しています。
「システム別では、ベトロニクスおよび電力システム分野が、予測期間中に最も高いCAGRを記録すると見込まれています。」
装甲車両に、より多くのセンサー、通信機器、デジタル制御装置、防護システム、兵器用電子機器、および任務遂行用コンピューティング機能が統合されるにつれ、ベトロニクス・電力システム分野は急速に成長すると予想されます。電気負荷の増大に伴い、発電、配電、エネルギー貯蔵、およびデジタル車両アーキテクチャの改善に対するニーズが高まっています。そのため、新しい車両設計では、プラットフォームのライフサイクル全体を通じて、将来の任務用装備やソフトウェア主導のアップグレードをサポートできる、拡張性の高い電気システムがより重視されています。
「地域別では、アジア太平洋地域が予測期間中に2番目に大きな市場シェアを占めると見込まれています。」
アジア太平洋地域の装甲車両市場は、各国が歩兵戦闘車、防護移動車両、砲兵プラットフォーム、および現地での車両生産への投資を継続しているため、予測期間中に2番目に大きなシェアを占めると見込まれています。例えば、オーストラリアは、国内で製造された「レッドバック」歩兵戦闘車129両を調達しているほか、2026年までに268両を追加発注することで「ブッシュマスター」の保有台数を拡大しています。これらのプログラムは、新しい装甲プラットフォームに対する地域的な需要、国内製造、および長期的な維持管理を支えています。
装甲車両市場の主要な参加者のプロファイルの内訳は以下の通りです:
- 企業タイプ別:ティア1-40%、ティア2-35%、ティア3-25%
- 役職別:Cレベル-25%、ディレクターレベル-35%、その他-40%
- 地域別:北米-35%、欧州-30%、アジア太平洋-25%、中東・アフリカ-5%、ラテンアメリカ-5%
調査範囲:
本市場調査は、装甲車両市場のさまざまなセグメントおよびサブセグメントを対象としています。本調査は、各分野および地域における同市場の規模と成長の可能性を推定することを目的としています。また、市場における主要企業の詳細な競合分析、企業プロファイル、製品および事業提供に関する主な所見、最近の動向、ならびに各社が採用している主要な市場戦略についても網羅しています。
本レポートをご購入いただく理由:
本レポートは、市場をリードする企業や新規参入企業に対し、装甲車両市場全体の売上高に関する最も正確な推計値に関する情報を提供します。また、利害関係者が競合情勢を理解し、自社のビジネスをより良い位置づけに導き、適切な市場参入戦略を策定するためのさらなる洞察を得るのに役立ちます。さらに、本レポートは利害関係者が市場の動向を把握する一助となり、主要な市場促進要因、抑制要因、課題、および機会に関する情報を提供します。
本レポートでは、以下のポイントに関する洞察を提供しています:
- 市場促進要因(新型装甲車への防衛費の増加、老朽化した装甲車隊の更新、戦場における脅威の高まりによる車両防護性能の向上ニーズの増大)、制約要因(開発および調達に要する期間の長さ、既存の装甲車隊の長い耐用年数)、機会(既存の装甲車両の近代化および改修;無人装甲地上車両の採用拡大;電気式およびハイブリッド式装甲車両の開発)、課題(車両の防護性能、重量、機動性のバランス調整;予備部品および熟練した整備要員の不足;複数の先進システムを装甲車両に統合すること)
- 市場浸透:市場をリードする主要企業が提供する装甲車両に関する包括的な情報
- 製品開発・イノベーション:装甲車市場における今後の技術、研究開発活動、および新製品発売に関する詳細な分析
- 市場開発:さまざまな地域における収益性の高い市場に関する包括的な情報
- 市場の多様化:装甲車両市場における新製品、未開拓地域、最近の動向、および投資に関する網羅的な情報
- 競合分析:装甲車両市場における主要企業の市場シェア、成長戦略、製品、および製造能力に関する詳細な評価
よくあるご質問
目次
第1章 イントロダクション
第2章 エグゼクティブサマリー
第3章 重要考察
- 装甲車両市場における事業者にとって魅力的なビジネスチャンス
- 装甲車両市場:プラットフォーム別
- 装甲車両市場:モビリティ別
- 装甲車両市場:支出別
- 装甲車両市場:エンドユーザー別
第4章 市場概要
- 市場力学
- 促進要因
- 抑制要因
- 機会
- 課題
- 未充足ニーズと未開拓分野
- 車両重量を増やすことなく、ドローンや上空からの攻撃に対する防御力を向上させる
- 先進的な車両システムのための、より大きな出力、スペース、およびアップグレード能力
- 既存の装甲車両群向けの共通モジュラー型改修アーキテクチャ
- 公開された技術データと信頼性の高い部品供給により、維持管理が容易な車両システム
- 相互に連携した市場と、セクター横断的なビジネスチャンス
- 軍用車両用防護システム
- 軍事用C2および戦術通信システム
- 軍用兵器、砲塔、および射撃管制システム
- 軍用地上車両のMROおよび維持管理
- ティア1/2/3企業の戦略的動き
第5章 業界動向
- エコシステム分析
- 主要企業
- スタートアップおよび中小企業
- エンドユーザー
- バリューチェーン分析
- 貿易分析
- 輸入シナリオ(HSコード8710)
- 輸出シナリオ(HSコード8710)
- ケーススタディ分析
- RHEINMETALL AG、ハンガリー向けに「LYNX KF41」の現地生産体制を確立
- GENERAL DYNAMICSの「ストライカーM-SHORAD」が、機動的な航空機およびドローン防衛向けに装甲車両を改良
- HANWHA AEROSPACEの「レッドバック」、オーストラリアのIFVプログラムにおいて競合評価段階から本選へ進出
- 主要な会議およびイベント(2026年~2027年)
- 投資および資金調達のシナリオ
- 顧客の事業に影響を与える動向/ディスラプション
- マクロ経済の見通し
- GDPの動向と予測
- 世界の航空宇宙・防衛産業の動向
- 参考価格分析
- 運用データ
- 部品表
- 総所有コスト(TCO)
- ビジネスモデル
- 政府による直接調達および複数年契約
- 現地生産および技術移転
- ライフサイクルサポートおよび可用性ベースのサービス
- 最終用途産業への影響
第6章 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
- 主要技術
- 防護・生存性技術
- 機動性・動力技術
- 兵器・射撃管制技術
- 補完技術
- デジタル車両アーキテクチャおよび戦場における接続性
- センシング、状況認識および意思決定支援技術
- 電子戦・電磁作戦技術
- 関連技術
- 自律走行車両技術
- 車外無人システムおよび人間と機械の連携
- オフボード型精密・長射程エフェクター
- 技術ロードマップ
- 特許分析
- 将来の応用
- AI/生成AIの影響
- 装甲車両市場におけるAIの導入:主な使用事例と市場の可能性
- 装甲車両市場におけるAIの導入:事例研究
- 相互連携するエコシステムと市場関係者への影響
- AI/生成AIの導入に対する顧客の準備状況
第7章 持続可能性と規制状況
- 地域ごとの規制とコンプライアンス
- 規制機関、政府機関、およびその他の組織
- 主要な規制
- 業界基準
- サステナビリティの取り組み
- ハイブリッド・電気推進および電動化
- 燃料および運用時のエネルギー効率
- 車両の近代化および耐用年数の延長
- リマニュファクチャリング、修理、および部品の再利用
- 有害物質および廃棄物の削減
- 認証、表示、および環境基準
第8章 顧客情勢と購買行動
- 意思決定プロセス
- 購入者の利害関係者と購入評価基準
- 購入評価基準
- 購入基準
- 導入の障壁と社内の課題
- 各種最終用途産業における未充足ニーズ
第9章 装甲車両市場:プラットフォーム別
- 装甲戦闘車両
- 装甲砲兵・火力支援車両
- 装甲工兵車両
- 装甲兵站・回収車両
- 装甲CBRNE車両
- 特殊装甲支援車両
第10章 装甲車両市場:技術別
- 従来型装甲車両
- 電気装甲車両
- ハイブリッド電気装甲車両
第11章 装甲車両市場:機動性別
- 車輪式
- 履帯式
第12章 装甲車両市場:移動方式別
- 有人車両
- 無人車両
- 有人・無人選択式車両
第13章 装甲車両市場:システム別
- パワートレインシステム
- 兵器・砲塔システム
- 防護・生存性システム
- C2/C4ISR、通信・航法システム
- ビートロニクスおよび電力システム
- 車体・構造・乗員システム
- 統合、組立、試験およびプログラムの実施
第14章 装甲車両市場:支出別
- 新規調達
- 近代化・アップグレード
- MROおよび維持管理
第15章 装甲車両市場:重量クラス別
- 軽重量(15トン以下)
- 中重量(15トン超~35トン)
- 重重量(35トン超~60トン)
- 超重重量(60トン超)
第16章 装甲車両市場:エンドユーザー別
- 陸軍
- 海軍
- 国土安全保障
- 空軍
第17章 装甲車両市場:地域別
- 北米
- 米国
- カナダ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- ポーランド
- その他欧州
- アジア太平洋地域
- インド
- 日本
- 韓国
- オーストラリア
- その他アジア太平洋地域
- 中東・アフリカ
- GCC
- イスラエル
- トルコ
- 南アフリカ
- ラテンアメリカ
- ブラジル
- メキシコ
第18章 競合情勢
- 主要参入企業の戦略/強み、2021年~2025年
- 収益分析、2021年~2025年
- 市場シェア分析(2026年)
- ブランド/製品比較
- 企業評価および財務指標
- 企業評価マトリックス:主要企業、2025年
- スター企業
- 新興リーダー
- 広範な影響力を持つ企業
- 参入企業
- 企業の事業展開
- 企業の事業展開
- 地域における事業展開
- プラットフォームの展開状況
- 技術の展開状況
- モビリティの展開状況
- 企業評価マトリックス:スタートアップ/中小企業、2025年
- 先進的な企業
- 対応力のある企業
- ダイナミックな企業
- スタート地点
- 競合ベンチマーキング
- 競合シナリオ
- 製品発売
- 取引
- その他の動向
第19章 企業プロファイル
- 主要企業
- GENERAL DYNAMICS CORPORATION
- KNDS
- RHEINMETALL AG
- BAE SYSTEMS
- OSHKOSH CORPORATION
- HANWHA AEROSPACE CO., LTD.
- LOCKHEED MARTIN CORPORATION
- THALES
- ST ENGINEERING
- ELBIT SYSTEMS LTD.
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- HYUNDAI ROTEM COMPANY
- TEXTRON INC.
- OTOKAR OTOMOTIV VE SAVUNMA SANAYI A.S.
- DENEL SOC LTD
- FNSS
- RTX
- IDV
- PARAMOUNT GROUP
- ARMOURED VEHICLES NIGAM LIMITED
- その他の主要企業
- ARQUUS
- TATRA TRUCKS A.S.
- KALYANI STRATEGIC SYSTEMS LTD.
- AM GENERAL
- MAHINDRA EMIRATES VEHICLE ARMOURING FZ LLC
- TATA ADVANCED SYSTEMS LIMITED
- INKAS ARMORED VEHICLE MANUFACTURING
- STREIT GROUP
第20章 調査手法
第21章 将来および新興の装甲車両技術
- ハイブリッド電気推進技術
- マイルド/パラレルハイブリッド
- シリーズハイブリッド
- バッテリー式電気推進技術
- 完全バッテリー電気式プラットフォーム
- 先進バッテリー・エネルギー貯蔵技術
- 静粛なモビリティ/静粛な時計技術
- 燃料電池および代替動力技術
- 水素燃料電池推進
- 代替エネルギー/動力システム
- 次世代推進アーキテクチャ
- 中央電動駆動
- 統合型Eアクスル
- 分散型電動ホイール駆動
- 将来の自動車技術を支える
- 高電圧電気アーキテクチャ
- 外部給電および車載エネルギー管理
- 先進的な熱管理
- 回生ブレーキおよびエネルギー回収
- 技術の成熟度と導入の見通し
- 現在の開発状況
- 主要な技術的課題
- 将来の技術ロードマップ
第22章 付録



