


自動車用ベルトとホース:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Belts And Hoses - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113351
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
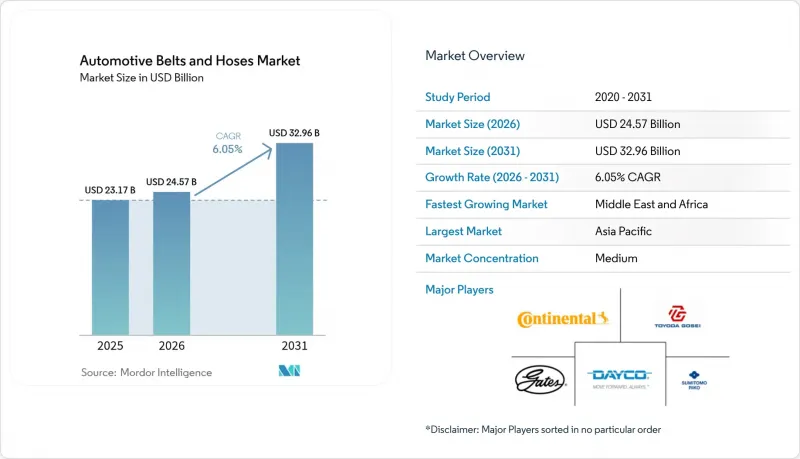
Mordor Intelligenceによると、自動車用ベルトとホース市場の規模は、2025年の231億7,000万米ドルから2026年には245億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.05%で推移し、2031年には329億6,000万米ドルに達すると予測されています。
本レポートは、ベルトタイプ(ドライブベルト、タイミングベルト、アクセサリー&ストレッチフィットベルト、マイクロV/ポリV)、ホースタイプ(燃料供給用、ブレーキ用、パワーステアリング用など)、車両タイプ(乗用車および商用車)、販売チャネル(OEMおよびアフターマーケット)、地域(北米、南米など)ごとに分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の自動車用ベルトとホース市場の動向と洞察
アジアにおける車両保有台数の増加が、サービス用ベルトの交換需要を後押ししています
中国、インド、およびASEAN諸国における車両台数の急速な拡大は、交換需要に相乗効果をもたらしています。保証期間が満了するにつれ、独立系整備工場への需要が高まり、ブランド品のベルトやホースにとってさらなるビジネスチャンスが生まれています。2027年までに年間最大52万5,000台を目標とする「EV3.5プログラム」の下、中国のOEM各社がタイでのEV生産に投資していることは、この地域の勢いを如実に示しています。バッテリー式電気自動車モデルであっても、空調や熱管理にはベルト駆動式コンポーネントが採用されており、高性能ベルトの需要は今後も継続すると見込まれます。インドなどの市場における法規制に基づく点検義務により、交換間隔が正式に定められ、偽造部品の流通が抑制されています。一方、インドの自動車アフターマーケットは、2028年までに飛躍的な成長を遂げると見込まれています。ドライブトレインの高度化が進む中、整備工場が信頼性の高い部品を求めるようになるにつれ、現地での流通体制を拡大できるサプライヤーが最も大きな恩恵を受けるでしょう。
ターボ・ダウンサイジングが耐熱シリコーンホースの需要を押し上げる
排気量が小さく、過給圧が高いエンジンは、吸気経路を極端な高温や脈動にさらします。従来のゴムは150℃を超えると柔軟性を失いますが、シリコーンは200℃を超えても機械的強度を維持し、ターボの効率を低下させる微細な漏れを防ぎます。この技術の採用が最も進んでいるのは、厳しい燃費規制によりダウンサイジングされたターボエンジンの導入が促進されている欧州と北米です。商用車事業者も、整備間隔の延長により総所有コストが低減されるため、シリコーンを好んで採用しています。この変化は、油の浸透を防ぐフッ素シリコーンライナーとシリコーンを接着できる、自動化された多層押出ラインを持つホースメーカーにとって追い風となります。ターボチャージャーは短期的な排出ガス規制目標の達成に不可欠であり続けるため、シリコーンホースの市場成長率は市場全体の成長率を上回ると予想されます。
内燃機関(ICE)の段階的廃止により、2030年以降はタイミングベルトの需要が縮小
規制当局は、将来のパワートレインからカムシャフトの同期機構を排除するという、積極的な電動化目標に合意しつつあります。米国環境保護庁(EPA)は、2032年までに車両平均で1マイルあたり85gのCO2排出量を目標としており、この水準は事実上、OEM各社にゼロ・テールパイプ技術を優先させることを義務付けるものです。欧州連合(EU)のユーロ7規制は2026年に開始され、生涯累積排出量制限がさらに厳格化されます。電気自動車モデルの普及に伴い、タイミングベルトへの需要は減少しています。特に、従来は交換サイクルがアフターマーケットの安定した収益源となっていた成熟市場において、その傾向が顕著です。ステランティスがタイミングベルトの故障を最大10年間保証するなど、OEMによる保証期間の延長は顧客の不安を和らげる一方で、この部品の将来が限られていることを浮き彫りにしています。したがって、タイミングベルトのサプライヤーは、チェーン駆動式ハイブリッドキット、高密度アクセサリーベルト、あるいはセンサー内蔵製品などへの多角化を図り、市場での存在感を維持する必要があります。
セグメント分析
2025年には、ドライブベルトが46.73%という最大の売上シェアを占め、オルタネーター、ウォーターポンプ、コンプレッサーの駆動において不可欠な存在であることを示しています。内燃機関車およびハイブリッド車の導入台数が依然として多いため、自動車用ベルトとホース市場におけるドライブベルトの市場規模は着実に拡大すると予測されています。アクセサリーベルトおよびストレッチフィットベルトは、販売数量こそ少ないもの、保証リスクを低減するメンテナンスフリーのアセンブリをOEMが義務付けていることから、CAGR6.25%で拡大しています。これらのベルトはテンショナーを不要にし、軽量化を図り、燃費を向上させます。EPDMやHNBRなどの高級エラストマーの採用により平均単価が上昇しているため、自動車用ベルトとホース市場は恩恵を受けています。コンチネンタル社の「Conti Unipower」エラスティックシリーズは、厳しいNVH基準を満たしつつ、テンショナーレスシステムへの移行を示す好例です。
自動車メーカーは、スペースに制約のある電気自動車プラットフォームにおいて、幅1ミリメートルあたりの動力伝達効率が高いことから、マイクロVおよびポリVプロファイルを好んで採用しています。タイミングベルトは既存の車両群で引き続き使用されていますが、電動化が加速するにつれて、その長期的な動向は下降傾向にあります。サプライヤー各社は、タイミングベルトキットをウォーターポンプの交換部品とセットで販売することでリスクを軽減しており、この取り組みにより、整備時の購入品目数が増加しています。ゲイツ社のハイブリッド車向けタイミングチェーンキットは、ベルトメーカーが従来のベルト需要の減少を相殺するために、隣接する技術分野へ事業を多角化している実例を示しています。世界の内燃機関(ICE)の生産が続く限り、ドライブベルトはサプライヤーの収益の柱であり続けるでしょうが、将来のパワートレインアーキテクチャに対応したストレッチフィットやマイクロVのバリエーションへの戦略的投資がますます増加しています。
2025年、自動車用ベルトとホース市場において、加熱・冷却用ホースは29.12%のシェアを占め、あらゆる推進方式において不可欠な存在であることを改めて示しました。電気自動車(EV)モデルでは、バッテリー、インバーター、モーターの精密な熱制御に対する需要が高まっており、誘電性冷却液に対応する多層EPDMやシリコーン構造への仕様転換が進んでいます。OEM各社が高電圧部品用の専用冷却ループを導入するにつれ、排出ガス対策およびEV用熱管理ホースの自動車用ベルトとホース市場規模は、CAGR6.32%で拡大すると予測されており、これはホースカテゴリーの中で最も高い成長率となります。
燃料ラインは、ハイブリッド車や従来型車両において依然として重要性を保っていますが、2030年以降は徐々に市場が縮小していく見込みです。ブレーキホースは、回生ブレーキ条件下でより高い破裂強度を要求する新たな安全基準の導入により、需要が拡大しています。一方、ターボチャージャー用ホースは、依然としてディーゼルエンジンを採用している商用車におけるダウンサイジングの動向を追い風としています。高度なフルオロシリコーンライニング技術を持つホースサプライヤーは、上昇する耐熱性および耐薬品性の要件を満たしています。パワーステアリング用ホースは、電動ステアリングラックの普及に伴い減少傾向にありますが、大型トラックでの需要は持続しており、予測期間を通じて出荷量は安定すると見込まれます。
地域別分析
2025年、アジア太平洋地域は、中国の生産規模とインドの急増するサービス需要に支えられ、世界の売上高の44.08%を占めました。中国本土はスマートEVの主導権を握りつつあり、2025年には電気自動車が飛躍的に増加すると予測されており、これが先進的なバッテリー冷却ホースの需要を後押ししています。タイの「EV3.5」プログラムなどのASEAN諸国の優遇措置により、中国の自動車メーカーが現地での組立拠点を確立するにつれ、地域におけるベルトおよびホースの出荷量は拡大しています。さらに、整備されたゴムサプライチェーンの存在が国内での部品製造を支えており、サプライヤーを国際的な物流混乱からある程度保護しています。
北米では、車両の平均使用年数が12.5年と長く、サービスパーツの消費が伸びていることから、堅調な需要が維持されています。また、米国はコネクテッド診断技術の先駆的役割を果たしており、これによりアフターマーケットの支出が、純正部品と同等の高品質なアフターマーケット部品へと向かっています。カナダでは、電気軽トラックの普及が積極的に推進されており、その一例として、グッドイヤー社がオンタリオ州に5億7,500万カナダドルを投資し、EV向けタイヤおよびホース製品の生産を開始したことが挙げられます。欧州では、高温安定性が高く、透過性が低い高品質な素材を必要とする厳格なユーロ7基準のおかげで、大きなシェアを占めています。とはいえ、ベルトを不要とする電気自動車のアーキテクチャが普及しつつあるため、成長は鈍化しています。
中東・アフリカ地域は、2031年までのCAGRが6.42%と、地域別で最も高い成長率を記録しています。特に湾岸協力会議(GCC)加盟国におけるインフラの整備が進み、ベルトやホースの交換頻度が高い商用車フリートが増加しています。アフリカ諸国は、中古車の輸入増加の恩恵を受けています。これらの車両はすぐに整備市場に流入し、交換部品を必要とします。物流回廊や電子商取引プラットフォームの改善により、ブランド部品の納期が短縮され、需要がさらに刺激されています。政府主導の工業化により、モロッコ、南アフリカ、エジプトでは現地組立が進められており、アフターマーケットの伸びを補完するOEM純正部品の供給量が増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アジアにおける自動車保有台数の増加が、サービスベルトの交換需要を押し上げています
- ターボ・ダウンサイジングが耐熱シリコーンホースの需要を押し上げる
- BEV/テスラ式補助ベルトの廃止が軽量ベルトの普及を後押し
- OTAによる予知保全がアフターマーケットでの交換を促進しています
- ティア1メーカーによるNVH低減への取り組みが、EPDMホースの需要を押し上げている
- 水素アイスプロトタイプには、2層編組ホースが必要です
- 市場抑制要因
- ICEの段階的廃止により、2030年以降のタイミングベルト需要が縮小
- 原材料価格の変動が利益率を圧迫しています
- 偽造部品がブランド製品のシェアを蝕んでいます
- ベルトの不具合をめぐる訴訟により、保証コストが増加しています
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ベルトタイプ別
- ドライブ(サーペンタイン、Vベルト)
- タイミング(歯付き)
- アクセサリーおよびストレッチフィット
- マイクロV/ポリVベルト
- ホースタイプ別
- 燃料供給
- ブレーキ
- パワーステアリング
- 冷暖房
- ターボチャージャーおよびチャージエア
- 空調用冷媒
- 排出ガス/EVの熱管理
- 車両タイプ別
- 乗用車
- 商用車
- 販売チャネル別
- OEMs
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Continental AG
- Gates Industrial Corp
- Sumitomo Riko Co Ltd
- Toyoda Gosei Co Ltd
- Dayco IP Holdings LLC
- Goodyear Tire & Rubber Co
- Schaeffler AG
- Hutchinson SA
- Yokohama Rubber Co Ltd
- ACDelco(General Motors)
- Nichirin Co Ltd
- Bando Chemical Industries
- SKF Group
- Optibelt GmbH
- Mitsuboshi Belting Ltd
- Fenner Drives(Michelin)
- CRP Industries
- Trelleborg AB