


SDHI殺菌剤:市場シェア分析、産業動向・統計データ、成長予測(2026年~2031年)
SDHI Fungicide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113338
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、SDHI殺菌剤の市場規模は、2025年の39億3,000万米ドルから2026年には42億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR7.72%で推移し、2031年には61億4,000万米ドルに達すると予測されています。
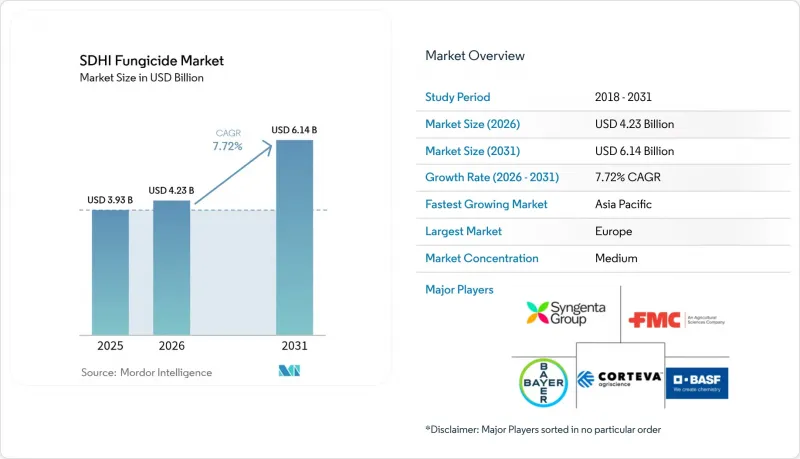
当レポートは、用途別(穀物、豆類・油糧種子など)、適用方法別(葉面散布など)、有効成分別(ボスカリド、フルオピラムなど)、剤形の種類別(液状フロワブル剤、顆粒水和剤など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のSDHI殺菌剤市場の動向と洞察
気候変動に起因する病害圧
病原体の進化と地理的拡大により、世界の農業におけるSDHI殺菌剤の需要パターンが変化しています。小麦いもち病(Magnaporthe oryzae)は、バングラデシュおよびブラジルで恒常的な個体群を形成しており、生産者はSDHI(コハク酸脱水素酵素阻害剤)循環プログラムを実施せざるを得なくなっています。気温や降雨パターンの変化により、フザリウム病、セプトリア病、および小麦いもち病の感染期間が長期化しています。こうした病害サイクルの長期化に伴い、殺菌剤の追加散布が必要となり、SDHIの使用量が増加しています。気候変動に起因する病害圧力は、従来の殺菌剤導入パターンとは異なり、持続的な需要の伸びをもたらしています。イソフルシプラムやベンゾビンディフルピルを含む新しいSDHI系化合物は、従来のトリアゾール系やストロビルリン系殺菌剤と比較して、様々な環境条件下で優れた効力を発揮します。
新興市場におけるSDHI登録承認の急速な拡大
アジア太平洋および南米市場における最近の規制変更は、SDHI殺菌剤メーカーに成長機会をもたらしています。中国では、2024年に「採用および医療支援に関する州間協定(ICAMA)」により、ボスカリドおよびフルオピラムの製剤に関する国内生産ライセンスを含め、複数のSDHIの登録が承認されました。ブラジルでは、大豆およびトウモロコシへの使用に関する登録手続きが簡素化され、農家に対し、耐性問題に対処するための代替手段が提供されました。2024年、インドの食品安全基準庁(FSSAI)は、ハーブおよびスパイスに含まれる農薬の最大残留基準値(MRL)を0.01 mg/kgから0.1 mg/kgに引き上げ、インドの農業部門全体でのより広範な採用を可能にしました。こうした規制上の進展は、登録書類を整備し、現地に生産拠点を有する企業にとって有利に働きます。承認範囲の拡大は、特にSDHI系化合物を他の作用機序と組み合わせた複合製剤を後押しするものであり、包括的な耐性管理戦略を求める規制当局の意向に沿ったものです。
次世代生物学的殺菌剤によるパイプライン競合
特定の作物保護シナリオにおいて、SDHI系化合物の代替として生物学的殺菌剤が受け入れられつつあり、これによりプレミアムセグメントの市場成長が制限される可能性があります。大手農薬企業は、合成・生物学的製品を組み合わせた製品を開発するため、生物的防除の能力を獲得しています。2024年にCertis Biologicals社がHowler社およびTheia社を買収したことは、特定の作物において同等の有効性が実証されたことを示しています。BASF社の生物的殺菌剤「Serifel」は、複数の作用機序を通じて広範囲な病害防除を実現し、総合的害虫駆除プログラムにおけるSDHIの使用削減を可能にしています。高級果物・野菜市場では、購入者が化学物質不使用の農産物を優先する傾向にあるため、生産者は生物学的代替品への移行を進めています。
セグメント分析
2025年時点で、穀物はSDHI殺菌剤市場シェアの44.22%を占めています。この圧倒的なシェアは、世界の小麦、トウモロコシ、大麦の生産システムにおける広大な作付面積と、徹底した病害管理の必要性に起因しています。小麦産地におけるフザリウム穂枯病や、トウモロコシにおける灰色葉斑病の蔓延が、SDHI(特にSDHI系成分と他の作用機序を組み合わせた製品)に対する安定した需要を牽引しています。
芝生・観賞植物は、2031年までのCAGRが9.55%と、最も急速に成長している用途セグメントです。この成長は、ゴルフ場、スポーツ施設、造園用途における高い価格受容性と、集中的な維持管理の必要性によって牽引されています。果物・野菜分野は、特産作物向けの新たなSDHI使用承認により拡大しています。一方、綿花やサトウキビなどの商業作物では、高付加価値の生産システムにおいてSDHIプログラムが導入されています。豆類および油糧種子の用途は、特に病害圧が高まっている北米地域において、大豆やキャノーラの生産者が白カビ病やスケロチニア病の管理のためにSDHIベースのソリューションを採用していることから、引き続き成長しています。このような用途の多様性により、規制要件を満たしつつ、特定の作物病害を対象とした特殊な製剤の開発が可能となっています。
葉面散布用途は、確立された生産者の慣行と、あらゆる作物システムにおける葉部病原菌に対する実証済みの有効性に支えられ、2025年にはSDHI殺菌剤市場規模の66.35%を占めています。種子処理用途は、新たなSDHI製剤の承認と、生育初期の病害防除に対する需要の高まりに牽引され、2031年までCAGR9.78%で成長しています。収穫後処理は、穀物貯蔵保護や果実の保存など、特定の市場セグメンテーションを占めており、特殊な製剤開発能力と必要な規制当局の認可を有する企業にとって、ビジネスチャンスを生み出しています。
種子処理への移行には、環境への影響の最小化、病原体の精密な防除、殺虫剤や植物成長調整剤などの他の種子処理製品との相性など、多くの利点があります。BASF社の種子処理剤「ILeVO」(フルオピラム)は、SDHI系化合物がトウモロコシや大豆の苗を土壌伝染病から保護する上で有効であることを示す好例です。規制当局は、ドリフトの低減や環境リスクの低さから、葉面散布よりも種子処理を好んでいます。この動向は、種子処理製剤の専門知識を有し、種子生産者や商業用処理施設と強固な関係を維持している企業にとって有利に働きます。
地域別分析
2025年、欧州はSDHI殺菌剤市場シェアの33.74%を占めました。同地域における広範な穀物生産、充実した農業指導サービス、および厳格な適正使用要件により、SDHI系薬剤は耐性管理戦略において不可欠な要素として定着しています。統合的害虫管理(IPM)の実践を支援する同地域の補助金制度により、規制上の課題があるにもかかわらず、高品質な殺菌剤への需要が維持されています。ドイツ、フランス、英国は、穀物生産が盛んであり、SDHIの使用が定着しているため、主要市場となっています。スペインとイタリアは、特に果物や野菜などの特産作物の用途に重点を置いています。フランス食品・環境・労働衛生安全庁(ANSES)および欧州食品安全機関(EFSA)による継続的な規制見直しは、欧州の特定の地域における将来の市場成長に影響を与える可能性があります。
アジア太平洋地域は、2031年までのCAGRが9.52%と、最も高い成長率を示しています。この成長は、中国やインドにおける農業の近代化、新たなSDHI製品の承認、および様々な作物体系における病害圧の高まりに起因しています。中国におけるSDHIの国内製造能力と、主要有効成分に関する規制の枠組みが、この地域の成長を支えています。インドでは、特産作物の拡大と最大残留基準(MRL)の改善が、市場の発展を促進しています。日本とオーストラリアは、SDHIの使用が定着しており、プレミアム価格も受け入れられている成熟市場です。
北米では、特にトウモロコシや大豆の栽培において、SDHI系薬剤が重要な耐性管理ソリューションを提供していることから、広範な穀物生産と包括的な病害管理プログラムを通じて、着実な成長を維持しています。南米、中東・アフリカでは、農業生産の拡大と殺菌剤の採用増加により、成長機会が見込まれます。ブラジルにおける農業の拡大や、大豆・トウモロコシへのSDHI系薬剤の承認は大きな市場の可能性を秘めており、一方、アルゼンチンをはじめとするその他の地域市場では、穀物や特産作物向けのSDHIプログラムが展開されています。
その他の特典:
- Excel形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 分析の前提条件と市場の定義
- 分析範囲
第2章 分析手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 気候変動に起因する疾病の脅威
- 新興市場におけるSDHIの適応症承認の急速な拡大
- デジタル農業の意思決定ツールとの連携
- 真菌病原体における多剤耐性の高まり
- 低マージンの畑作作物における収量向上の必要性
- 投資家の注目は、低炭素型の作物保護ポートフォリオに集まっています
- 市場抑制要因
- 次世代の生物学的殺菌剤によるパイプライン競合
- 最大残留基準(MRL)に対する監視の強化
- 高い創薬・登録コスト
- 主要なSDHI中間体のサプライチェーンにおける変動性
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模・成長率の予測
- 用途別
- 穀物
- 豆類・油糧種子
- 商業作物
- 果物・野菜
- 芝生・観賞植物
- その他の用途(牧草・飼料、花など)
- 適用方法別
- 葉面散布
- 種子処理
- ポストハーベスト処理
- 有効成分別
- ボスカリド
- フルオピラム
- フルクサピロキサド
- ビクサフェン
- ベンゾビンディフルピル
- イソフルシプラム
- その他(ペンチオピラド、セダキサン、イサフルメットなど)
- 剤形の種類別
- 液状フロワブル剤
- 水和性顆粒
- 乳剤
- 水和剤
- その他の剤形(散布用粉末、水溶性粉末など)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- スペイン
- 英国
- フランス
- ドイツ
- ロシア
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Syngenta Group
- BASF SE
- Bayer AG
- Corteva Agriscience
- FMC Corporation
- UPL Limited
- Sumitomo Chemical Co., Ltd.
- Nufarm Limited
- PI Industries Limited
- Rallis India Limited(A Subsidiary of Tata Chemicals)
- Godrej Agrovet Limited
- Hebei Lansheng Biotech Co., Ltd..
- Natursim Science Co., Ltd.
- Indofil Industries Limited(KK Modi Group)
- Ishihara Sangyo Kaisha, Ltd.
第7章 肥料業界のCEOが直面する重要な戦略的課題
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日