


製造業におけるクラウドセキュリティ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cloud Security In Manufacturing Industry - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113313
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
製造業におけるクラウドセキュリティ市場の規模は、2025年の24億2,000万米ドルから2026年には27億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR12.18%で推移し、2031年には48億2,000万米ドルに達すると予測されています。
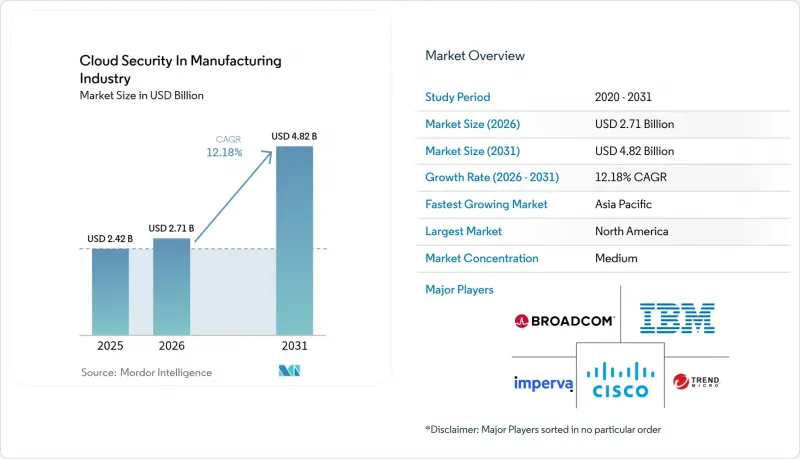
本レポートは、ソリューション別(アイデンティティおよびアクセス管理(IAM)など)、セキュリティタイプ別(アプリケーションセキュリティなど)、サービスモデル別(SaaSセキュリティなど)、導入モデル別(パブリッククラウドなど)、組織規模別(大企業および中小企業)、地域別(北米など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
製造業におけるクラウドセキュリティの動向と洞察
急増するマルチクラウドの複雑さが攻撃対象領域を拡大
現在、製造業者はAWS、Azure、Google Cloudを横断して事業を展開しており、95%が少なくとも2つのプロバイダーを利用しています。これらの環境を従来の現場システムに接続することで、脅威の侵入経路が増加し、コンプライアンス対応が複雑化しています。ITとOTの両方のテレメトリを解釈できる統合型クラウドセキュリティプラットフォームには、高額な予算が割り当てられています。生産を中断することなくプログラマブルロジックコントローラ(PLC)を保護する、エージェントレスで実行時を認識する制御機能に対する需要は極めて高まっています。異種混在環境全体でのポリシーオーケストレーションを簡素化するベンダーは、明確な優位性を獲得しています。
規制要件がセキュリティ支出を加速させる
EUのNIS2指令や米国のCMMCレベル2の義務の実施により、監視、インシデント報告、サプライチェーン保証の即時的なアップグレードが求められています。製造業者は、契約除外を回避するために、FedRAMP認定サービスや自動化されたコンプライアンスツールに投資しています。インドや日本における同様の規制は複雑さを増大させ、機密データをローカライズするための地域ホスト型ソブリンクラウドの採用を後押ししています。導入期間が短いことから、コンプライアンスはガバナンス上の課題から、予算配分の主要な原動力へと変化しています。
管理されていないマシンIDに起因する「ID債務」
工場現場では、IoTセンサー、ロボット、エッジゲートウェイの数が人間を上回っていますが、企業の75%が認証情報のライフサイクル管理を欠いています。有効期限が切れた証明書やハードコードされた鍵は、攻撃者にとって隠れた侵入経路となります。ゼロトラストを数百万もの非人間アイデンティティに拡大するには、自動的な検出、ローテーション、失効のワークフローが必要ですが、多くの工場では依然としてこれが欠如しており、高度なクラウドサービスの即時導入を妨げています。
セグメント分析
2025年、製造業におけるクラウドセキュリティ市場の37.10%をアイデンティティおよびアクセス管理(IAM)が占めており、すべてのユーザーおよびマシンのセッションを厳格に管理する必要性が差し迫っていることを反映しています。製造業者は、特権アクセス・ヴォールトをゼロトラスト・セグメンテーションと統合し、横方向の移動を抑制しています。最新のIAMスタックには、ロボットや積層造形プリンター向けの認証局が組み込まれており、ITとOTにわたるポリシーを統一しています。データ損失防止(DLP)はCAGR12.37%で成長しており、輸出規制の対象となる設計ファイルがCADシステムと委託組立業者との間でやり取りされるにつれて、その重要性が高まっています。設計図面を分類し、異常なピークによるデータ流出を阻止する高度なDLPは、増加する知的財産(IP)の盗難に対処しています。
マイクロセグメンテーション機能は、生産ラインにデータを供給するKubernetesクラスタ内のワークロードに動的ポリシーを紐付けることで、IAMを強化します。リアルタイムのリスクスコアを用いた条件付きアクセスは、侵害の疑いがある際に認証情報の使用を制限し、ランサムウェアに対する耐性を高めます。一方、量子コンピューティング対応アルゴリズムがパイロット段階に入るにつれ、暗号化および鍵管理モジュールの重要性が高まっています。これらの動向が相まって、製造業におけるクラウドセキュリティは、稼働時間を損なうことなく数百万のエンドポイントまで拡張可能な、ID中心の制御に焦点を当て続けています。
2025年、製造業におけるクラウドセキュリティ市場のうち、アプリケーションセキュリティが37.75%のシェアを占めました。これは、製造企業がMESやPLMのワークロードを、パブリッククラウド上でホストされるコンテナへと移行しているためです。ランタイム保護、ソフトウェア構成分析、およびAPIゲートウェイが、中核となる防御層を形成しています。ネットワークセキュリティは、SD-WANリンクを経由してクラウドデータレイクへ送受信されるOTトラフィックに対するイーストーウエスト検査に牽引され、年率12.62%の成長が見込まれています。製造業者は、ModbusおよびOPC UAプロトコルに最適化されたディープパケットインスペクションを適用し、コマンドスプーフィングを阻止しています。
5Gプライベートネットワークを活用したエッジ展開により、マイクロファイアウォールやゼロトラストネットワークアクセスへの需要はさらに高まっています。データベース、エンドポイント、電子メールのセキュリティへの導入は着実に進んでいるもの、追加投資は、トラフィックの異常とアプリケーションログを関連付けるネットワーク検知・対応エンジンに集中しています。この傾向は、製造業におけるクラウドセキュリティが、アプリケーション層とネットワーク層を、単一のポリシーエンジンによって管理される単一の統合ファブリックとして扱うようになってきていることを浮き彫りにしています。
地域別分析
2025年、北米は製造業におけるクラウドセキュリティ市場の38.20%を占めました。これは、防衛関連請負業者に対するCMMCの厳格な施行や、56億米ドル規模の「ミッション・パートナー・エンバイロメント(Mission Partner Environment)」などの数十億米ドル規模の連邦プログラムによるものです。米国の自動車および航空宇宙業界の主要企業は、ティア1サプライヤーに対してゼロトラスト導入の証明を要求しており、これがプラットフォームの標準化を促進しています。カナダのCPCSCは、2025年冬より、国境を越えるコンポーネントに対するNIST準拠の認証を導入し、同国の地域におけるリーダーシップをさらに強化しています。
欧州では、NIS2指令を背景に動きが加速しており、製造企業は2025年までにインシデント監視、リスク管理、サプライチェーンセキュリティの導入を義務付けられています。ドイツ、フランス、英国では、GDPRおよび今後施行されるAI法のデータガバナンス条項に準拠するため、現地の通信事業者が管理するソブリンクラウドゾーンに多額の投資が行われています。各国の異なる指針に対応する中で、多国籍の工場全体にわたるリスクを可視化する統合ダッシュボードへの需要が高まっています。
アジア太平洋地域は、各国の「インダストリー4.0」イニシアチブや、注目を集めたOT(オペレーション技術)攻撃後の意識の高まりに後押しされ、12.88%という最も高いCAGRを記録しています。中国、インド、日本では、スマートファクトリーへの補助金と、より厳格なデータローカリゼーションの義務化が組み合わさっており、テレメトリデータを国内に保持するハイブリッドアーキテクチャの導入が進んでいます。この地域の製造業者は、AIを活用した脅威ハンティングに強い関心を示しています。77%がデジタルロードマップにおいてサイバーセキュリティを優先事項としており、67%がクラウドプラットフォームのセキュリティを投資のトップ3に挙げています。多言語の従業員層に合わせた「ソブリンクラウド」や「責任分担」に関するガイダンスは、APAC市場でのシェア獲得を目指すベンダー間の差別化要因となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- マルチクラウドの複雑化が急増し、攻撃対象領域が拡大しています
- 規制上の義務がセキュリティ関連支出を加速させています
- AIを活用した自律的な修復によりMTTRを短縮
- クラウドネイティブ・アプリケーション保護プラットフォーム(CNAPP)の統合の波
- APIの経済的影響がセキュリティ予算を押し上げている
- ハイパースケーラーにおける量子耐性暗号化のパイロット導入
- 市場抑制要因
- 管理されていないマシンIDに起因するID関連の債務
- クラウドに精通したセキュリティエンジニアの不足
- 国境を越えたデータ主権をめぐる摩擦が導入の遅れを招いています
- 隠れたエグレス料金が、セキュアなクラウドアーキテクチャのTCOを押し上げている
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済動向が市場に与える影響の評価
第5章 市場規模と成長予測
- ソリューション別
- IDおよびアクセス管理(IAM)
- データ損失防止(DLP)
- セキュリティ情報およびイベント管理(SIEM)
- 暗号化および鍵管理
- その他のソリューション
- セキュリティタイプ別
- アプリケーションセキュリティ
- データベースセキュリティ
- エンドポイントセキュリティ
- ネットワークセキュリティ
- WebおよびEメールセキュリティ
- サービスモデル別
- SaaSセキュリティ
- PaaSセキュリティ
- IaaSセキュリティ
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッド/マルチクラウド
- 組織規模別
- 大企業
- 中小企業(SME)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Palo Alto Networks Inc.
- Microsoft Corp.
- Cisco Systems Inc.
- Fortinet Inc.
- Check Point Software Tech. Ltd.
- Trend Micro Inc.
- IBM Corp.
- Broadcom Inc.(Symantec)
- Zscaler Inc.
- CrowdStrike Holdings Inc.
- Imperva Inc.
- McAfee LLC
- Sophos Ltd.
- Qualys Inc.
- Amazon Web Services(AWS)
- Google Cloud Security
- Cloudflare Inc.
- Okta Inc.
- Wiz Inc.
- Oracle Corp.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日


