


日本のeコマース:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Japan E-commerce - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 107 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100690
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、日本のeコマース市場の規模は2026年に2,073億3,000万米ドルとなり、2031年までに3,397億3,000万米ドルに達すると予測されており、CAGRは10.38%と堅調な伸びを示しています。
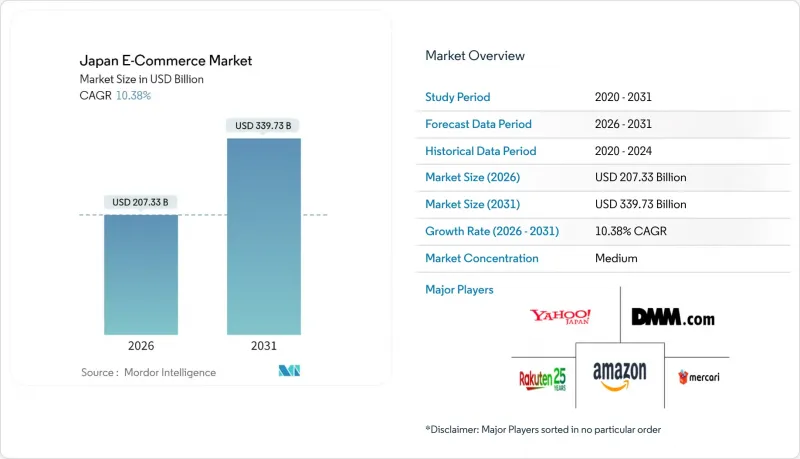
本レポートは、ビジネスモデル(B2C、B2B)、B2Cにおけるデバイスタイプ(スマートフォン/モバイル、デスクトップおよびノートパソコン、その他)、B2Cにおける決済方法(クレジットカードおよびデビットカード、デジタルウォレット、BNPL、その他)、B2Cにおける商品カテゴリー(美容・パーソナルケア、家電、ファッション・アパレル、家具・ホーム、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
日本のeコマース市場の動向と洞察
都市部におけるシルバーエコノミーのデジタル消費の増加
2024年、日本の65歳以上の人口比率は29.3%に達しましたが、東京、大阪、名古屋では高齢者のインターネット利用率が80%台半ばにまで上昇しました。音声アシストによるナビゲーション、家族連携アカウント、そして退職者のスケジュールに合わせた当日配送枠の設定により、利便性の障壁が解消されました。平均2,430万円(16万2,000米ドル)の世帯貯蓄と価格への感度が低いことが相まって、新たにECを利用する高齢者1人あたりの生涯価値は、若年層よりも高くなっています。小売業者は、モバイル決済のフローを3タップで完了する方式に再設計し、健康サプリメント向けの処方箋管理モジュールを組み込むことで、日本のeコマース市場を、従来のテクノロジーに精通したユーザー層を超えて拡大しています。家族間でポイントを共有できるプラットフォームのロイヤリティプログラムは、自由裁量支出をさらに刺激しています。その結果、チャネルの代替ではなく販売量の増加がもたらされ、大都市圏における売上高密度が高まり、物流ルートの経済性が向上しています。
東京・大阪における1時間超地域密着型配送ネットワークの統合
人口密集地域から3km圏内にあるマイクロフルフィルメントセンターが、現在、食料品や日用品の1時間配送を支えています。東京におけるオンライン食料品購入において、当日または翌日配送を希望する割合は2025年に62%に達し、3年間で14ポイント上昇しました。Uber Eats、Wolt、DoorDashは、ダークストア限定商品をセットにすることで顧客を囲い込んでいますが、楽天西友ネットスーパーは、従来のスーパーマーケットのバックヤードに設置した自動ピッキングラインを活用してシェアを守っています。ヤマト運輸が2025年に羽田と地方のハブ間を結ぶ貨物便を導入したのは、ドライバー不足への直接的な対策であると同時に、これらの都市拠点への迅速な商品補充を可能にしました。地域ごとの人口密度が高まるにつれ、価格競争よりもサービスレベルの差別化が重要となり、参入障壁が高まり、既存事業者にとっての顧客生涯価値の期間が長くなっています。
2026年以降の物流人手不足(ヤマトの「2024年問題」)
2024年4月からドライバーの年間残業時間上限が960時間に設定されたことで、小包の取り扱い能力が逼迫し、ヤマトは繁忙期の荷受けを断らざるを得なくなり、商業運賃を2桁引き上げざるを得なくなりました。ドライバーの40%はすでに50歳以上であり、採用者数も年々減少しているため、フルフィルメントコストに波及する構造的な不足が生じています。宅配事業者は人口密度の高い都市部のルートを優先するため、地方の都道府県では配送リードタイムが長くなり、注文量が減少する恐れがあります。貨物便や自律走行配送ルートの導入を試みるプラットフォームが、最悪の影響を和らげる可能性はありますが、人手不足は、日本のeコマース市場において、サービスレベルと利益率に対する中期的な足かせとなり続けるでしょう。
セグメント分析
2025年には、B2C(企業対消費者)取引が取引総額の86.76%を占め、数十年にわたるプラットフォームへの投資を経て、その優位性を確固たるものにしました。こうした支配的な地位にもかかわらず、B2B(企業間)取引は2031年までCAGR12.03%で増加すると予測されており、これは日本のeコマース市場におけるあらゆるモデルの中で最も高い成長率となります。モノタロウは2024年に2,881億円(19億2,000万米ドル)の売上を計上しましたが、メンテナンス・修理・運用(MRO)市場全体に占めるシェアは依然として3%未満にとどまっており、オフライン市場には巨大な未開拓領域が存在することが明らかになりました。調達システムの統合は27.9%増加しており、中堅製造企業が電子カタログをERPワークフローに直接連携させ、手作業によるデータ入力を大幅に削減していることを示しています。楽天カードが2025年3月に、法人向け支出1,100兆円(7兆3,300億米ドル)の獲得を目指す取り組みを開始したことは、法人向け決済への戦略的転換を浮き彫りにしています。電子請求書に対する税制優遇措置が本格化するにつれ、デジタル化された調達は収益構成を変化させ、日本のeコマース市場の規模を拡大すると同時に、処理ミスを削減することになるでしょう。
その一方で、ファックスによる発注が依然として残る間接支出分野における文化的な慣性により、そのメリットは一部抑制されています。しかし、マクロ的な要因、企業の脱炭素化報告、およびサプライチェーンのトレーサビリティに関する規制により、デジタル監査証跡が不可欠となっており、間接的に企業を電子調達へと導いています。サービスプロバイダーは現在、支出分析とコンプライアンスダッシュボードを統合しており、プラットフォームの導入はガバナンス上のリスクヘッジとなっています。デジタルリテラシーが採用基準となっている中小製造業における差し迫った後継者問題と相まって、企業向けeコマースは任意から不可避へと移行しました。その結果、主要プラットフォーム内での資本配分は、消費者維持と産業分野への積極的な進出とのバランスを取りつつあり、日本のeコマース市場全体における競争上の優先順位を再構築しています。
2025年の取引額のうち、スマートフォンが占める割合は64.76%に達し、年間11.48%の成長が見込まれており、シェアと総支出の両方が拡大する見通しです。音声アシスト検索を利用する高齢者や、スマートフォンをメインのコンピューターとして扱うZ世代が、この急増を支えています。デスクトップPCの役割は、画面の広さを活かして機能比較がしやすい高級電子機器など、慎重に検討が必要な購入に限定されつつあります。音声対応デバイスやウェアラブル端末は、自然言語による決済認証の普及に後押しされ、有意義な取引量を記録し始めています。生成AIを活用した試着ツールは、商品発見と購入のステップを単一の操作に統合することで、モバイルでのコンバージョンを加速させています。Perfect Corp.が2025年5月にリリースしたこのツールにより、早期導入者層におけるファッション商品の返品率は18%減少しました。こうした成果は総商品価値に直接寄与し、モバイル経由の売上による日本のeコマース市場規模を押し上げています。
現在の投資優先事項は、親指での操作に最適化されたUX、生体認証ログイン、そして5秒以内の離脱という閾値を下回るための遅延低減に重点が置かれています。並行して行われるデスクトップサイトのアップグレードでは、高額商品向けのARオーバーレイに注力し、視覚的な忠実度が重要な場面での関連性を維持しています。この戦略的な成果として、顧客獲得のファネルが拡大しています。これまでオフライン中心だった高齢層が簡素化されたモバイルインターフェースを通じて参加する一方、若年層ユーザーはソーシャルメディアと連携したストアフロントを通じてエンゲージメントを深めています。この二本柱による拡大は、日本のeコマース市場において、デスクトップの収益源を損なうことなく、モバイルの優位性をさらに強固なものにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 都市部におけるシルバーエコノミーのデジタル消費の増加
- 東京・大阪における1時間以内の超地域密着型配送ネットワークの統合
- 政府によるキャッシュレス補助金制度の2027年までの延長
- B2B電子調達プラットフォームに対する法人税優遇措置
- ゲーム内およびライブ配信コマースにおける収益化の急増
- Z世代の女性の間でBNPLが急速に普及
- 市場抑制要因
- 2026年以降も続く物流業界の人手不足(ヤマトの「2024年問題」)
- 地方の買い物客における代金引換払いへの根強い好み
- デジタルプラットフォーム公正取引法の遵守コスト
- 中小企業販売業者の老朽化したITインフラ
- 業界バリューチェーン分析
- 規制展望
- 技術動向(生成AIを活用した商品企画、AR試着)
- ポーターのファイブフォース分析
- 市場におけるマクロ経済動向の評価
- 主な市場動向と小売総売上高に占めるeコマースの割合
- 人口統計分析(人口、インターネット利用状況、年齢、所得)
- 越境eコマースの市場規模と動向
- アジア太平洋地域のeコマース業界における日本の位置づけ
第5章 市場規模と成長予測
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ(B2C)別
- スマートフォン/モバイル
- デスクトップおよびノートパソコン
- その他
- 決済方法(B2C)別
- クレジットカードおよびデビットカード
- デジタルウォレット
- 後払い(BNPL)
- その他
- 製品カテゴリー(B2C)別
- 美容・パーソナルケア
- 家電
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- おもちゃ、DIY、メディア
- その他の製品カテゴリー
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Rakuten Group, Inc.
- Amazon Japan G.K.
- Yahoo Japan Corporation
- Mercari, Inc.
- DMM.com LLC
- ZOZO Inc.(ZOZOTOWN)
- Apple Japan Inc.
- au PAY Market(KDDI Corp.)
- Maruetsu Co., Ltd.
- Qoo10 Japan KK
- Yodobashi Camera Co., Ltd.
- Nitori Holdings Co., Ltd.
- Oisix ra daichi Inc.
- Askul Corporation
- MonotaRO Co., Ltd.
- Caddi Inc.
- Kakaku.com Inc.(PayPay Mall)
- Shein Japan Co., Ltd.
- Shopify Japan KK
- Yamato Transport Co., Ltd.
第7章 市場機会と将来の展望


