


インドのeコマース:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
India E-commerce - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 137 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100688
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドのeコマース市場規模は2026年に1,592億5,000万米ドルとなり、2031年までに3,329億4,000万米ドルに達すると予測されており、予測期間中のCAGRは15.89%となる見込みです。
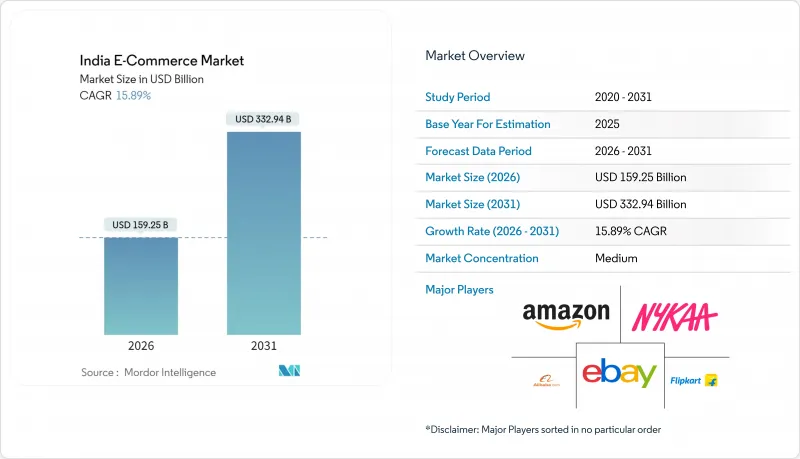
本レポートは、ビジネスモデル(B2CおよびB2B)、デバイスタイプ(スマートフォン/モバイル、デスクトップおよびノートパソコン、その他)、決済方法(クレジットカード/デビットカード、デジタルウォレットおよびUPI、BNPL、その他)、製品カテゴリー(美容・パーソナルケア、家電、ファッション・アパレル、食品・飲料、家具・ホーム用品、その他)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドのeコマース市場の動向とインサイト
主要20都市におけるクイックコマースの普及が勢いを牽引
クイックコマースプラットフォームは1,200カ所以上のマイクロフルフィルメント拠点を開設し、人口密集地域から2~3キロメートル圏内への食料品を10分以内に配達することを可能にしています。注文頻度はユーザー1人あたり月4~5回に増加し、12ヶ月間の顧客生涯価値(CLV)は300米ドルを超えています。平均カゴ額は8~10米ドルと従来のeコマースより低い水準ですが、高いリピート率により顧客離脱率は15%未満に抑えられています。事業の採算性は、1拠点あたり1時間あたり25~30件の注文に依存していますが、2025年時点でこの基準に達しているのは稼働中のダークストアのわずか40%にとどまっており、業界の再編が進む可能性を示唆しています。住宅地にあるダークストアをめぐるゾーニングの曖昧さは実行リスクを高めており、一部の事業者は工業地帯への移転を余儀なくされていますが、これにより配送時間が10~15分長くなっています。
第2・第3級都市におけるUPIおよび即時決済の普及拡大
2025年、UPIによる取引件数は2,280億件に達し、その増加分の60%は第2・第3級都市で生み出されました。このアーキテクチャの相互運用性により、消費者は認証情報を再入力することなく複数のマーケットプレースを切り替えることができ、プラットフォーム間の競合は品揃えの充実度や注文履行のスピードへとシフトしています。リアルタイム決済により、加盟店の運転資金サイクルは1週間からほぼゼロへと短縮され、在庫補充のための流動性が確保されています。フィーチャーフォンユーザーのうち、7,000インドルピー(84米ドル)未満のスマートフォンに買い替える人々は、組み込み型の決済アプリを利用できるようになり、利用開始時の障壁が低減しています。代金引換の利用が減少するにつれ、リバースロジスティクスのリスクとそれに伴う8~12%のコストプレミアムが縮小し、インドのeコマース市場における貢献利益率がさらに向上しています。
州間物流およびリバースロジスティクスのコストにばらつきがある
州をまたぐトラック輸送ルートでは、28の州と8つの連邦直轄領で書類要件にばらつきがあり、輸送時間に12~18時間が追加されています。15米ドル未満の商品では、集荷や品質チェックのネットワーク密度が往路ほど高くないため、リバースロジスティクス費用が注文額の25~30%を占めています。北東部やヒマラヤ地域の州では地形が険しいため、2~3米ドルの追加料金が必要となるか、サービス対象地域から除外されることになり、全国人口に対するサービス普及率は85~90%に留まっています。非標準的な梱包により、電子機器の破損によるクレームが8~10%に上昇し、利益率を3~5パーセントポイント押し下げています。FlipkartやAmazonのような資金力のある既存企業のみが、自社所有の配送車両に5億米ドルを投じることを吸収でき、小規模な競合他社に対する競争上の優位性をさらに広げています。
セグメント分析
インドのeコマース市場規模のうち、BtoB(企業間取引)部門は、2026年から2031年にかけてCAGR16.87%を記録し、消費者向け市場の成長率を上回ると予想されています。IndiaMARTは2024会計年度に著しい成長を記録し、細分化された産業カテゴリーにわたる広大なサプライヤーネットワークを通じて、数百万人のバイヤーを結びつけました。請求書の照合の迅速化と税務コンプライアンスに準拠した監査証跡により、運転資金サイクルは45~60日から20日未満へと短縮されています。政府系マーケットプレースは2024会計年度中に250億米ドルの調達を処理し、機関によるデジタルソーシングへの需要の高まりを裏付けています。
B2C取引は依然として主流であり、2025年には電子機器、ファッション、食料品への需要を背景に、インドのeコマース市場シェアの86.34%を占めています。緻密なラストマイルネットワークにより、大都市圏では1~2日での配送が可能となっており、一般的な産業用サプライヤーも、小売のピーク時間帯終了後に消費者向け倉庫内に予備部品を共同保管することで、このモデルを模倣し始めています。ハイブリッド型フルフィルメントセンターは資産稼働率を80%以上に引き上げ、Amazon IndiaやFlipkartが共有ノードの試験運用を進めるにつれ、成長率の格差を縮小する可能性があります。
2025年にはスマートフォンが市場シェアの76.42%を占め、インドにおける「モバイルファースト」の普及パターンを浮き彫りにしています。スマートテレビ、音声アシスタント、ウェアラブル機器に起因するインドのeコマース市場規模は、ハンズフリーでの再注文を可能にするアンビエントインターフェースに後押しされ、2031年までCAGR18.23%で拡大すると予測されています。アマゾンの「アレクサ」は2024年に音声ショッピング機能を追加し、購入検討が容易なカテゴリーにおけるリピート注文の5~7%を占めるようになりました。
デスクトップのシェアは20%前後で安定しており、大画面が仕様確認に役立つ高額な家電製品や家具の購入に利用されています。プログレッシブ・ウェブ・アプリ(PWA)は、アプリストアでの離脱率を気にすることなく、ネイティブアプリのコンバージョン率の80~85%を達成しており、ストレージ容量の少ないデバイスへのリーチを容易にし、顧客獲得コストを20~30%削減しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 第2・第3級都市におけるUPIの利用拡大と即時決済の普及
- 低価格のデータプランが、動画主導の購買プロセスを後押ししています
- 国内のベンチャーキャピタルによる資金調達に後押しされた、D2Cブランドのブーム
- 上位20都市におけるクイックコマースの普及が市場を牽引しています
- ソーシャルコマースにおけるインフルエンサー・エコシステムの収益化
- 政府のONDCフレームワークにより、販売者のリーチが拡大
- 市場抑制要因
- 州間物流およびリバースロジスティクスのコストにばらつきがある
- 2023年eコマース規則案によるコンプライアンス上の負担
- 大都市圏以外における顧客獲得コストの高さ
- データプライバシーへの懸念がハイパーパーソナライゼーションを制限している
- デジタル広告詐欺の増加がマーケティング予算を膨らませています
- 業界バリューチェーン分析
- 規制および政府政策の展望
- 技術動向(AI、AR試着など)
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
- 主な市場動向と小売総売上高に占めるeコマースの割合
- 主要な人口動態の動向とパターンの分析
- 主要な取引形態の分析
- 国境を越えたeコマースの展望
- アジア太平洋地域のeコマースにおけるインドの現在の位置づけ
第5章 市場規模と成長予測
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ(B2C)別
- スマートフォン/モバイル
- デスクトップおよびノートパソコン
- その他のデバイスタイプ
- 決済方法(B2C)別
- クレジットカードおよびデビットカード
- デジタルウォレットおよびUPI
- BNPL
- その他の決済方法
- 製品カテゴリー(B2C)別
- 美容・パーソナルケア
- 家庭用電子機器
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- おもちゃ、DIY、メディア
- その他の製品カテゴリー
第6章 競合情勢
- 市場集中度
- 戦略的動き(M&A、提携、資金調達)
- 市場シェア分析
- 企業プロファイル
- Amazon.com Inc.
- Flipkart Internet Pvt. Ltd.
- Reliance Retail Ltd.
- Meesho
- Nykaa E-Retail Pvt. Ltd.
- Tata CLiQ
- Myntra Designs Pvt. Ltd.
- BigBasket Inc.
- Blinkit Inc.
- Paytm Mall
- Pepperfry Pvt. Ltd.
- Lenskart Solutions Pvt. Ltd.
- FirstCry(BrainBees Solutions)
- IndiaMART InterMESH Ltd.
- Snapdeal Pvt. Ltd.
- Purplle.com
- Zivame(Actoserba Active Wholesale)
- ShopClues(Clues Network)
- eBay Inc.
- Alibaba Group(AliExpress)
- Apple Inc.
第7章 市場機会と将来の展望


