


アルファルファ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Alfalfa - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2100526
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、アルファルファ市場の規模は2025年に178億米ドルと評価されており、2026年の184億9,000万米ドルから2031年までに223億9,000万米ドルへと成長し、予測期間(2026年~2031年)においてCAGR 3.90%を記録すると見込まれています。
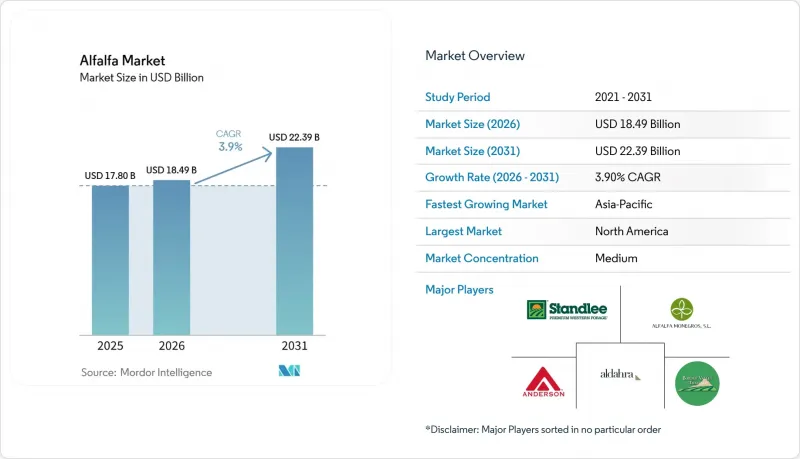
本レポートは、製品タイプ別(ベール、ペレットなど)、用途別(乳牛用飼料、肉牛用飼料など)、最終用途セクター別(商業農場、配合飼料メーカーなど)、地域別(北米、欧州、アジア太平洋など)に分類されています。市場予測は、金額(米ドル)・数量(メトリックトン)で提示されています。
世界のアルファルファ市場の動向と洞察
高タンパク乳用飼料への需要の高まり
主要な成長市場における酪農事業では、1頭あたりの乳量に基づいた飼料計画の策定がますます進められており、アルファルファ市場における高タンパク質飼料への需要が高まっています。インド、インドネシア、ベトナムでは、粗タンパク質含有量の最低基準を定めた正式な調達契約への移行が進んでおり、アルファルファ市場における需要が短期的な代替品への依存から脱却しつつあります。一部のアジア市場では、水質や種子の品質に関する制約により、国内供給が依然としてプレミアム仕様の要件を完全に満たせておらず、地域の成長において輸入への依存が根強い状況が続いています。この動向により、乳価の全体的な動向にばらつきが見られる中でも、プレミアムグレードの調達がアルファルファ市場の中心的な位置を占め続けています。
拡大する輸出志向の飼料貿易
アルファルファ市場における輸出の伸びは、もはや圃場での生産量だけに依存するものではなく、輸出業者が長期の遅延なく供給先を転換できる能力に大きく左右されるようになっています。2025年初頭に中国が米国産アルファルファに課す125%の関税は、世界の飼料市場における最大級の貿易ルートの1つを混乱させる可能性があります。供給が途絶えた場合、600万頭の乳牛を飼育する中国の酪農場では、1日あたりの飼料摂取量が3kgから1.5kgに減少する可能性があります。これは、供給不足がいかに迅速に経営成績に影響を及ぼし得るかを浮き彫りにしています。中国から日本、韓国、中東へと供給先を転換する貿易業者は、アルファルファ市場において単一のルートへの依存度が高すぎる輸出業者よりも、収益をより効果的に守ることができるでしょう。
水不足と灌漑政策上の制約
水政策は、特に米国南西部において、アルファルファ市場における供給面での最も明確な制約要因であり続けています。カリフォルニア公共政策研究所によると、アリゾナ州では、2024年の新規灌漑許可の制限に加え、コロラド川からの配水量が104万エーカーフィート削減されることにより、2023年から2025年にかけて同州のアルファルファ作付面積が8万5,000エーカー減少すると推定されています。また、カリフォルニア州の「持続可能な地下水管理法(SGMA)」により、流域レベルでの揚水量削減が進められており、同情報源によれば、サンホアキン・バレーにおける灌漑用水の供給量が20%から30%削減される見込みです。『Journal of Irrigation and Drainage Engineering』誌に掲載された調査によると、真夏に欠水灌漑を行うことで、アルファルファの灌漑用水使用量を30%から49%削減できることが示されています。しかし、この手法は収量も減少させるため、現在の価格水準では農場の収益性を低下させてしまいます。こうした制約により、高品質な供給源は水資源の確保がより確実な州へとシフトしており、アルファルファ市場に依存する輸入業者にとっては調達コストの増加につながっています。
セグメント分析
2025年の製品タイプ別アルファルファ市場シェアにおいて、ベールは42.5%を占めました。これは、トン当たりの加工コストが低く、確立された取り扱いシステムがあり、輸出コンテナ物流と直接互換性があることが支えとなっています。中国、日本、中東のバイヤーにとっては、大型スクエアベールが依然として好まれる形態であり、タンパク質含有量の一貫性とバルク輸送の効率性が、調達決定の中心的な要素であり続けています。圧縮ベールは、高い充填密度によりコンテナの利用率が向上し、1メートルトンあたりの輸送コストが削減されるため、主要な輸出ルートにおいて引き続き重要な役割を果たしています。また、馬や小型反芻動物の飼料用途においても、キューブは重要な位置を占め続けています。これは、アルファルファ市場において、買い手が粉塵の出ない取り扱い、茎の保存性、給餌の利便性を重視しているためです。
ペレットは、2026年から2031年にかけてCAGR8.4%を記録すると予測されており、アルファルファ市場において最も急成長している製品タイプとなります。この成長を牽引しているのは、野外乾燥製品と比較した物流効率の向上と、栄養成分の一貫性の向上です。ペレット化により、ベールに比べて積載密度が30%から40%向上し、輸送費が納入コストの30%から45%を占めることもあるアジア太平洋地域や中東のバイヤーにとって、輸送コストの負担軽減につながっています。また、飼料工場や自動化された酪農システムにおいても、ペレットの使用が増加しています。これは、制御された脱水処理により、水分や栄養素の許容範囲をより厳密に管理できるためです。さらに、R²値が0.97を超えるインライン水分予測により、プレミアム市場をターゲットとする加工業者にとって、輸出品質管理が向上します。
地域別分析
2025年、北米はアルファルファ市場規模の36.2%を占め、生産・貿易における最大の地域拠点としての地位を維持しました。米国は、機械化された収穫、確立された等級制度、そして輸出規模を支える太平洋沿岸の港湾へのアクセスといった利点を引き続き享受しています。2024年の米国の干し草生産量は1億2,250万メートルトンに達し、現在の予測期間が始まる前から堅調な実物供給基盤が整っていることを示しています。しかし、アリゾナ州の許可制限やカリフォルニア州のSGMA(持続可能な水管理法)に基づく削減により、主要生産地域での水利用が可能量が逼迫しているため、北米市場は縮小すると予測されています。日本のバイヤーと連携したペレット生産能力を含むカナダのプレーリー地方の生産量が、この圧力を一部相殺しています。しかし、アルファルファ市場の地域別供給状況は、依然として水ストレスを抱える流域から、より安定した北部地域へとシフトしつつあります。
アジア太平洋地域は、2026年から2031年にかけてCAGR5.1%で拡大すると予測されており、アルファルファ市場において最も成長が著しい地域となる見込みです。この成長は、中国、インド、インドネシア、ベトナムにおける酪農の集約化、輸入依存度の高まり、飼料調達システムの整備の進展と密接に関連しています。中国は2025年の最初の9か月間で68万5,100メートルトンのアルファルファを輸入しましたが、これは関税ショックを受けて前年同期比で22%減少した一方で、平均CIF輸入価格は7.1%下落し、1メートルトンあたり348米ドルとなりました。この下落は、中国における短期的な貿易の混乱を反映したものであり、地域全体の需要は酪農の集約化、輸入への依存度の高まり、飼料調達の体系化を通じて拡大し続けたため、アジア太平洋地域が最も急成長している地域市場であるという位置づけには変わりはありませんでした。飼料生産に対する国内の補助金支援は拡大していますが、現地の供給では一貫して満たせない高品質なタンパク質要件については、引き続き輸入製品が対応しています。
中東では、サウジアラビアが地下水保全政策の一環として、2027~2028マーケティング年度までに国内のアルファルファ栽培を段階的に廃止する計画であることから、需要は輸入へとシフトしつつあります。一方、UAEは引き続き飼料を戦略的な食料安全保障の要素として位置づけています。南米については、アルゼンチンとチリが輸出志向型の供給体制を構築していることから、成長が見込まれています。アル・ダハラ・ホールディングLLCによるブラジル、アルゼンチン、パラグアイでの農地拡大計画は、機関投資家が同地域に長期的な価値を見出していることを示しています。アフリカでは、商業酪農の拡大や大規模な灌漑農業プロジェクトに支えられ、小規模な基盤から成長が見込まれています。これには、アル・ダハラ・ホールディングLLCが2025年にケニアで締結した、最大20万エーカーを対象とし、最大8億米ドルの投資を計画する契約も含まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高タンパク乳用飼料への需要の高まり
- 輸出志向型の飼料貿易の拡大
- 有機・非遺伝子組み換え飼料のプレミアム化
- マメ科作物の輪作による炭素クレジットの収益化
- 収穫後処理における精密な乾燥と水分管理
- 馬・特殊家畜用飼料市場の成長
- 市場抑制要因
- 水不足と灌漑政策上の制約
- 運賃の変動と輸出物流リスク
- 牧草干し草やサイレージといった代替品による競合
- 植物検疫・残留基準への遵守圧力
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ベール
- ペレット
- キューブ
- 圧縮ベール
- 用途別
- 乳牛用飼料
- 肉牛用飼料
- 家禽用飼料
- 馬用飼料
- 小型反芻動物用飼料
- ラクダ科動物・その他の家畜用飼料
- 最終用途セクター別
- 商業農場
- 配合飼料メーカー
- 家庭・愛好家向け動物飼育者
- ペットフード・特殊栄養食
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- ニュージーランド
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ケニア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Anderson Hay Enterprise, Inc.(Anderson Hay and Grain Co., Inc.)
- Al Dahra Holding LLC(Al Dahra ACX Global Inc.)
- Standlee Premium Products, LLC
- Border Valley Trading, Inc.
- Alfalfa Monegros, S.L.
- Gruppo Carli S.p.A.
- Green Prairie International Inc.
- Cubeit Hay Company LLC
- Riverina Pty Ltd.
- Bailey Farms International Inc
- Hay USA Inc.
- SL Follen Company
- McCracken Hay Company
- Douliere Hay France SAS
- M & C Hay LLC
- Legal Alfalfa Products Ltd.
- The Gombos Company LLC
- Oxbow Animal Health
第7章 市場機会と将来の展望



