


AI活用SaMD(プログラム医療機器):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI-Enabled Software As A Medical Device (SaMD) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099955
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
AI活用SaMD(プログラム医療機器)市場の規模は、2025年の92億5,000万米ドルから2026年には113億3,000万米ドルへと拡大し、2026年から2031年にかけてCAGR22.45%で推移し、2031年には311億8,000万米ドルに達すると予測されています。
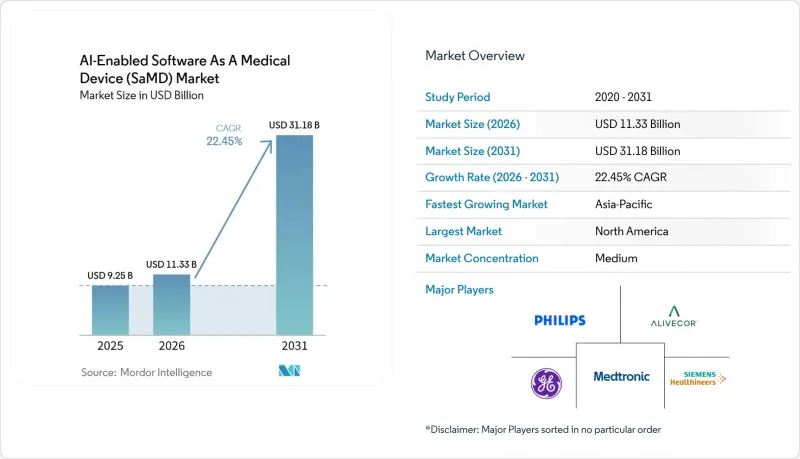
本レポートは、ソフトウェアの種類(診断、治療、モニタリング、CDS、ワークフロー)、臨床専門分野(放射線科、循環器科、神経科、その他)、エンドユーザー(病院、外来診療、診断検査室、在宅医療、専門クリニック)、導入形態(クラウド、オンプレミス、エッジ対応/ハイブリッド)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のAI活用SaMD(プログラム医療機器)市場の動向と洞察
AI搭載SaMDに対するFDAおよび世界各国の規制の明確化が進展
規制の明確化は、AI活用SaMD(プログラム医療機器)市場における商業化を長年にわたり形作ってきたものであり、2025年から2026年にかけては明らかな改善が見られました。2025年1月にFDAが発表したガイダンス案では、3つの主要な市場投入経路すべてにおいて、固定アルゴリズムおよび継続学習アルゴリズムに関する申請要件が明確化されました。2026年2月の品質マネジメントシステム規制の更新により、FDAの要件はISO 13485:2016とより密接に整合するようになりました。また、2024年12月に最終確定したFDAのPCCPフレームワークにより、将来のアルゴリズム変更について事前の承認が可能となりました。欧州では、MDCG 2025-6により、AI法(AI Act)の義務がMDRおよびIVDRの品質システムとどのように関連するかが明確化され、企業が統一されたコンプライアンスファイルを準備する上で役立っています。
診断ワークフローの自動化に対する病院の需要
医療機関における需要は、AI活用SaMD(プログラム医療機器)市場の主要な推進力であり続けました。これは、医療機関が、専門医の人員が比例して増加しない中で、画像診断や診断業務の負荷増大に直面していたためです。特に放射線科やその他のデータ処理量の多い専門分野では、症例数が専門家の対応能力を上回るペースで増加しており、人材不足が顕著でした。Aidoc社が約2,000の病院に導入されたことや、2026年4月に1億5,000万米ドルのシリーズE資金調達を行ったことは、個別の単一疾患向けツールよりも、広範な診断支援プラットフォームに対する病院側の関心が高まっていることを示しています。この需要は、画像診断システムやワークフローインフラへのAI統合も後押ししました。
多様な患者集団における臨床検証の負担
規制当局や医療提供者がサブグループごとの性能やデータの出所をより重視するようになる中、多様な集団を対象とした臨床検証は、AI活用SaMD(プログラム医療機器)市場における主要な制約要因であり続けています。FDAが2025年1月に発表したガイダンス案では、今後の申請において、サブ集団にわたる人口統計学的カバレッジやアルゴリズムの挙動について、より厳格な審査が行われることが明確に示されました。これにより、開発者への負担が増大しています。なぜなら、研究では、年齢、民族、疾患負担、機器の設置環境が異なる患者グループ全体において、信頼性の高い性能を実証しなければならないからです。多適応症製品の場合、これによりエビデンス構築の期間が12~18ヶ月延長され、本格的な商用化までに必要な資本が増加する可能性があります。Qure.AIの広範な導入実績は、強力な検証戦略の価値を実証する一方で、小規模なベンダーがこのモデルを大規模に再現することの難しさも浮き彫りにしています。
セグメント分析
2025年、診断用SaMDは、放射線科、循環器科、眼科での強力な導入に支えられ、AI活用SaMD(プログラム医療機器)市場シェアの38.55%を占めました。画像を多用するワークフロー、明確に定義された参照基準、膨大なデジタルデータ量、そしてより明確な承認プロセスが相まって、このセグメントは治療に重点を置いた多くのワークフローよりも早期に商用化を実現しました。治療用SaMDは最も急成長しているソフトウェアタイプであり、AI活用SaMD(プログラム医療機器)市場におけるこのセグメントの規模は、2031年までCAGR25.93%で拡大すると予測されています。
デジタルセラピューティクス、適応型神経調節、および治療計画ツールは、診断解釈にとどまらず、請求可能なケアパスに影響を与えることで成長を牽引しました。また、医療提供者がウェアラブル端末からの入力データ、縦断的データ、および電子健康記録(EHR)と連携したリスクモデルを組み合わせて、患者をより早期に特定し、長期的に管理するようになると、モニタリング用SaMDも規模を拡大しました。AI搭載の医療機器としてのソフトウェア(SaMD)市場は、主に症例の読影やフラグ付けを行うソフトウェアから、治療やフォローアップの意思決定を支援するソリューションへと移行しました。
2025年には、放射線科および画像診断分野が売上高の42.22%を占め、AI活用SaMD(プログラム医療機器)市場において最大の専門分野としての地位を維持しました。この専門分野は、高い検査件数、確立されたデジタルインフラ、そしてAI搭載ツールの広範な導入基盤という恩恵を受けました。大手画像診断ベンダーは、AIを単なる別売のアドオンとして提供するのではなく、デバイスポートフォリオにソフトウェアを組み込むことで、この地位を強化しました。
GEヘルスケアが2026年3月に「Photonova Spectra」について、フィリップスが同月に「Verida Spectral CT」についてそれぞれFDAの認可を取得したことは、画像診断機器の更新サイクルが、AI搭載の臨床ワークフローの流通チャネルとなっていることを示しています。病理学は最も急成長している専門分野であり、医療機器としてのAI搭載ソフトウェア(SaMD)市場におけるこのセグメントの規模は、2031年までCAGR24.67%で拡大すると予測されています。全スライドイメージングの利用拡大、基盤モデルの強化、および画像・分子・臨床シグナルを組み合わせた腫瘍学ワークフローが、この勢いを後押ししました。
地域別分析
北米は2025年にAI活用SaMD(プログラム医療機器)市場シェアの41.56%を占め、最も商業化が進んだ地域となりました。病院のデジタル化の進展、活発な規制対応プロセス、およびAI搭載製品に対するより利用しやすい支払いシステムが、その主導的地位を支えました。2026年4月にCMSおよびFDAが発表した「RAPID Coverage Pathway」は、対象となるブレークスルー・デバイス製品について、承認とメディケアの全国適用との間のギャップを縮小することで、商業化の条件を改善しました。
欧州は、AI搭載医療用ソフトウェア(SaMD)市場において第2位の規模を誇る地域ブロックです。その成長軌道は、単一の承認制度というよりも、MDR、IVDR、およびAI法(AI Act)の相互作用によって形作られています。MDCG 2025-6は、AI法の義務が既存の医療機器品質プロセスにどのように対応するかを明確にし、メーカーが統一された文書パッケージを作成し、重複するコンプライアンス業務を削減するのに役立ちました。2026年5月の「デジタル・オムニバス」に関する政治合意も、規制の全体的な方向性を変えることなく、AI組み込み医療機器に関する義務への対応に向けて、メーカーにさらなる準備期間を与えました。ドイツ、英国、フランスが引き続き主要市場である一方、イタリア、スペイン、その他の欧州諸国では、デジタル化プログラムやデジタルヘルスへの資金提供により、AIソフトウェアを導入できる病院基盤が拡大し、市場が成長しています。
アジア太平洋地域は、AI活用SaMD(プログラム医療機器)(SaMD)市場において最も急成長している地域セグメントであり、2031年までのCAGRは25.56%と予測されています。診断担当者の人手不足、画像診断インフラの拡充、そして大規模かつ多様な患者データセットが、導入とモデル開発を後押しし、成長を牽引しています。インドでは、Qure.AIが数百カ所の公的医療機関に導入され、3,900万件以上の患者スキャン画像を分析したほか、2026年1月にはゲイツ財団から助成金を受け、資源の乏しい環境向けにAIを活用したポイント・オブ・ケア超音波装置の開発が進められています。また、日本では2026年にImpakt Health社の遠隔モニタリングプラットフォームがクラスIIのSaMD認証を取得し、規制面での受容がさらに広がっていることが示されました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AI搭載医療機器のソフトウェア機能に関する、FDAおよび世界各国の規制の明確化が進んでいます
- 診断ワークフローの自動化に対する病院の需要と臨床医の生産性
- エビデンス創出につながる実世界データおよびクラウド連携型モニタリングの拡大
- AIを活用したトリアージおよび意思決定支援に対する償還率の引き上げ
- エッジAIとオンデバイス推論により、時間的制約の厳しい臨床使用事例における遅延を低減
- 特定の臨床ワークフロー向けに設計されたAIファーストのSaMDにより、検証範囲が縮小されます
- 市場抑制要因
- 多様な対象集団および実施施設における臨床検証の負担
- サイバーセキュリティ、データの完全性、およびモデルドリフトのリスク
- AIが関与する臨床判断における責任の不明確さ
- 従来のPACS、EHR、および病院のITシステム群との統合における課題
- 価値/サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソフトウェアタイプ別
- 診断用SaMD
- 治療用SaMD
- SaMDのモニタリング
- 臨床意思決定支援SaMD
- ワークフローおよび管理用SaMD
- 臨床専門分野別
- 放射線医学および画像診断
- 循環器科
- 神経学
- 病理学
- 眼科
- オンコロジー
- その他
- エンドユーザー別
- 病院
- 外来診療センター
- 診断検査室
- 在宅ヘルスケア環境
- 専門クリニック
- 展開モード別
- クラウドベース
- オンプレミス
- エッジ対応およびハイブリッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- Aidoc Medical Ltd.
- AliveCor, Inc.
- Boston Scientific Corporation
- Butterfly Network, Inc.
- Caption Health, Inc.
- Captis AI, Inc.
- Clinical Body Area Network, Inc.
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- Intuitive Surgical, Inc.
- iRhythm Technologies, Inc.
- Koninklijke Philips N.V.
- Medtronic plc
- Nanox Imaging Ltd.
- Paige.AI, Inc.
- Qure.ai Technologies Private Limited
- Siemens Healthineers AG
- Tempus AI, Inc.
- Viz.ai, Inc.
第7章 市場機会と将来の展望



