


臨床用SaMD(プログラム医療機器):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Clinical Software As A Medical Device (SaMD) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 140 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099954
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
臨床用SaMD(プログラム医療機器)市場の規模は、2025年に160億9,000万米ドル、2026年に189億3,000万米ドルとなり、2031年までに426億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR17.65%で成長すると見込まれています。
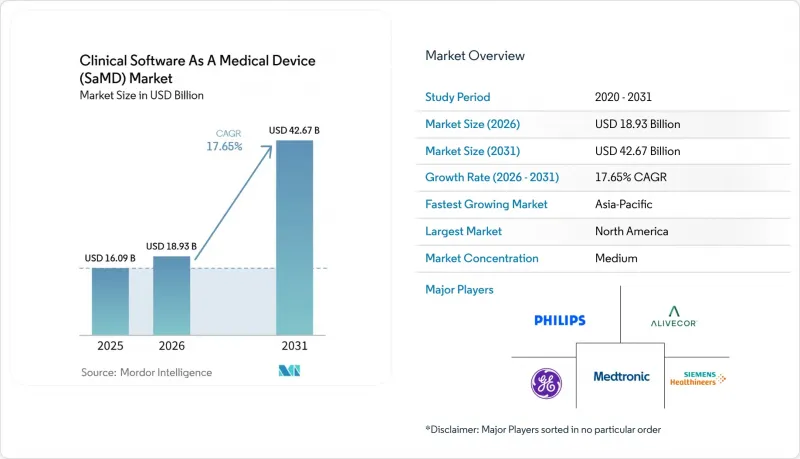
本レポートは、臨床用途(診断、モニタリング、治療、疾患管理、CDSソフトウェア)、導入形態(クラウド型、オンプレミス型、ハイブリッド型)、エンドユーザー(病院、日帰り手術センター、専門クリニック、在宅医療事業者、診断センター)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界の臨床用SaMD(プログラム医療機器)市場の動向と洞察
AIを活用した臨床ワークフローの自動化が診断処理能力を加速
AIを活用したワークフローの自動化は、医療機関における症例数の増加や専門医の慢性的な不足に対処する上で役立ったため、臨床用SaMD(プログラム医療機器)市場における主要な成長要因であり続けました。放射線科では引き続き最も高い導入率を示しており、AIに焦点を当てた承認は画像ベースの使用事例に集中し、大規模なソフトウェア導入を支えています。また、病院では、共有された画像環境全体で複数のアルゴリズムを管理するため、孤立した単体ツールからプラットフォームの導入へと移行しました。Aidoc社はこの変化を反映し、同社のaiOSプラットフォームは2026年4月時点で約2,000の病院に導入され、年間6,000万件以上の患者症例を分析しています。この規模の拡大により、臨床用SaMD(プログラム医療機器)市場における同社の商業的地位が強化されました。また、主要な国内保険会社によるHeartFlow社のFFRCT解析およびプラーク解析の保険適用が、経済的な支援が明確になればAI駆動型の診断ワークフローがパイロット段階を超えて普及し得ることを示したことから、保険償還も導入を後押ししました。
FDAおよび国際的なSaMD承認の拡大が導入可能な市場を広げる
規制承認の基盤が拡大したことで、臨床用SaMD(プログラム医療機器)市場が後押しされました。新たな承認により、医療機関が導入リスクを低く抑えて導入できるツールの数が増加したためです。米国では、2025年にかけてAI搭載医療機器の承認基盤が急拡大し、月ごとの承認ペースからも、臨床ソフトウェアがもはやニッチな規制カテゴリーではないことが示されました。この動向により、調達担当チームは、診断、モニタリング、意思決定支援の各機能において、より多くの承認済み製品を評価するようになりました。米国以外では、中国が主に画像診断分野においてAI医療機器の承認基盤を拡大し続け、一方、欧州の規制当局はMDRおよびEU AI法に基づく体系的なコンプライアンス体制の確立に一歩近づきました。この動向により、臨床用SaMD(プログラム医療機器)市場における競合環境が変化しました。確立された規制対応チームを持つ大企業は、単一製品を扱う小規模企業よりも、ライフサイクルにわたる更新、文書化、および市場横断的なコンプライアンス管理において有利な立場にありました。
臨床上の責任とブラックボックスへの信頼の制約が、AIの意思決定への組み込みを遅らせている
ソフトウェアの出力が最終的な臨床措置に影響を与える場合でも、医師が依然として主たる責任を負うため、臨床責任は臨床用SaMD(プログラム医療機器)市場における現実的な障壁となっています。この説明責任により、緊急性の高い状況下では、臨床医がソフトウェアを補助として利用することはあっても、それを主要な意思決定の指標として扱うことには依然として消極的であり、躊躇が生じています。また、信頼性は、導入後の患者グループや診療環境を問わず、モデル性能が一貫しているかどうかにかかっています。ユーザー草案で引用された査読済み研究では、代表的なトレーニングデータへのアクセスが限られていることや、多様な集団間で市販後のパフォーマンスにばらつきがあることが指摘されており、実世界での挙動が検証結果と異なる可能性があるという懸念を強めています。
セグメント分析
2025年には、診断用ソフトウェアが収益の38.55%を占め、臨床用SaMD(プログラム医療機器)市場において最大のシェアを占めました。画像診断に基づくワークフローが、最も長い規制の歴史を持ち、機械主導の分析に最も適していたことから、この優位性を支えました。また、診断用ソフトウェアは、標準化が容易なデータ構造の恩恵も受けており、他の多くの臨床環境に比べて性能検証がより実践的でした。
モニタリングソフトウェアは、2031年までCAGR18.93%で成長すると予測されており、臨床用SaMD(プログラム医療機器)市場において、最も急速に拡大する臨床アプリケーションとなる見込みです。遠隔監視プログラムの償還条件の改善が、この成長の主な原動力となっています。CMS(米国医療保険サービスセンター)によるモニタリング期間の短縮への支援により、長期にわたるデータ収集サイクルを維持できない患者にとって、このカテゴリーの商業的実現可能性が高まり、病院外でのソフトウェアの継続的な利用が促進されました。
地域別分析
2025年、北米は売上高の38.86%を占め、臨床用SaMD(プログラム医療機器)市場において同地域が首位に立っています。これは、米国における活発な規制活動、保険者による支援、および病院での技術導入が反映されたものです。米国は、AI搭載臨床ソフトウェアの承認パイプラインが最も活発であり、認可から調達に至るまでのプロセスが成熟していることを背景に、引き続き主要な成長要因となりました。GEヘルスケアは2025年7月までに米国での累計承認件数が100件に達し、大手画像診断企業がソフトウェアポートフォリオを長期的な競争力のある資産として活用している実態が浮き彫りになりました。一方、カナダとメキシコでは、州レベルでのスクリーニング活動や民間病院におけるAIの導入を通じて、地域の成長を支えました。
欧州では、臨床用SaMD(プログラム医療機器)市場において、MDR(医療機器規則)の要件やEU AI法の将来的な適用が導入をますます左右する中、コンプライアンス重視の道を歩みました。ドイツ、英国、フランスは、先進的な病院インフラ、強固な臨床検証ネットワーク、規制対象となるデジタルヘルス導入への準備態勢に支えられ、引き続き最も強力な地域拠点としての地位を維持しました。同地域の規制構造は、確立された品質管理、文書化、市販後サポートチームを有する大手サプライヤーに有利に働きました。2025年9月、スペインのバレンシア自治州において、乳がん検診の独占AIパートナーとしてLunitが選定されたことは、公的検診イニシアチブがエビデンスに基づくソフトウェアの大規模な導入をいかに支援し得るかを示しました。
アジア太平洋地域は、2031年までCAGR19.56%で成長すると予測されており、臨床用SaMD(プログラム医療機器)市場規模の見通しにおいて、最も急速に拡大する地域となる見込みです。専門医による未充足なニーズ、大規模なスクリーニング対象人口、そして拡大する民間医療の受入能力が、需要を牽引しています。中国は、AI医療機器の承認件数が多く、ハイエンドな医療技術に対する政策支援も後押しとなり、引き続き主要な成長エンジンとしての地位を維持しました。2026年1月、Qure.aiが結核および肺炎に焦点を当てたAI超音波技術に対してゲイツ財団から800万米ドルの助成金を受けたことは、公衆衛生に関連する医療提供において、ソフトウェア主導の診断アクセスがいかに重要であるかを示しています。一方、中東・アフリカおよび南米は、規模は小さいもの、中期的には有意義な需要拡大の機会として残っています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した臨床ワークフローの自動化により、意思決定までの時間が短縮されます
- 限定的な臨床適応症に対するFDAおよび国際的なSaMDの承認範囲の拡大
- 遠隔モニタリングおよびデジタル診断における保険償還の進展
- イメージング、EHR、およびデバイス・エコシステムへの導入済み機器の統合
- ソフトウェアのみの診断・トリアージツールに対する需要の高まり
- 更新の迅速化と拡張性を実現するクラウドネイティブ型臨床ソフトウェアの導入拡大
- 市場抑制要因
- 臨床上の責任およびブラックボックス・トラストによる制約
- サイバーセキュリティ、モデルのドリフト、および市販後監視の負担
- 長期にわたる検証および規制上の証拠要件
- PACS、EHR、およびレガシーITスタック間の相互運用性における課題
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 臨床用途別
- 診断用ソフトウェア
- モニタリングソフトウェア
- 治療用ソフトウェア
- 疾患管理ソフトウェア
- 臨床意思決定支援ソフトウェア
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- エンドユーザー別
- 病院・健康システム
- 外来手術センター
- 専門クリニック
- 在宅ヘルスケアプロバイダー
- 診断・画像診断センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aidoc Ltd.
- AliveCor, Inc.
- Arterys, Inc.
- Butterfly Network, Inc.
- CureMetrix, Inc.
- DeepHealth, Inc.
- Digital Diagnostics, Inc.
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- iCAD, Inc.
- Imbio, Inc.
- Koninklijke Philips N.V.
- Lunit Inc.
- Medtronic plc
- Nanox AI Ltd.
- Oxipit UAB
- Qure.ai Technologies Private Limited
- Siemens Healthineers AG
- Viz.ai, Inc.
第7章 市場機会と将来の展望



