


AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Disaggregated Memory Architecture For AI Data Centers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 144 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099878
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャの市場規模は、2025年に8億9,000万米ドル、2026年に12億8,000万米ドルとなり、2031年までに64億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR38.27%で成長すると見込まれています。
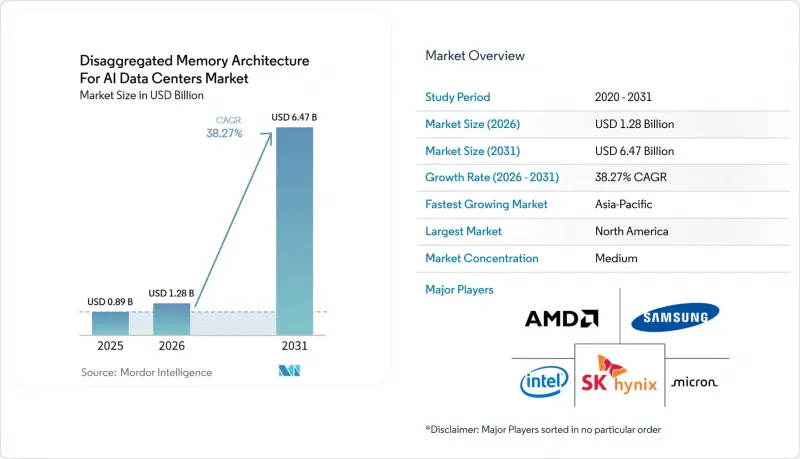
本レポートは、コンポーネント別(メモリモジュール、スイッチおよびリタイマー、コントローラーおよびアダプターなど)、メモリ技術別(DRAMなど)、アーキテクチャタイプ別(ダイレクトアタッチドメモリ拡張など)、用途別(AIトレーニングなど)、エンドユーザー別(クラウドサービスプロバイダーなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のAIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場の動向とインサイト
AIワークロードの急増と「メモリの壁」による圧力
大規模言語モデルやエージェント型AIシステムの台頭により、メモリ容量が注目されるようになりました。これは、多くの本番環境において、制約要因がもはや純粋な演算能力だけではないためです。AIデータセンター市場向けのディスアグリゲーテッドメモリアーキテクチャは、この変化の恩恵を受けています。CXLベースのプーリングにより、高速なアクセスパスを必要とするサーバーにおいて標準的なロード・ストア動作を維持しつつ、DIMMスロットの制限を超えて使用可能なメモリを拡張できるからです。ベンダー各社も、メモリの負荷をシステムレベルの問題として位置づけており、新しいスイッチやコントローラの設計では、共有可能かつ拡張可能なメモリプールを活用してAIのメモリの壁を打破することに特に重点を置いています。MetaによるVistaraの導入事例は、ハイパースケール環境でリサイクルされたDDR4をCXLファブリック経由で接続した結果、ML推論サーバーの台数が25%削減され、分散キャッシュのレイテンシが29%低減したことを示し、その運用事例をより具体的なものにしました。この結果は、AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場が、単なる実験室限定の仮説的な使用事例ではなく、実際の運用上のボトルネックによって推進されていることを示しており、重要な意味を持ちます。より多くのAIフリートがパイロットクラスターから広範な導入へと移行するにつれ、メモリ効率はインフラストラクチャの直接的な課題となり、ハイパースケール環境とクラウド環境の両方において、プール型設計への需要が高まっています。
ハイパースケールデータセンターにおけるコンポーザブルインフラストラクチャへの移行
ハイパースケール事業者は、固定されたサーバー構成から、従来のラック環境よりもコンピューティング、メモリ、ストレージをより独立して拡張できるコンポーザブル設計へと徐々に移行しています。この変化により、オペレーターはプロセッサプラットフォームの更新のたびに稼働中のメモリアセットを廃棄する必要がなくなるため、AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場が後押しされます。2025年に発表されたCXLコンソーシアムのシミュレーションによると、低コストのDIMMをCXL拡張メモリと組み合わせることで、メモリコストを16%から27%削減できることが示されました。これにより、運用事業者にとって、メモリ計画とCPUの更新サイクルを分離する明確な経済的理由が生まれます。このアーキテクチャの転換は、パブリッククラウドの導入事例でも明らかです。Microsoft AzureのMシリーズ仮想マシンにおいて、Astera Labs社の「Leo CXL Smart Memory Controller」が採用され、サーバーコントローラー1台あたりのメモリ容量が1.5倍以上に向上しました。2026年に発表された調査ではさらに、CXLエコシステムがすでにデバイスやIPを横断して190社以上のベンダーに広がっていることが指摘されています。これは、コンポーザブルな導入に必要なサプライヤー基盤が、現在では本番プログラムをサポートするのに十分な広さを持っていることを意味します。とはいえ、次の導入の波は、ハードウェアの発見というよりも、運用上の複雑さを増すことなく、プールされたメモリの配置、再バランス調整、監視を行うことができるソフトウェア層に大きく依存することになるでしょう。
マルチベンダーCXLスタックにおける相互運用性と検証の複雑さ
相互運用性は、AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場にとって依然として大きな足かせとなっています。これは、本番システムにおいて、CPU、モジュール、リタイマー、スイッチ、オペレーティングシステム、および管理レイヤーを単一のスタックとして認定する必要があるためです。CXLコンソーシアムのコンプライアンスプログラムは有用な基準を提供していますが、プロトコルへの準拠だけでは、複数のベンダーが混在する構成におけるシステムレベルのチューニング、ワークロードの検証、および障害対応といった長期的な作業を解消することはできません。2026年の調査では、エコシステムが190社以上のベンダーに拡大したにもかかわらず、段階的な拡張には依然として慎重な導入体制と、実際のクラウド環境から得た実践的な教訓が必要であることが示され、この点が明確に指摘されました。これが、AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場が、検証チームの人員が少ない中小規模の企業やコロケーション事業者よりも、ハイパースケーラーや大手クラウドプロバイダーにとって依然としてアクセスしやすい理由の一つです。また、認定にかかる負担は購入サイクルを長期化させる要因にもなっています。購入者は、広範囲な展開を承認する前に、複数のハードウェアとソフトウェアの組み合わせをテストせざるを得ない場合が多いためです。マルチベンダー間の相互運用性がより一般的になるまでは、数四半期にわたる検証プログラムに対応できる組織の方が、短期間かつ予測可能な導入スケジュールを必要とする購入者よりも、導入のペースが速く進むでしょう。
セグメント分析
2025年には、メモリモジュールがコンポーネント売上高の44.13%を占めており、これは、購入者がより複雑なスイッチングやファブリック設計に移行する前に、依然としてほとんどの導入がダイレクトメモリ拡張から始まっていることを示しています。この傾向は、検証済みのCXLメモリモジュールがすでに顧客のプログラムに導入され始めているという事実によって裏付けられています。SKハイニックスは、96GBのCXL 2.0ベースのCMM-DDR5製品の検証を完了し、128GBバージョンの開発を進めています。AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場において、この導入方法は理にかなっています。なぜなら、モジュール主導の拡張は、ラックレベルのプーリングよりも認定が容易であり、現在のサーバー設計への変更も最小限で済むからです。また、スイッチ、コントローラ、ソフトウェアへの注目が高まっているにもかかわらず、ハードウェアの売上基盤が依然としてモジュールに偏っている理由も、これで説明がつきます。スイッチやリタイマーが重要となるのは、これらが単純な拡張から共有メモリプールへの道筋を作り出し、そこでより大きな効率向上が現れ始めるからです。
コントローラとアダプタは、その移行過程の中核に位置しています。これらは、異なるホスト環境間でメモリをどれほど確実に拡張、監視、マッピングできるかを決定するからです。また、統合およびサポートサービスも、AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場において、より重要な要素となりつつあります。これは、認定、チューニング、ワークロードテストには、標準的なハードウェアの納入を超えるエンジニアリングサポートが必要となる場合が多いためです。ソフトウェアおよび管理プラットフォーム市場は、2031年までCAGR39.18%で成長すると予測されており、これは基本的なCXLハードウェアがより広く利用可能になるにつれて、価値が制御層へと移行し始めていることを示しています。Astera LabsのCOSMOSスイートは、同社のメモリコントローラ製品群に関するリンク可視化、フリートレベルの管理、および信頼性テレメトリを提供することで、この方向性を反映しています。AIデータセンターにおけるディスアグリゲートメモリアーキテクチャ業界が成熟するにつれ、規制対象や大規模な環境における購入者は、オーケストレーションや診断ツールを切り替えるよりも速いペースでハードウェアコンポーネントを切り替える傾向が強まるでしょう。これにより、ソフトウェアはスタックの中でより定着しやすい層となるでしょう。
2025年、DRAMはメモリ技術セグメントの61.76%を占めており、その優位性は、CPUのロード・ストア・アクセスに適したレイテンシを維持しつつ、CXLダイレクトアタッチ拡張に対応する唯一の、広く実用化可能な選択肢としての役割を反映しています。AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場において、DRAMは、アプリケーションを直ちにストレージのようなアクセスパターンへ移行させることなく容量を拡張できるため、依然として実用的な第一の選択肢となっています。HBMは、より広範なAIハードウェアスタックにおいて重要な位置を占めていますが、GPUに近い配置とビットあたりの高コストのため、プライベートアクセラレータメモリには適しているもの、共有ラック規模の分散化にはあまり適していません。パーシステントメモリの役割は依然として限定的であり、主にジャーナリングやチェックポイントが多用されるワークフローなど、DRAMクラスの速度よりもバイト単位でのアドレス指定が可能な耐久性が重視される使用事例で利用されています。つまり、現在のセグメント構造は、長期的なアーキテクチャ上の選好というよりも、運用上の準備状況の方が強く反映されていると言えます。
DRAMとNANDを組み合わせた階層型メモリは、より大規模で効率的なメモリプールへの手頃な手段を提供するため、2031年までCAGR38.97%で成長すると予測されています。2026年に発表された調査によると、CXLハイブリッドメモリシステムは、NVMeのレイテンシの一部をマスキングするDMAベースのアプローチを通じて、SSDを基盤とする容量をダイレクトアクセス拡張として提供できることが示されました。これにより、オールDRAM設計では経済的に実現できない、はるかに大規模な推論状態のホスティングが可能になります。これは、AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場にとって重要な意味を持ちます。なぜなら、コンテキストの長さに敏感な多くのワークロードでは、本番環境規模でのオールDRAM構成を正当化できないからです。また、階層型メモリは、ページの配置、ホットデータの処理、およびフォールバック動作が厳格に管理されて初めて適切に機能するため、ソフトウェアポリシーがこのセグメントの成長を決定づけることにもなります。将来的には、DRAMの重要性が低下するからではなく、オペレーターが同一のメモリ階層内で複数の経済的な階層を必要とするようになるため、このセグメントは拡大していくと考えられます。したがって、AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場では、DRAMを中核に据えつつ、レイテンシ、容量、コストのバランスをとる混合メモリクラスへの余地を徐々に広げていくことになります。
地域別分析
2025年、北米はディスアグリゲーテッドメモリアーキテクチャ市場の46.28%を占めました。これは、同地域にハイパースケール・キャンパス、半導体設計企業、および高度な認定能力が集中していることを反映しています。この地域は、CPUプラットフォーム開発者、メモリコントローラ専門企業、スイッチベンダー、そして世界最大級のAIインフラオペレーターが近接しているという利点があり、これにより導入のフィードバックループが短縮されています。Astera Labsは2026年6月、台湾での事業を拡大し、クラウド規模の相互運用性ラボを設立することでエコシステムの範囲を広げ、アジアのシステムメーカーやAIプラットフォームプロバイダーとの連携を強化しました。北米のオペレーターにとって、CXLコンソーシアムがモデル化した16%から27%のメモリコスト削減は、特に重要な意味を持ちます。これは、電力コストの上昇やデータセンター回廊の成熟化により、単純なハードウェアのスケールアップよりも効率性の向上がより重視されているためです。また、カナダもAI志向のデータセンター投資を通じて第2の拠点として台頭しつつありますが、メキシコは、本格的なプール型メモリの導入というよりは、エッジおよびそれを支えるインフラとの結びつきが依然として強い状況です。
欧州は現在の売上高では依然として小規模ですが、この地域は北米とは異なる論理に基づいて前進しています。データ居住要件やコンプライアンスへの期待により、ソフトウェア定義型インフラストラクチャの魅力が高まっています。これは、購入者がリソースの割り当てや管理状況を可視化したいと考えているためです。ドイツと英国は、ハイパースケール企業の進出と、金融、製造、シミュレーションを多用するワークロードからの企業需要が相まって、導入を牽引しています。フランスとイタリアはまだ導入サイクルの初期段階にありますが、国のAIおよび研究インフラプログラムが、より高度なメモリトポロジーの初期の購入者基盤の形成を後押ししています。その他欧州では、再生可能エネルギーの利用可能性と、北欧および東欧地域へのハイパースケール企業の継続的な拡大が、導入の後期段階に必要な条件を支えています。
アジア太平洋地域は、2031年までCAGR39.09%で拡大すると予測されており、AIデータセンターにおけるディスアグリゲーテッドメモリアーキテクチャ市場において、最も急成長する地域となる見込みです。台湾は、主要なCXLコントローラおよびスイッチ用シリコンのファウンドリ拠点としてサプライチェーンの中核を担い続けており、これにより同地域は生産の厚みと需要の潜在力を兼ね備えています。中国は、国が関与するAIインフラに供給できる国内のメモリ能力を構築している一方、インドは依然として初期の能力構築段階にあり、ハイパースケーラーやクラウドへの投資が将来の導入に向けた基盤を築いています。南米、中東・アフリカは、ハイパースケーラーの密度が低く、統合コストが高いため、ラック規模のCXL導入を早期に正当化することが難しいため、当面は世界の最先端地域に後れを取る可能性が高いと考えられます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIワークロードの拡大とメモリウォールの圧力
- ハイパースケール・データセンターにおけるコンポーザブル・インフラストラクチャへの移行
- CPU、メモリ、スイッチにわたるCXLエコシステム支援の緊密な連携
- メモリ利用率の最適化とTCOの削減に対する需要の高まり
- マルチテナントAIクラスターにおけるラックスケールのリソースプール化のニーズの高まり
- CXL 3.xプラットフォームの量産導入に向けた認定プロセスの迅速化
- 市場抑制要因
- マルチベンダーCXLスタックにおける相互運用性と検証の複雑さ
- 未成熟なソフトウェア・オーケストレーションおよびメモリ・ティアリング・ツール
- ラックスケール・ファブリック、スイッチ、およびメモリプーリング用ハードウェアの高い統合コスト
- HBMおよびDDRのロードマップが依然として短期的なニーズを満たしている状況下における、導入遅延のリスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- コンポーネント別
- メモリモジュール
- スイッチおよびリタイマー
- コントローラおよびアダプタ
- ソフトウェアおよび管理プラットフォーム
- 統合およびサポートサービス
- メモリ技術別
- DRAM
- HBM
- パーシステントメモリ
- 階層型メモリ(DRAM+NAND)
- アーキテクチャタイプ別
- ダイレクトアタッチドメモリ拡張
- スイッチド・メモリ・プーリング
- ラックスケール・メモリ・ディスアグレゲーション
- ファブリック接続型メモリ
- 用途別
- AIトレーニング
- AI推論
- ハイパフォーマンス・コンピューティング
- インメモリデータベースおよびアナリティクス
- 大規模言語モデルのサービング
- エンタープライズ仮想化
- エンドユーザー別
- ハイパースケーラー
- クラウドサービスプロバイダー
- エンタープライズデータセンター
- コロケーション・プロバイダー
- 研究機関およびスーパーコンピューティング機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- インド
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- Astera Labs, Inc.
- Rambus Inc.
- Montage Technology Co., Ltd.
- Super Micro Computer, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Lenovo Group Limited
- GigaIO, Inc.
- MemVerge, Inc.
- Liqid, Inc.
- Quanta Computer Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 144 Pages
- 納期
- 2~3営業日