


無人航空機システム用カメラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Unmanned Aerial Systems Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099749
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、無人航空機システム用カメラ市場の規模は2025年に30億3,000万米ドルと評価され、2026年の36億2,000万米ドルから2031年までに78億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは16.59%となる見込みです。
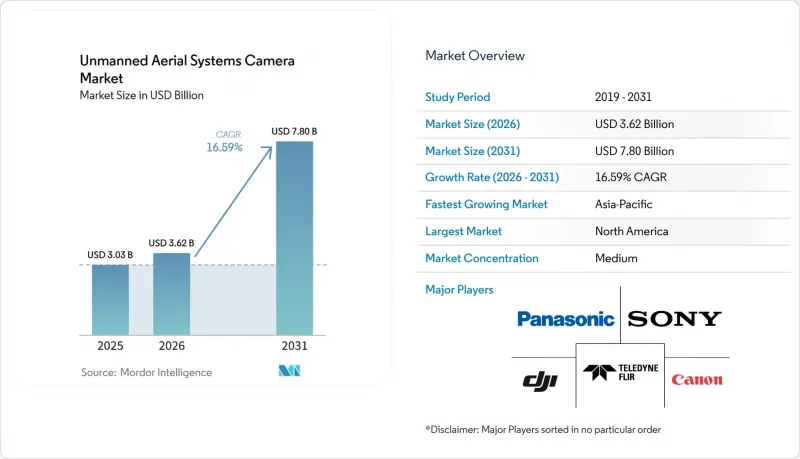
本レポートは、カメラの種類(HDカメラ、サーマルカメラ、その他)、用途(写真・動画撮影、熱画像、監視など)、解像度(12 MP未満、12 MP以上20 MP未満、その他)、エンドユーザー(民間、軍事、国土安全保障)、および地域(北米、欧州、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の無人航空機システム用カメラ市場の動向と洞察
AI搭載の機載画像処理システムの進歩
ペイロード内部でのAI処理により、購入者が無人航空機システム用カメラ市場に求めるものが変化しています。この変化により、地上局への依存度が低下し、飛行中のリアルタイムな物体認識、ターゲット追跡、およびシーンの解釈が可能になります。Gremsy社は、Teledyne FLIR社のOEMサポートを得て、2025年10月に「ORUS-L」ペイロードを発売しました。これは、サーマルセンサーとEOセンサーを、ドローン対応パッケージで100 TOPSのAI演算能力を提供するNVIDIA Jetson Orin NXモジュールと組み合わせたものです。このような統合により、無人航空機システム用カメラ市場において、ペイロードは単なる撮影用アクセサリーから、自立型の状況認識システムへと変貌を遂げています。2026年に発表されたIEEEの調査でも、ドローンスウォーム上のFPGAベースのエッジAIパイプラインが、クラウド接続なしにリアルタイムのセマンティック推論を実現できることが示され、これにより現場環境におけるオンボード分析のより広範な活用が支援されることが明らかになりました。
精密農業向けUASアプリケーションを推進する政府の支援策
公的支援プログラムにより、カメラ搭載型農業用ドローンの参入障壁が低下しています。インドの「Kisan Drone Yojana 2025」では、作物の評価、散布、土壌分析に使用されるドローンに対し、最大90%の補助金が提供されました。また、女性が主導する農家組織やSC/ST(指定カースト・指定部族)の農家組織による実証実験には、100%の資金援助が行われました。マディヤ・プラデーシュ州の「ドローン促進・活用政策2025」では、新規製造投資に対し、上限30カロールインドルピー(340万米ドル)の40%の設備投資補助金が追加されました。同州は、5年間で370カロールインドルピー(4,220万米ドル)のセクター投資と、8,000人の雇用創出を目標としています。これらのプログラムは、作物のモニタリングや病害の検出には標準的な可視光撮影以上の機能が必要であるため、マルチスペクトルおよび近赤外線ペイロードへの需要を後押ししています。補助金による調達拡大に伴い、無人航空機システム用カメラ市場は、中解像度および農業専用画像システムにおいて、より安定した商業的基盤を獲得しつつあります。
サイバーセキュリティ強化および認証コンプライアンスに伴うコストの上昇
認証コストは、無人航空機システム用カメラ市場において、実質的な参入障壁となりつつあります。現在、米国防総省(DoD)の「Blue UAS Cleared」ステータス取得への道筋として活用されているAUVSIの「Green UAS」フレームワークでは、企業のサイバー衛生管理、製品およびデバイスのセキュリティ、遠隔操作と接続性、ならびにサプライチェーンのリスク管理に関する審査が求められます。これらの要件により、無人航空機システム用カメラ市場における機体メーカーとペイロードサプライヤーの双方において、文書化、試験、監査業務が増加しています。また、メーカーがペイロードのバリエーションを更新したり、認証済みスタック内でサプライヤーを切り替えたりする際にも、継続的なコストが発生します。政府関連の需要を完全に満たす前に、エンジニアリングコストやコンプライアンスコストを負担しなければならないため、この負担が最も重くのしかかるのは中小の専門企業です。
セグメント分析
2025年には、映画撮影、マッピング、建設現場の点検などでの広範な利用に支えられ、HDカメラが市場の53.67%を占めました。商用ドローン機群はすでに可視光イメージングを中核として構築されており、多くのユーザーが高度な機内演算を必要とせずにこのデータを効果的に処理できるため、HDカメラの優位性は依然として堅調です。2025年9月に発売されたDJIの「Mini 5 Pro」は、ハイエンドな撮像機能がより軽量で入手しやすいドローンクラスにも導入されつつあることを示しており、HDカメラシステムの適用範囲拡大に寄与しています。一方、マルチスペクトル、ハイパースペクトル、LiDAR連携ペイロードを含むその他のカテゴリーは、精密農業や再生可能エネルギーの点検など、規模は小さいもの付加価値の高い使用事例に引き続き貢献しています。
サーマルカメラは、2031年までCAGR18.65%で成長すると予測されており、カメラの種類別セグメントの中で最も急速に成長している分野となります。この成長は、コンパクトな商用プラットフォームでも使用可能となった、より小型・軽量で規制要件に適合したLWIRモジュールによって支えられています。2026年6月に発表されたテレダインFLIR社の「Boson SX8」は、サイズや電力に制約のあるUAS向けに設計されたパッケージに、より高い熱解像度を実現し、量産規模での高度な熱画像機能の利用を容易にしました。また、「Thermal by FLIR」とGremsyとの提携は、センサープロバイダーとペイロードインテグレーターが協力して、製品発売を加速させ、バリューチェーン全体における認証の負担を軽減している実例を示しました。米国では、NDAA(国防権限法)への準拠が、初期段階からサーマルカメラの設計にますます大きな影響を与えており、同様のポジショニングを目指す欧州のサプライヤーからも注目を集めています。
2025年の用途別構成比では、写真・動画撮影が34.40%のシェアを占め、トップとなりました。このセグメントは、商用コンテンツ制作、不動産、ライブ制作、ソーシャルメディア関連業務における堅調な需要の恩恵を受け続けています。DJIの「Mini 5 Pro」は、250g未満のドローンクラスに1インチセンサーを搭載することで、この動向をさらに後押しし、民生用とプロ用における画像性能の差を縮めました。監視使用事例は依然として重要な使用事例ですが、一部の市場では法的な監視がより顕著になってきています。2025年7月、オレゴン州控訴裁判所は、高度な空中監視を令状の根拠として用いる場合、別途証拠の裏付けが必要であるとの判決を下し、法執行機関および商用ドローン映像プログラムに対するより厳格な監督の必要性を強調しました。
熱画像技術は、2031年までのCAGRが19.10%に達し、最も急速な応用分野の成長を記録すると予想されています。インフラ点検、ドローンを活用した初動対応プログラム、および同様のセンサーや処理能力に依存する軍事ISR(情報・監視・偵察)任務において、需要が高まっています。高解像度の熱画像ペイロードが現在量産段階に入っており、それにより、関連する使用事例における高性能な可視光画像システムへの需要も高まっています。2026年のアムステルダム・ドローン・ウィークで展示されたソニーの「ILX-LR1」は、写真測量や精密マッピングにおける高解像度ペイロード規格への移行を反映したものでした。「その他」のカテゴリーは、環境モニタリング、捜索救助、および回廊検査において依然として重要な役割を果たしており、これらの分野では、オペレーターが同一のミッションにおいて熱画像と可視光画像の両方を併用する必要が生じることがよくあります。
地域別分析
2025年、北米は無人航空機システム用カメラ市場シェアの32.88%を占め、売上高において地域別で最大の貢献を果たしました。同地域は、防衛および国土安全保障分野における大規模な需要基盤、成熟した商用オペレーターのエコシステム、そして他の多くの市場よりも強固な認証文化という恩恵を受けています。これらの要因により、単純な低コストのカメラユニットではなく、規格に準拠した熱画像、EO(光学)、およびマルチセンサーペイロードに対する安定した需要が支えられています。また、北米では公共の安全や検査使用事例もより定着しており、これにより無人航空機システム用カメラ市場におけるリピート購入やアップグレードサイクルが促進されています。このため、同地域は販売数量だけでなく、高付加価値のペイロード構成においても重要な位置を占め続けています。
アジア太平洋地域は、2031年までCAGR17.65%で成長すると予測されており、無人航空機システム用カメラ市場において最も成長の速い地域セグメントとなる見込みです。同地域は、大規模な製造能力、拡大する農業分野での導入、そして長時間飛行が可能な監視・検査用途への関心の高まりを兼ね備えています。インドの補助金による「Kisan Drone Yojana 2025」や、マディヤ・プラデーシュ州の投資支援政策は、カメラを搭載した農業用ドローンにとって、同地域における明確な商業的基盤を提供しています。また、Gremsy社とAerosense社は2026年6月、Aerobo Wing VTOLへのLYNX EO/IRペイロードの統合を完了させ、同地域が小型の商用システムから、より長時間の監視・点検任務へと移行しつつあることを示しています。
欧州は、無人航空機システム用(UAS)カメラ市場において2番目に大きな地域クラスターを占めており、防衛需要と、BVLOS(視界外)運用をますます後押しする規制環境に支えられています。2026年4月に完了したESAのIris RPAS飛行試験は、堅牢な衛星および地上指揮通信リンクが、長距離ミッションの実際の運用条件をサポートできることを実証しました。これは、欧州における点検や民間インフラ事業にとって重要な意味を持ちます。規制に準拠した長距離運用が実現すれば、無人航空機システム用カメラ市場において、専用に設計された画像撮影ペイロードへの需要が喚起されるからです。南米、中東・アフリカは現時点では規模が小さいもの、農業用画像撮影、エネルギー点検、公共の安全、国境監視用のペイロードに対する需要が引き続き見込まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIを活用した車載画像処理システムの進歩
- 公共安全用UAS向け、SWaP最適化された熱画像コアの登場
- 高解像度CMOSイメージングセンサーのコスト低下
- 精密農業におけるUASの活用を後押しする政府の支援策
- 商業映像制作におけるFPVドローンの導入が加速しています
- BVLOS運用を可能にする衛星とUAS間の光通信技術の進展
- 市場抑制要因
- サイバーセキュリティ強化および認証基準への準拠に伴うコストの増加
- デュアルユースの電気光学および赤外線(EO/IR)ペイロードに対する輸出規制の強化
- 重要なイメージングセンサー部品のサプライチェーンにおける継続的な混乱
- 航空機による生体認証データの収集に関連する法的課題の増加
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- カメラの種類別
- HDカメラ
- サーマルカメラ
- その他
- 用途別
- 写真・映像
- サーマルイメージング
- 監視
- 測量・地図作成
- 点検・保守
- その他の用途
- 解像度別
- 12 MP未満
- 12~20 MP未満
- 20~32 MP未満
- 32 MP以上
- エンドユーザー別
- 商業
- 軍事
- 国土安全保障
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SZ DJI Technology Co., Ltd.
- Sony Corporation
- Canon Inc.
- Panasonic Corporation
- Teledyne FLIR LLC
- Controp Precision Technologies Ltd.
- Yuneec(ATL Drone)
- Autel Robotics Co., Ltd.
- Parrot Drone SAS
- Victor Hasselblad AB
- PHASE ONE A/S
- Shenzhen Viewpro Technology Co., Ltd.
- GoPro, Inc.
- Garmin Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日