


AI搭載腫瘍診断向けVibe CTスキャナー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI Oncology Vibe CT Scanners - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099539
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、AI搭載腫瘍診断向けVibe CTスキャナーの市場規模は、2025年の8億6,000万米ドル、2026年の10億5,000万米ドルから、2031年までに29億2,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は22.70%となる見込みです。
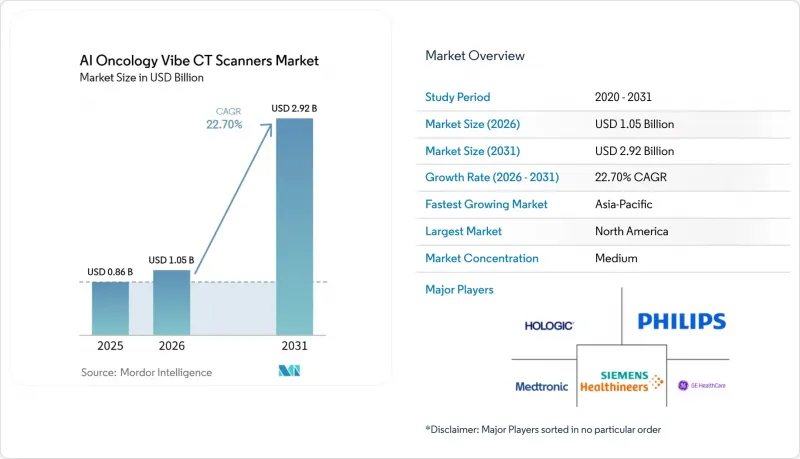
本レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、展開モード(従来のAI強化CT、スペクトルCT、光子計数CT、インターベンショナルCT)、用途(腫瘍診断、腫瘍モニタリング、放射線治療計画、臨床試験)、エンドユーザー(病院、画像診断センター、がんセンター、研究機関)、および地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。
世界のAI搭載腫瘍診断向けVibe CTスキャナー市場の動向と洞察
高まる腫瘍学画像診断の需要:世界のがん発生率が基盤を形成
AI搭載腫瘍診断向けVibe CTスキャナー市場は、世界のがん罹患数の膨大な規模によって牽引されています。GLOBOCAN 2024の報告によると、世界中で2,060万件の新規がん診断と980万件のがんによる死亡が記録されており、同報告書では2050年までに罹患数が3,440万件に達すると予測されています。肺がんは、新規症例数260万件で依然として最も発生率の高いがんであり、死亡者数190万人でがんによる死亡の主な原因となっています。これにより、初期診断、病期分類、および経過観察におけるCTの利用がさらに重要視されています。『ランセット・オンコロジー』誌もまた、がんの診断件数が2025年の1,358万件から2050年までに1,932万件に増加すると予測しており、特に資源の乏しい地域において、その負担の増加が最も大きくなると見込まれています。米国だけでも、国立がん研究所(NCI)は2025年の新規がん症例数を204万件と推計しており、これは病院の設備投資予算が厳しい状況下であっても、画像診断への継続的な投資を正当化するものです。この傾向は、AI搭載腫瘍診断向けVibe CTスキャナー市場が、高級病院だけでなく、より現実的な調達レベルで腫瘍学グレードの画質を必要とする国々においても、高性能な中級システムへの需要を高めていることを意味しています。
AIを活用したプロトコルの最適化:放射線科医の生産性格差の解消
AI搭載腫瘍診断向けVibe CTスキャナー市場は、放射線科医や画像診断チームの業務負荷を軽減するツールからも恩恵を受けています。世界保健機関(WHO)の報告によると、低・中所得国の70%で深刻な人材不足が生じており、これにより、スキャン選択、再構成、レポート作成の自動化が、日常的な腫瘍学画像診断においてさらに重要な価値を持つようになっています。2025年11月、Mosaic Clinical Technologies社は、同社が買収したCognita Imaging社に関連する初期の読影研究において、AIと放射線科医の連携により、がん検出率が最大52%向上し、重大な診断誤りが最大4分の1に減少し、放射線科医の読影時間が最大76%短縮されたことを明らかにしました。United Imaging Intelligence社は、ECR 2026において「uAI Insight Image-to-Report」エージェントを発表し、単一の胸部CTスキャンから最大73件の胸部所見を検出すると同時に、構造化された予備レポートを自動的に生成できると述べました。その結果、AI搭載腫瘍診断向けVibe CTスキャナー市場では、画質だけでなく、人材不足が深刻化する環境において、プラットフォームが医療機関の放射線科医の採用、定着、支援に貢献できるかどうかも、ますます評価の対象となっています。この変化により、ワークフロー統合ツールを備えたベンダーは、画像診断の性能向上のみを提供するベンダーに比べて、調達交渉においてより有利な立場に立っています。
プレミアムCTプラットフォームの高い資本コスト:設備投資のハードルが中堅市場への浸透を制限
AI搭載腫瘍診断向けVibe CTスキャナー市場は、プレミアムセグメントにおいて依然として明確な資本的障壁に直面しています。草案によると、プレミアムな光子計数型CTの導入費用は300万米ドルを超えることが多く、これは多くの地方病院や独立系画像診断センターの通常の調達範囲を超えています。この負担は、高度なプラットフォーム機能よりも画像診断件数や幅広いアクセスを優先する公的医療機関において、より重くのしかかっています。また、資金力のある大規模な医療機関がプラットフォームの全面的な更新を迅速に進める一方で、多くの中規模施設では既存のスキャナーをソフトウェアでアップグレードし続けるという、二極化の傾向を生み出しています。実際には、これはAI搭載腫瘍診断向けVibe CTスキャナー市場において、技術への関心がすべて即時のハードウェア売上につながっているわけではないことを意味します。また、いくつかの国において、スキャナーの完全な更新よりもソフトウェアの導入の方が急速に拡大している理由も説明しています。
セグメント分析
2025年、AI搭載腫瘍診断向けVibe CTスキャナー市場において、ハードウェアが68.2%を占めました。これは、ハイエンドの腫瘍画像診断システムにおいて、検出器アセンブリ、X線管システム、ガントリ、ワークステーションが資本集約的であるという性質を反映しています。この大きなシェアは、三次医療機関や学術機関において、光子計数システムが従来のエネルギー積分型装置に取って代わり始めていることから、物理的な更新が必要となっていることも示しています。AI搭載腫瘍診断向けVibe CTスキャナー業界において、ハイエンド病院が病変のより詳細な特徴付けや、より強力な定量的出力をサポートするシステムへの投資を継続しているため、ハードウェアは依然としてベンダーの収益の基盤となっています。長期メンテナンス、管理型画像診断契約、およびリモートサポートが導入済み機器に紐づく継続的な収益を生み出すため、サービスも重要な位置を占めています。また、本報告書では、シーメンス・ヘルスインアーズが「バリュー・パートナーシップ」モデルを活用し、ライフサイクル管理を販売提案の一部として位置付けている点にも言及しており、サービスの充実度が大手顧客の維持に影響を与えることを示しています。
ソフトウェアは2031年までのCAGRが23.2%と最も急速に成長している分野であり、AI搭載腫瘍診断向けVibe CTスキャナー市場において最もダイナミックな収益源となっています。この成長は、新規および既存のCTユーザー双方に販売可能な、AI再構成ツール、定量的画像解析、およびクラウド対応ワークフロープラットフォームによって支えられています。ベンダー中立のソフトウェアは、システム全体の入れ替えを待たずに、異なる機種が混在するスキャナー群全体に展開できるため、その戦略的価値は明らかです。United Imaging Intelligence社によると、同社の「uAI Clinical Portal」には現在、腫瘍学、神経放射線学、心血管画像診断にわたる60以上のAIアプリケーションが含まれており、これはベンダー各社が画像診断ハードウェアを取り巻くソフトウェア層をいかに拡大しているかを示しています。Subtle Medical社も、世界中の1,300台以上のスキャナーに対応するFDA承認済みのCT画像補正ソフトウェアを発表した際、ベンダー中立型の導入に向けた商業的な道筋を示しました。AI搭載腫瘍診断向けVibe CTスキャナー業界において、この傾向は、プレミアムハードウェアへの置き換えがまだ準備できていない導入済みシステムから収益化が可能となるため、対象となる需要を拡大しています。
2025年時点で、従来のAI強化型CTはAI搭載腫瘍診断向けVibe CTスキャナー市場の58.2%のシェアを占めており、アップグレードされたエネルギー積分型検出器システムの導入台数が、依然として現在の導入規模を決定づけていることがわかります。このシェアは、新しいシステムへの関心が低いことを示しているわけではありません。これは、病院や画像診断センターにおけるCTの購入を左右する、長い更新サイクルを反映したものです。スペクトルCTおよびインターベンショナルCTは、組織の特性評価、治療モニタリング、生検、その他の標的指向型腫瘍学ワークフローにおいて、重要ではあるもの、より限定的な役割を果たし続けています。AI搭載腫瘍診断向けVibe CTスキャナー市場において、従来のAI強化型CTは、現在導入済みの資産と次の検出器サイクルとの間をつなぐ実用的な架け橋であり続けています。
光子計数型CTは、2031年までのCAGRが23.8%と、最も急速に成長している導入形態であり、AI搭載腫瘍診断向けVibe CTスキャナー市場におけるこの分野が拡大しているのは、臨床的エビデンスと規制当局の支援が現在、同じ方向に向かっているためです。2025年に『Insights into Imaging』誌に掲載された調査では、病変の可視性の向上や造影剤使用量の削減など、胸部、腹部、および筋骨格系の腫瘍学全般にわたる強力な利点が報告されています。GEヘルスケアは2026年3月に「Photonova Spectra」のFDA承認を取得し、同システムは「Deep Silicon」検出器と8ビンエネルギー分解能設計により、従来のCTに比べて最大50倍のデータを処理できると発表しました。フィリップスは2026年4月に「Verida」のFDA承認を取得し、これを「初のAI搭載検出器ベースのスペクトルCT」と位置づけ、プレミアム化の流れにさらなる弾みをつけました。これらの製品発売が重要なのは、AI搭載腫瘍診断向けVibe CTスキャナー市場を、より優れた腫瘍画像診断と、長期的にはソフトウェアによる収益化の両方をサポートできるシステムへと推進するからです。
地域別分析
2025年、北米はAI搭載腫瘍診断向けVibe CTスキャナー市場で39.4%のシェアを占め、最大の地域市場となりました。米国では、確立された保険償還制度や資本計画の枠組みの中で活動する大学病院、地域病院、総合がんセンターを通じて、その需要の大部分が牽引されています。米国国立がん研究所(NCI)の推計によると、2025年の米国における新規がん患者数は204万人であり、この患者数は引き続き堅調な画像診断件数を支えています。また、同地域では2025年後半から2026年半ばにかけて、フィリップスの「Verida」、GEヘルスケアの「Photonova Spectra」、キヤノンメディカルの「Alphenix 4D CT」、サブトル・メディカルの「SubtleHD(CT)」に関連する主要なCT機器の承認を含む、活発な規制活動が見られました。カナダは州政府による近代化プログラムを通じて安定した調達市場であり続けており、一方、メキシコでは民間病院における画像診断分野で引き続き成長の余地があります。
欧州は、AI搭載腫瘍診断向けVibe CTスキャナー市場において戦略的に重要な地域であり続けています。これは、集中調達、学術界における画像診断分野のリーダーシップ、そしてサービス重視の入札が、同地域におけるベンダーの業績を左右しているためです。ドイツ、英国、フランス、イタリア、スペインが依然として主要な購買拠点であり、入札構造は、広範なサービスネットワークと長年のサポート実績を持つサプライヤーを優遇する傾向があります。ユナイテッド・イメージング・ヘルスケアは、2025年に欧州での売上高が50%近く増加したこと、また2026年初頭にEUのMDR(医療機器規則)の枠組みに基づき、同社のRTシステムについてCE認証を取得したことを発表しており、アジアの課題者たちが単なる価格競争にとどまらず、勢いを増していることを示しています。また、GEヘルスケアは、23億米ドル規模のインテララッド(Intelerad)買収を発表したことで、画像診断ソフトウェア分野での地位を強化しました。一方、GDPRに関連するデータガバナンスへの期待は、複数の拠点を持つ医療システム全体におけるAI機能の導入に、引き続き複雑さを加えています。
アジア太平洋地域は2031年までCAGR24.2%で成長すると予測されており、AI搭載腫瘍診断向けVibe CTスキャナー市場において最も成長が著しい地域となっています。同地域全体の成長は、病院の拡張、腫瘍学分野における需要の高まり、そして主要な国内市場におけるAI搭載CTプラットフォームの商業化の加速が相まって生じています。中国は依然として重要な市場であり、県レベルの病院拡張が需要量を支えているほか、現地の規制動向が、国内のAI能力とより密接に連携した製品戦略を後押ししています。ユナイテッド・イメージング・ヘルスケア社によると、2025年のアジア太平洋地域の売上高は40%以上増加しており、これは地域のサプライヤーが自国市場および近隣の輸出市場において、いかに力強く事業を拡大しているかを示しています。中東・アフリカおよび南米の市場規模は依然として小さいもの、本草案では、診断インフラへの公的投資の拡大や、特定の新興市場における新規受注の増加により、堅調な勢いが示されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- がん画像診断の需要の高まり
- AIを活用したプロトコルの最適化
- 光子計数および分光精度の向上
- 放射線被ばく線量の低減に向けた圧力
- 腫瘍学におけるワークフローの自動化とトリアージ
- 定量的イメージングに対する保険償還支援
- 市場抑制要因
- プレミアムCTプラットフォームの高い資本コスト
- PACS、RIS、EHR環境における統合の負担
- AI機能に関する臨床的検証と規制上の課題
- サイバーセキュリティおよびデータガバナンスに関する懸念
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 展開モード別
- 従来のAI強化CT
- スペクトルCT
- 光子計数CT
- インターベンショナルCT
- 用途別
- 腫瘍学における診断および病期分類
- 腫瘍のモニタリングおよび治療効果の評価
- 放射線治療計画支援
- 調査および臨床試験
- エンドユーザー別
- 病院
- 画像診断センター
- がん治療センター
- 学術研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Alphabet Inc.(Google Health/DeepMind)
- Microsoft Corporation
- NVIDIA Corporation
- Siemens Healthineers AG
- GE HealthCare Technologies Inc.
- Koninklijke Philips N.V.
- F. Hoffmann-La Roche Ltd
- Tempus AI, Inc.
- Aidoc Medical Ltd.
- Qure.ai Technologies Private Limited
- Heartflow, Inc.
- PathAI, Inc.
- Paige.AI, Inc.
- Ada Health GmbH
- AliveCor, Inc.
- Butterfly Network, Inc.
- Digital Diagnostics, Inc.
- Lunit Inc.
- Ibex Medical Analytics Ltd.
第7章 市場機会と将来の展望



