


新興アーキテクチャ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Emerging Architectures - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099479
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、新興アーキテクチャ市場の規模は、2025年に25億6,000万米ドル、2026年に31億1,000万米ドルとなり、2031年までに103億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR27.28%で成長すると見込まれています。
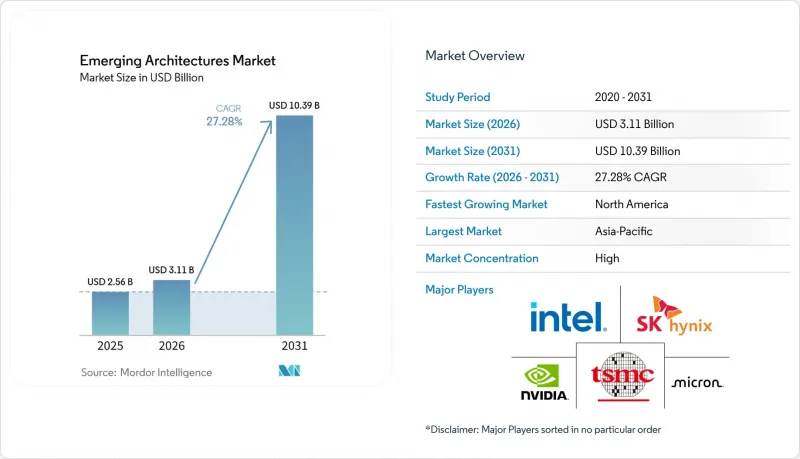
本レポートは、HBM世代(HBM2およびそれ以前、その他)、スタックあたりのメモリ容量(最大8 GB、その他)、データレート(最大4.0 Gb/s、その他)、ホストプロセッサの種類(GPU、AIアクセラレータおよびカスタムASIC、その他)、アーキテクチャ(ファンアウト/ブリッジベースの統合、その他)、用途(AIトレーニングなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の新興アーキテクチャ市場の動向と洞察
AIサーバーの普及とGPU搭載率
AIサーバーの導入が進むにつれ、稼働を開始する新しいシステム1台あたりのメモリ要件は高まり続けています。アクセラレータを多用するサーバー設計では、従来のパッケージ外メモリ配置ではなく、HBM対応のパッケージングに依存する傾向が強まっているため、新興アーキテクチャ市場は恩恵を受けています。また、搭載率の上昇は、購入者がより高密度なアクセラレータ構成へと移行するにつれ、メモリ需要がサーバー出荷台数よりも急速に増加する可能性があることを意味します。カスタムシリコンプログラムは、完全に標準化された設計ではなく、専用のメモリとパッケージングの組み合わせを必要とするため、需要をさらに押し上げる要因となっています。IEEEエレクトロニクス・パッケージング・ソサエティの推計によると、HBM統合アーキテクチャによって実現されるチプレットベースのソリューションは、2026年に年間1,000億~1,100億米ドルの収益を生み出すと見込まれており、これらの設計にどれほどの価値が結びついているかが示されています。
ハイパースケーラーによるオンパッケージ・メモリアーキテクチャへの移行
大手クラウド購入企業は、従来のサーバー調達という枠を超え、現在ではパッケージへのアクセスを戦略的な供給課題として捉えています。この変化は、HBM統合が単なる下流のコンポーネント選定ではなく、アクセラレータ計画の中核となる要素になりつつあるため、「新興アーキテクチャ」市場を強化するものです。TSMCのCoWoS生産能力は2025年に106%拡大しましたが、受注残は依然として残っており、これは需要の伸びが、積極的な供給拡大さえも上回っていることを示しています。パッケージングとメモリがアクセラレータコストに占める割合が大きくなるにつれ、調達決定は、ロジックダイ自体だけでなく、アセンブリへのアクセス、熱性能、歩留まりにますます依存するようになっています。この変化により、HBMサプライヤー、インターポーザープロバイダー、および外注アセンブリパートナーは、AIハードウェアの部品表において、より確固たる役割を担うことになります。
CoWoSおよび先進パッケージングの生産能力の制約
パッケージングの生産能力は、新興アーキテクチャ市場における最も明らかな制約要因の一つであり続けています。メモリの生産量が増加したとしても、インターポーザーの組立、ボンディング、およびテストラインが同等のペースで拡大しなければ、最終システムの供給は限られたままとなる可能性があります。パッケージサイズの大型化やHBM統合の複雑化も、各世代の新しいアクセラレータのコストを押し上げ、サプライヤーとバイヤーの双方にプレッシャーを与え続けています。IEEEエレクトロニクス・パッケージング・ソサエティは、HBM統合に使用される熱圧縮ボンディング工程がCAGR13.4%で成長し、2030年までに11億米ドルに達すると予測しており、これはバリューチェーン全体においてこのボトルネックがいかに根強いものであるかを浮き彫りにしています。先進パッケージングの成長が需要に追いつかない限り、新興アーキテクチャ市場は引き続き納期の遅延や組立コストの高騰に直面することになるでしょう。
セグメント分析
2025年時点で、HBM3Eは新興アーキテクチャ市場の47.14%を占めており、これは現在のAIアクセラレータプログラムにおいて、HBM3Eがいかに広く導入されているかを反映しています。このセグメントは、NvidiaのBlackwellプラットフォームでの大規模な展開や、大規模な推論・トレーニングシステムでの利用拡大の恩恵を受けました。以前の世代は、性能要件が低く、コスト感度がより高いエンタープライズ推論や非AIコンピューティングの一部において、依然として一定の役割を果たしていました。その結果、規模、成熟度、そしてプラットフォームへの即時の適合性を兼ね備えていたHBM3Eが、2025年の新興アーキテクチャ市場の商業的中心となりました。
HBM4は2031年までCAGR27.79%で成長すると予測されており、新興アーキテクチャ市場において最も成長の速い世代となる見込みです。この移行は、同等のパッケージ密度においてHBM3Eが提供できるものよりも広いインターフェースと、より強力な帯域幅性能を必要とする次世代プラットフォームの要件と密接に関連しています。サムスンが2026年2月に4nmロジックベースのダイを搭載したHBM4の商用出荷を開始したことは、サプライヤー各社がすでにこの技術を認定段階から供給段階へと移行させていることを示しています。HBM4が普及するにつれ、競合は「誰が最初にサンプルを提供できるか」という点よりも、「誰が安定した生産量、コスト管理、および熱設計の最適化を維持できるか」という点に重きが置かれるようになるでしょう。この変化により、今後数年間において、世代構成比はサプライヤーの地位を示す最も有力な指標の一つとなるはずです。
上記の24 GB~36 GBの容量帯は、2025年に売上高シェアの58.67%を占め、新興アーキテクチャ市場において最大の容量帯となりました。この地位は、12層のHBM3Eスタックが新しいAIアクセラレータの実用的な設計基準となったことに起因しています。低容量帯は、レガシーな推論展開や、メモリ帯域幅の向上がより深いスタック構成のコストに見合わない非AIワークロードにおいて、依然として重要な役割を果たしました。2025年の構成からは、計算利用率やシステムスループットの向上が必要な場合、購入者がすでに高密度なスタックを好んでいることが示されました。
上記の36 GB~48 GB帯は、2031年までCAGR28.11%で成長すると予測されており、これは新興アーキテクチャ市場において、より大容量のスタックへの明確な移行を示唆しています。この帯域は、システムフットプリントを拡大することなくパッケージあたりのメモリ容量を向上させる、16層HBM4およびHBM4E製品の展開によって支えられています。この変化が重要なのは、より大規模なスタックであれば、固定されたアクセラレータの枠内で、より負荷の高いAI推論やトレーニングの処理に対応できるからです。また、層が追加されるごとに、歩留まり管理、ボンディング品質、および熱的安定性の重要性が高まります。したがって、スタックあたりの容量拡大は、「新興アーキテクチャ」市場において、パフォーマンス向上の鍵であると同時に、製造上の課題にもなっています。
地域別分析
アジア太平洋地域は2025年に売上高シェアの61.66%を占め、2031年までCAGR28.41%で成長すると予測されています。これは、同地域が新興アーキテクチャ市場において、現在の規模と将来の成長の両面で主導的な立場にあることを意味します。この地域の地位は、HBM製造における韓国の中心的な役割と、先進パッケージングにおける台湾の支配的な役割に由来しています。コアメモリとインターポーザーの技術力がすでに同じ地域の生産エコシステム内に集積しているため、この集中化がアジア太平洋地域に構造的な優位性をもたらしています。したがって、他の地域が国内での存在感を高めようとしている中でも、アジア太平洋地域は引き続き新興アーキテクチャ市場の運営の中心地であり続けています。
北米は、AIアクセラレータの購入およびハイパースケールシステムの導入の大部分が集中しているため、新興アーキテクチャ市場の主要な需要の柱となっています。また、米国は、補助金に支えられた新たな先進パッケージング生産能力の設置先として最も活発な地域としても際立っています。IEEEエレクトロニクス・パッケージング・ソサエティは、SKハイニックスのインディアナ州HBMパッケージング工場およびアムコールのアリゾナ州パッケージング・キャンパスに対する「CHIPS法」の資金提供を特定しました。これは、最小限の現地生産能力から、機能的な国内生産拠点への早期の移行を示すものです。アムコール社はまた、アリゾナ州のプロジェクトが70億米ドル規模に拡大し、2028年から量産開始を目標としていると発表しており、これは地域分散化が長期的な取り組みであることを裏付けています。カナダとメキシコについては、予測期間中にHBM製造や先進パッケージングにおいて重要な地位を占めることはないと見込まれています。
新興アーキテクチャ市場における欧州の役割は、依然として供給主導というよりは需要主導の傾向が強いです。地域ごとの活動は、HPC(ハイパフォーマンスコンピューティング)の導入や、メモリサブシステムに対して厳格な安全性と信頼性が求められる自動車用AI推論の要件に集中しています。新興アーキテクチャ市場における南米、中東・アフリカでの直接的な製造への関与は限定的であり、これらの地域での収益は主にメモリ生産ではなく、AIサーバーの導入によるものです。また、これらの地域の購入者は、ハイエンドHBMシステムが輸出管理審査の対象となる場合、リードタイムの延長やコンプライアンス上のリスクに直面することになります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIサーバーの普及とGPU搭載率
- ハイパースケーラーによるオンパッケージ・メモリアーキテクチャへの移行
- 次世代AIプラットフォーム向けHBM4の認定サイクル
- 先進パッケージングおよびHBMファブ向けの地域別半導体補助金
- 自動車用ADASおよび自動運転プラットフォームにおけるエッジAI推論の需要
- フォトニクス対応メモリのロードマップと、コパッケージド・オプティクスの融合
- 市場抑制要因
- CoWoSおよび先進パッケージングの生産能力の不足
- AIアクセラレータおよびHBM搭載システムに対する地政学的な輸出規制
- 12層を超えるアーキテクチャにおけるTSVの歩留まり低下と積層の複雑さ
- 超広帯域デバイスにおけるサーマルスロットリングと電力供給の制限
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- HBM世代別
- HBM2およびそれ以前の世代
- HBM2E
- HBM3
- HBM3E
- HBM4
- HBM4E/強化型HBM4および次世代HBM
- スタックあたりのメモリ容量別
- 最大8 GB
- 8 GB超~16 GB
- 16 GB超~24 GB
- 24 GB超~36 GB
- 36 GB超~48 GB
- 48 GB以上
- データレート別
- 最大4.0 Gb/s
- 4.0 Gb/s超~6.4 Gb/s
- 6.4 Gb/s超~9.6 Gb/s
- 9.6 Gb/s超~12 Gb/s
- 12 Gb/s以上
- ホストプロセッサの種類別
- GPU
- AIアクセラレータおよびカスタムASIC
- CPUおよびAPU
- FPGAおよびアダプティブSoC
- ネットワーク用ASIC、DPU、スイッチ用ASIC
- その他のホストプロセッサの種類
- アーキテクチャ別
- シリコンインターポーザーを用いた2.5D集積
- RDL/有機インターポーザーベースの2.5D集積
- ファンアウト/ブリッジベースの統合
- Direct 3Dによる異種統合
- その他のアーキテクチャ
- 用途別
- AIトレーニング
- AI推論
- ハイパフォーマンス・コンピューティングおよびスーパーコンピューティング
- クラウドおよびハイパースケール・コンピューティング
- エンタープライズサーバー、データベース、および分析
- ネットワークおよび通信インフラ
- 業務用可視化およびグラフィックス
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- SK hynix Inc.
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- Amkor Technology, Inc.
- ASE Technology Holding Co., Ltd.
- Powertech Technology Inc.
- United Microelectronics Corporation
- Applied Materials, Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- Rambus Inc.
- Synopsys, Inc.
- Cadence Design Systems, Inc.
- Qualcomm Incorporated
- Fujitsu Limited
- Lam Research Corporation
- JCET Group Co., Ltd.
- Siliconware Precision Industries Co., Ltd.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日


