


薬剤再構成用バイアルアダプター:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vial Adaptors For Drug Reconstitution - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099311
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、薬剤再構成用バイアルアダプターの市場規模は、2025年の12億4,000万米ドルから2026年には13億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.29%で推移し、2031年には17億8,000万米ドルに達すると予測されています。
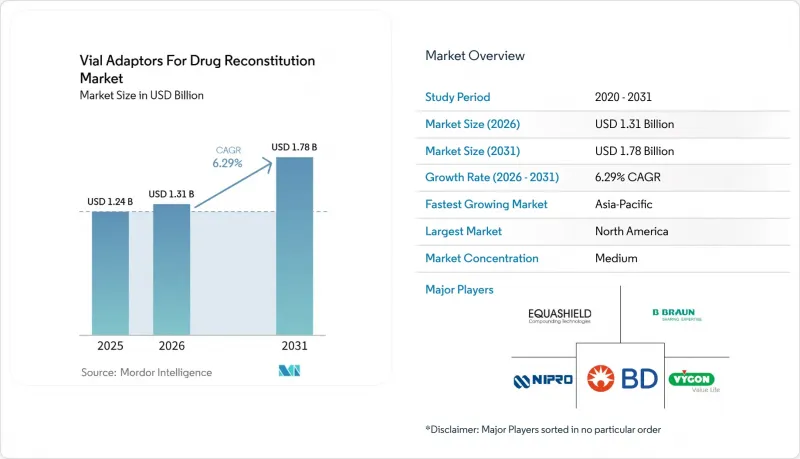
本レポートは、製品タイプ(シングルユース、マルチユース、カスタマイズ)、素材(ポリカーボネート、シリコーン、ポリエチレン、その他)、治療領域(感染症、自己免疫疾患、代謝性疾患、腫瘍学、その他)、投与方法(注射、点滴)、エンドユーザー(病院など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
薬剤再構成用バイアルアダプターの世界市場動向とインサイト
高リスクな薬剤取り扱いにおける労働安全基準の引き上げ
薬剤再構成用バイアルアダプター市場は、腫瘍学、免疫療法、およびその他の高リスクな調製環境における取り扱い基準の厳格化によって支えられています。病院の医療チームは、有害な医薬品の調合、移し替え、投与時の曝露リスクを低減するよう、より強いプレッシャーにさらされています。そのため、運用上のばらつきを生じさせる開放型の針・注射器を用いた手順ではなく、検証済みのクローズドシステム形式への移行が購入者の間で進んでいます。2025年のAPIC(米国感染管理専門委員会)のポジションペーパーでは、あらゆる医療現場における安全な注射、点滴、および薬剤バイアルの取り扱い慣行が再確認され、感染管理や薬剤部門の方針決定において、より安全な取り扱い方法が重視され続けています。薬剤再構成用バイアルアダプター市場において、この変化は腫瘍学分野にとどまらず重要な意味を持ちます。というのも、スタッフの研修や調達基準がすでに整備されている病院では、有害薬剤のワークフローで成功した手法を、より広範な無菌調剤業務へと拡大することが多いからです。こうした広範な波及効果により、クローズドシステムの導入は、単なるコンプライアンスのためのツールから、病院の複数の部門における日常的なワークフローの選択肢へと移行しつつあります。
バイオシミラーおよび凍結乾燥製剤のパイプラインがデバイスの販売数量を押し上げている
薬剤再構成用バイアルアダプター市場は、使用前にバイアルでの再構成を依然として必要とする治療法の増加によっても後押しされています。バイオシミラーは、承認された各製品が病院、診療所、または点滴投与の現場において、依然として管理された取り扱いプロセスを必要とするため、直接的な需要の柱であり続けています。FDAのバイオシミラー承認リストは2024年末までに71件に達しており、これは医療現場全体における再構成活動の導入基盤の拡大を支えています。2025年に『Pharmaceutical Research』誌で発表された査読付き分析でも、主要メーカーによる凍結乾燥能力への継続的な投資が示されており、これは無菌再構成ワークフローで使用される機器に対する持続的な需要を支えています。薬剤再構成用バイアルアダプター市場において、これは販売量の伸びが、単に薬剤数の増加だけでなく、投与前の安定性要件が高い剤形が引き続き好まれる治療構成にも起因していることを意味します。これにより、バイオシミラーの採用と凍結乾燥製剤の使用の両方が増加するにつれて調製作業も増えるため、デバイスへの需要は一時的なものではなく、構造的なものとして維持されます。
バイアルのネックサイズや薬剤形態による互換性の制約
互換性は、薬剤再構成用バイアルアダプター市場における主要な制約要因であり続けています。これは、1つのデバイス形式が、あらゆるバイアルの形状、ストッパーの材質、および薬剤の特性に容易に適合するわけではないためです。サプライヤーは依然として、転送性能に影響を与える可能性のある、複数のネック径、異なるストッパーの挙動、および製剤の違いを考慮しなければなりません。この課題は、医薬品開発企業が、従来の互換性データが限られている特注の一次包装や特殊な生物製剤形式を使用する場合に、さらに深刻になります。2025年の『Journal of Pharmaceutical Sciences』誌の論文では、非有害医薬品に使用される密閉系移送デバイスに関する適合性試験の要件について、依然として明確な規制ガイダンスが存在せず、スポンサーや医療現場が独自にリスク評価を行わざるを得ない状況にあると指摘されています。薬剤再構成用バイアルアダプター市場において、この不確実性は、病院や製造業者が新しいアダプター構成を検討する際、バリデーションサイクルを長期化させ、切り替えコストを増加させます。また、承認済みで馴染みのあるフォーマットは、臨床現場で広く使用され始めた新しい設計に比べて疑問視されることが少ないため、既存メーカーにとって有利に働きます。
セグメント分析
2025年時点で、薬剤再構成用バイアルアダプター市場規模の48.83%をシングルユース型が占めており、これは病院が依然として無菌調製において使い捨て形式を強く好んでいることを示しています。この傾向は、日常の薬局業務と密接に関連しており、使い捨て製品を使用することで、交差汚染や再利用のリスク、ワークフローのばらつきに関する懸念を軽減できるためです。薬剤再構成用バイアルアダプター市場では、無菌性の確保を任意の機能ではなく基本要件として扱う病院において、この形式が引き続き支持されています。USP <797>は、無菌調剤の管理および取り扱い規律に関する要件を厳格化することで、こうした環境をさらに強化しています。また、単回使用製品は、無菌性の確保と同様に機器の簡便さが重視される代替施設においても適しています。したがって、他の形式の成長が加速する中でも、単回使用製品は薬剤再構成用バイアルアダプター市場の販売数量の主力であり続ける可能性が高いと考えられます。
多回使用型バイアルアダプターは、定義された適合性データと管理された操作手順によって繰り返し作動が可能となる、高スループットの環境において依然として一定の地位を占めています。B. Braun社によれば、同社の「OnGuard 2」クローズドシステム移送デバイスは、最大7日間および10回の作動という検証済みの使用期間をサポートしており、これが一部の薬局が依然として多回使用型の経済性を慎重に評価している理由の一つとなっています。カスタマイズされたバイアルアダプターは、2031年までのCAGRが7.05%と最も急速に成長している製品タイプであり、そのペースは、薬剤再構成用バイアルアダプター市場が新たな価値の源泉を切り拓いていることを示しています。West社は、2026年初頭に自社のバイアルアダプターおよび通気型バイアルアダプターデバイスに対する細胞・遺伝子治療の評価を強調しており、これは特殊な用途に向けた活発な開発が進んでいることを示唆しています。その結果、カスタマイズ製品は汎用デバイスの役割から脱却し、治療法の設計、充填・仕上げの選択肢、およびスポンサーの検証ニーズによって形作られる、パートナー主導の仕様ビジネスへと移行しつつあります。セグメントの観点から見ると、薬剤再構成用バイアルアダプター業界において、標準的なカタログ競合ではなくソリューション販売への移行が最も明確に表れているのがこの分野です。
2025年には、ポリカーボネートが売上高の42.38%を占め、薬剤再構成用バイアルアダプター市場における主要な材料プラットフォームとなりました。この地位は、調製時の可視性という実用的な価値を反映したものです。薬剤師や看護師は、取り扱い中に液体の移送状況や溶液の外観を確認する必要があるためです。また、この材料は耐久性に優れ、幅広い薬剤ワークフローにおいて既知の性能プロファイルを提供するため、製造業者にとっても馴染み深い素材であり続けています。薬剤再構成用バイアルアダプター市場では、規制対象の無菌用途において実績が長い素材を買い手が好む傾向があるため、この親しみやすさが依然として市場に好影響を与えています。ステヴァナート・グループの「EZLINK」バイアルアダプターは、サプライヤーが硬質ポリマーの設計と、ストッパーのコアリングを抑制し、取り扱いの一貫性を向上させる安全機能をどのように組み合わせていますかを示しています。可視性、安全性、そして確立された加工技術のこのバランスにより、ポリカーボネートは現在の需要において確固たる地位を維持しています。
ポリエチレンは、2031年までのCAGRが8.66%と最も急速に成長している素材であり、これは生物学的製剤の感受性が重要性を増すにつれ、薬剤再構成用バイアルアダプター市場における優先順位が変化していることを示しています。購入者は、タンパク質系医薬品における材料の挙動をより重視するようになっており、特に抽出物、溶出物、および表面相互作用に関する懸念がデバイスの選定に影響を与える場面ではその傾向が顕著です。これにより、視覚的な親しみやすさだけでなく、化学的不活性がより重要視される新しい治療ワークフローにおいて、ポリエチレンの役割はさらに強まっています。また、シールやバルブ部品においては、繰り返し接続時の性能が依然として安定したエラストマーの挙動に依存しているため、シリコーンも引き続き重要な役割を果たしています。したがって、薬剤再構成用バイアルアダプター市場は、単一の優位な素材へと向かっているわけではなく、治療法の種類や取り扱い手順に応じた、より慎重な素材の選定へと向かっています。これは、薬剤の複雑さが増すにつれて、薬剤再構成用バイアルアダプター業界が仕様主導型へと移行しつつあるもう一つの分野です。
地域別分析
2025年、北米は世界売上高の39.63%を占め、薬剤再構成用バイアルアダプター市場において最大のシェアを占めました。この優位性は、無菌調剤に対する厳格な監督体制、がん治療および点滴ケア施設の密なネットワーク、そして在宅点滴療法の定着が進んでいることによって支えられています。USP <797>および関連する調剤要件は、薬局での取り扱い慣行を形作り続けており、これがバリデーション済みの再構成ツールの一貫した使用を支えています。APICによる2025年の「安全な注射および薬剤バイアルの取り扱いに関するガイドライン」の更新も、医療現場全体においてより管理された取り扱い方法を採用すべきという感染予防上の根拠をさらに強固なものにしました。米国は引き続きこの地域における薬剤再構成用バイアルアダプター市場の中心であり、一方、カナダとメキシコでは、バイオ医薬品の使用が拡大するにつれて、規模は小さいもの需要が増加しています。
欧州は、大規模な病院システムが注射剤調製における管理された調剤と作業者の安全を引き続き重視しているため、薬剤再構成用バイアルアダプター市場において依然として重要な地域となっています。ドイツ、フランス、英国、イタリア、スペインは、病院薬局のインフラと定期的な入札サイクルを通じて、主要な需要基盤を形成しています。また、この地域では、購入者が堅実な検証資料と信頼性の高い互換性性能を期待することが多いため、高品質なデバイスの導入においても重要な位置を占め続けています。これにより、欧州は現在の販売だけでなく、より高仕様のアダプターシステムの早期導入においても重要な役割を果たし続けています。
アジア太平洋地域は最も急成長している地域セグメントであり、そのCAGR 7.69%は、2031年までの薬剤再構成用バイアルアダプター市場において、最も力強い地域的拡大軌道を示しています。中国、インド、韓国、日本、オーストラリアの病院が薬剤業務のワークフローを近代化し、生物学的製剤の取り扱い能力を拡大していることから、需要は増加しています。また、同地域では、国内の注射剤製造の拡大や公衆衛生分野における調達活動の拡大も追い風となっており、これにより原液調製を行う機会の基盤が広がっています。中東・アフリカおよび南米は、現時点では市場規模が小さいもの、公的医療システム全体でバイオシミラーの使用拡大、病院の近代化、より安全な取り扱いへの期待が高まるにつれ、需要が徐々に増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高リスクの注射剤ワークフローにおけるクローズドシステムによる薬剤再構成の採用拡大
- バイオシミラーおよび凍結乾燥製剤のパイプラインの拡大により、再構成の需要が高まっています
- 病院薬局における無針移送プロトコルの標準化
- 在宅点滴および外来点滴調剤の成長
- 無菌調剤における汚染低減指標への移行
- 保存期間の延長と投与準備の効率化
- 市場抑制要因
- 代替となる再構成液および移送液の入手可能性
- 公立病院の調達における価格感応度
- バイアルのネックサイズと薬剤形態間の互換性の限界
- 新しい医療機器・医薬品取り扱いワークフローにおける厳格な検証負担
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- シングルユースバイアルアダプター
- マルチユースバイアルアダプター
- カスタマイズされたバイアルアダプター
- 素材別
- ポリカーボネート
- シリコーン
- ポリエチレン
- その他の素材
- 治療領域別
- 感染症
- 自己免疫疾患
- 代謝性疾患
- 腫瘍学
- その他の治療領域
- 投与方法別
- 注射
- 点滴
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- 小売薬局
- 在宅医療
- 製薬・バイオテクノロジー企業
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Amsino International, Inc.
- APG Pharma B.V.
- B. Braun SE
- Baxter International Inc.
- Becton, Dickinson and Company
- Cardinal Health, Inc.
- Conserva UK Limited
- Corvida Medical, Inc.
- Dedecke GmbH
- EQUASHIELD LLC
- Helapet Limited
- Medline Industries, LP
- MedXL Inc.
- Miltenyi Biotec B.V. and Co. KG
- Nipro Corporation
- Simplivia Healthcare Ltd.
- Stevanato Group S.p.A.
- Union Plastic S.A.S.
- Vygon SA
- West Pharmaceutical Services, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


