


石油・ガス用ターボ機械:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Oil and Gas Turbomachinery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099277
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、石油・ガス用ターボ機械市場の規模は、2025年の134億6,000万米ドル、2026年の137億1,000万米ドルから、2031年までに171億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR4.54%を記録すると予測されています。
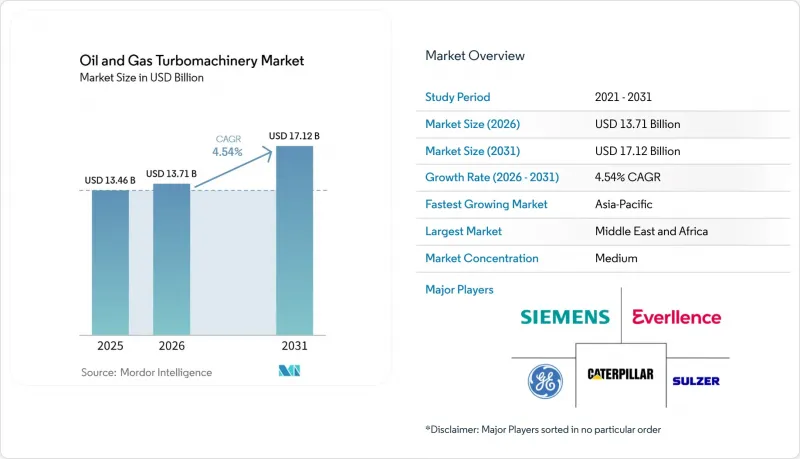
本レポートは、導入形態(陸上、海上)、産業分野(上流、中流、下流)、種類(ガスタービン・蒸気タービン、ガスコンプレッサー、ポンプ、その他)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の石油・ガス用ターボ機械市場の動向と洞察
LNG液化および輸出能力の拡大
石油・ガス用ターボ機械市場は、LNG建設と密接に関連しています。これは、各輸出トレインにおいて、複数の冷凍用コンプレッサーセット、タービンドライバー、およびユーティリティ用圧縮パッケージが使用されるためです。ベイカー・ヒューズ社が受注したコモンウェルスLNGプロジェクトでは、ルイジアナ州にある年間950万トン(MTPA)の施設向けに、6基のLM9000航空機派生型ガスタービンと遠心式コンプレッサーの組み合わせが採用されました。LM9000は、44%の効率で73 MW以上の出力を供給します。また、ベイカー・ヒューズ社は、ナイジェリアLNG(NLNG)社との間で、第7トレインに関する13年間のサービス契約を延長しました。これにより、4基のヘビーデューティーガスタービンおよび関連する遠心圧縮機を通じて、NLNG社の総処理能力が年間22 MTPAから30 MTPAへと拡大されます。これらのプロジェクトは、石油・ガス用ターボ機械市場において、実績のあるLNGトレインの実績とパッケージ機器の供給能力を持つサプライヤーが引き続き優遇される理由を示しています。また、これらのプロジェクトは、新規プロジェクトにおいて高効率の航空機派生型プラットフォームへの明確な移行を示しており、これにより適格なサプライヤーの範囲が狭まっています。既成のトレイン設計の受注が増えるにつれ、確立されたLNGプラットフォームを持つOEM(オリジナル・エクイップメント・メーカー)が、石油・ガス用ターボ機械市場において優位性を保つ可能性が高いと考えられます。
老朽化した設備の改修と効率向上
石油・ガス用ターボ機械市場の稼働設備の大部分は、数十年前に稼働を開始したものであり、現在は交換またはアップグレードの判断を迫られています。事業者は、新規建設サイクルを待つのではなく、排出ガス性能とプラント効率を改善するための改修プログラムを推進しています。ウィリアムズ・カンパニーズ社は、2024年に92件の改修を含む計112基の圧縮ユニットを交換し、改修済みのプラントにおいてメタン排出強度を60%削減したと報告しています。GE Vernova社は、9E.03シリーズ向けに「AGP XPAND」アップグレードを導入しました。これにより、大規模な停止期間の延長なしに、出力を最大7%向上させ、効率を1%改善することが可能です。この傾向が重要視される理由は、石油・ガス用ターボ機械市場において、段階的なアップグレード、制御システムの変更、および保守作業を通じて、既存設備から収益を創出する動きがますます強まっているためです。資本環境が厳しくなる中、これらのプログラムは、設備の全面的な更新サイクルに伴うコストや時間を要することなく、事業者に測定可能な利益をもたらします。
高い資本集約度と長い投資回収期間
石油・ガス用ターボ機械市場は、LNGおよび主要なガス処理ユニットに非常に高額な初期設備投資が必要であるため、明らかな制約に直面しています。大規模なLNGサイトにおける個々のコンプレッサートレインは、規模や構成に応じて 5,000万~1億5,000万米ドルのコストがかかる場合があります。グリーンフィールド(新規建設)案件では、通常のガス価格を前提とした場合、回収期間は4~8年となることがよくあります。この問題は、ローター鍛造品、ドライガスシール、および特注パッケージの納期が24~36ヶ月に及ぶことで、さらに深刻化します。つまり、石油・ガス用ターボ機械市場においては、現場の建設が本格化するかなり前に資金調達の決定を下さなければなりません。その期間中にガス価格の見通しや借入条件が変化した場合、プロジェクトのスポンサーは承認を得るための道のりがはるかに困難になる可能性があります。
セグメント分析
2025年時点で、石油・ガス用ターボ機械市場におけるオンショア部門のシェアは72.5%を占めていましたが、オフショア部門は2031年までCAGR5.1%で拡大すると予測されています。このオンショア部門の大きなシェアは、パイプライン用コンプレッサーステーション、LNG液化プラント、ガス処理プラントが陸上に集中していることを反映しています。オフショアセグメントは規模は小さいもの、ブラジル、メキシコ湾、北海、および東南アジアの一部で深海での活動が拡大するにつれ、石油・ガス用ターボ機械市場において注目を集めています。オフショア用機器は、はるかに限られた設置スペースの中で同等の基本性能を発揮する必要があり、重量、振動制御、信頼性に対する要求がより厳しくなっています。
中国のプラットフォーム向けに設計された25 MWの洋上ガスタービン駆動遠心圧縮機は、制御システムを統合したスキッド搭載型システムが、海洋環境における生産業務に適していることを実証しました。これは重要な点です。なぜなら、石油・ガス用ターボ機械市場の洋上分野では、より条件が整った陸上環境で使用されるのと同じメンテナンスの考え方に頼ることはできないからです。5年から10年の期間にわたる96%から98%という稼働率目標では、サポートシステムの故障を許容する余地はほとんどありません。そのため、磁気軸受の採用、統合パッケージ化、および長期的なサービスサポートが、オフショア調達においてますます重要視されるようになっています。また、石油・ガス用ターボ機械市場のこの分野において、実績のあるオフショアOEMが新規参入企業よりも強固な地位を占めている理由も、ここに説明がつきます。
地域別分析
2025年、中東・アフリカは石油・ガス用ターボ機械市場シェアの31.7%を占め、最大の地域需要拠点となりました。この地域の優位性は、国営事業者によるガス関連の大規模な投資や、実行段階に移行しつつあるLNG、発電、圧縮プロジェクトの規模によって支えられています。ベイカー・ヒューズ社は、カタールの「ノース・フィールド・ウェスト」プロジェクトの受注を確保しました。このプロジェクトには、2基のLNGメガトレイン向けにフレーム9ガスタービン6基と遠心圧縮機12基、および統合型発電パッケージ向けにフレーム6ガスタービン3基が含まれています。また、GEヴェルノバ社も、サウジアラビアのクレイヤ独立系発電事業者(IPP)拡張プロジェクト向けに、Hクラスガスタービン5基の受注を獲得しました。このプロジェクトは、将来的な炭素回収ユニットの設置を見込んだ3GWの複合サイクル発電所を支援するものです。アフリカでは、ナイジェリアLNG第7トレインが、年間生産能力を22 MTPAから30 MTPAへ拡大し、アフターマーケットの需要をさらに深める13年間のサービス契約を通じて、石油・ガス用ターボ機械市場を牽引し続けています。
アジア太平洋地域は、2026年から2031年にかけてCAGR6.5%で、石油・ガス用ターボ機械市場の規模において最も急速な成長が見込まれています。同地域の成長は、天然ガス需要の増加、製油所および石油化学プラントの増設、LNGターミナルの稼働、ならびに海洋プラットフォームへの投資に支えられています。国際エネルギー機関(IEA)は、アジア太平洋地域を世界のガス需要拡大において最大かつ最も急速に成長している要因として位置付けており、これが輸入、処理、輸送システム全般にわたる設備需要の継続を支えています。中国では、オフショア分野における現地化への取り組みが顕在化しており、25 MWコンプレッサーユニットの調査によれば、オフショアパッケージの国内開発は構想段階を超えて進展していることが示されました。インドの沿岸地域も、製油所の拡張やLNGインフラ整備を通じて調達需要を支えており、一方、北米は、メキシコ湾岸でのLNG建設や、2025年半ばにキティマットから開始されるLNGカナダの輸出により、引き続き堅調な市場となっています。
欧州は石油・ガス用ターボ機械市場においてシェア面で首位を占めてはいませんが、炭素回収・圧縮や、成熟した油田における大規模なサービス基盤を通じて新たな需要を生み出しています。Everllence社の英国東海岸クラスターにおける取り組みや、Stockholm Exergi社のBECCSプロジェクトは、炭素回収・貯留(CCS)に関連するターボ機械の受注が、もはや概念段階にとどまらず、商業化されていることを示しています。南米は依然としてブラジルが中心であり、ペトロブラス関連の海洋事業拡大により、浮体式生産・貯蔵・積出設備(FPSO)の重作業分野において、大規模なサービスおよび機器のビジネスチャンスが生まれています。アルゼンチンのバカ・ムエルタでは、新たな陸上コンプレッサーの需要が生まれています。しかし、現在の石油・ガス用ターボ機械市場において、その規模はブラジルの海洋事業基盤には及ばない状況です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- LNGの液化および輸出能力の拡大
- 老朽化した設備の改修および効率向上
- デジタル状態監視および予知保全の導入
- 洋上および超深海プロジェクトにおける高信頼性への需要
- 水素対応タービンおよびコンプレッサーの開発
- 炭素回収およびCO2圧縮設備の整備
- 市場抑制要因
- 高い資本集約度と長い投資回収期間
- 許認可の遅延および脱炭素化に伴うプロジェクトの不確実性
- 特殊鍛造品、ベアリング、およびシール類の供給制約
- レガシー制御システムの統合とサイバーセキュリティの複雑性
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開別
- オンショア
- オフショア
- 産業別
- 上流部門
- ミッドストリーム
- 下流部門
- タイプ別
- ガス・蒸気タービン
- ガスコンプレッサー
- ポンプ
- その他のタイプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- トルコ
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- General Electric Company
- Siemens AG
- Sulzer Ltd
- Air Products and Chemicals, Inc.
- Everllence SE
- Caterpillar Inc.
- Elliott Group Ltd.
- Atlas Copco AB
- Kobe Steel Ltd
- Galileo Technologies S.A.
- Baker Hughes Company
- Mitsubishi Heavy Industries Ltd.
- Howden Group Limited
- Hanwha Power Systems Co., Ltd.
- Rolls-Royce Holdings plc
- Ansaldo Energia S.p.A.
- Nanjing Turbine & Electric Machinery(Group)Co., Ltd.
- Solar Turbines Incorporated
- IHI Corporation
- Ingersoll Rand Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


