


ターボマシナリー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Turbomachinery - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2097088
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、世界のターボマシナリー市場規模は、2025年の271億2,000万米ドルから2026年には283億7,000万米ドルへと拡大し、2031年までに314億5,000万米ドルに達すると見込まれており、2026年から2031年にかけてCAGR2.1%で成長すると予測されています。
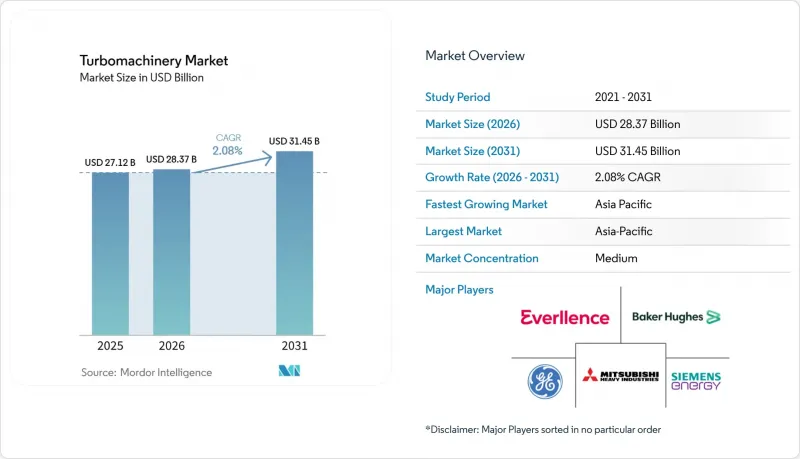
本レポートは、機器タイプ(コンプレッサー、ガスタービン、蒸気タービン、エキスパンダー、ポンプ、その他)、技術(軸流式、遠心式、混合流式)、出力(50 MW未満、50~150 MW、150 MW以上)、エンドユーザー(石油・ガス、発電など)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で提示されています。
世界のターボマシナリー市場の動向と洞察
LNG、精製、石油化学の生産能力増強がターボマシナリーの調達需要を牽引
世界のターボマシナリー市場は、2025年に加速したLNG建設サイクルによる恩恵を受け続けています。世界のLNG供給量は2025年に380億立方メートル増加し、2026年にはさらに7%拡大する見込みで、新規供給量の大部分は北米が占めています。新しいLNGトレイン1基ごとに、遠心圧縮機、ガスタービン用機械駆動装置、および関連する回転機器が必要となりますが、これらはプラントの稼働開始よりかなり前に発注されます。ベイカー・ヒューズ社は2026年3月、テキサス州にあるST LNG社の年間8.4メトリックトン(MTPA)規模の洋上ターミナル向けに、圧縮および発電設備を供給する企業として選定されたことで、この受注パターンをさらに強固なものにしました。精製および石油化学分野の拡張も、大型コンプレッサーパッケージや支援システムに対する新たな需要源となっています。こうしたLNGおよび下流部門の案件パイプラインにより、石油・ガス分野は引き続き世界のターボマシナリー市場の中心的な位置を占め、OEM各社の複数年にわたる受注残を支えています。
更新サイクルの短縮に伴い、資産寿命延長への支出が増加
世界のターボマシナリー市場における既存設備は、現在、老朽化が進んでいるため、事業者は完全な交換よりも大規模なアップグレードをますます好むようになっています。ORNLは2026年、鍛造および鋳造のボトルネックにより、大型ガスタービンの納期遅延が5年から7年に及んでいることを報告しました。この遅延は資本投資の意思決定に影響を与えます。なぜなら、効率向上やローターの改修は、新しいユニットを待つよりも迅速に出力を向上させることができるからです。2026年4月、GE Vernovaがエジプトで受注した、2基の9Fガスタービンに対する「Advanced Gas Path」アップグレード案件(8年および15年のサービス契約を併せて締結)は、OEM各社が老朽化した設備群からいかに収益を創出しているかを示しています。また、アップグレードプログラムは、プラント所有者がプロジェクトの資金調達サイクルを全面的に再開することなく、出力と効率を維持するのにも役立ちます。このサービス層は、世界のターボマシナリー市場により安定した収益基盤をもたらし、ライフサイクル対応能力をより強力な競争上の差別化要因としています。
プロジェクト承認サイクルの長期化が受注から納入への転換率を抑制
承認プロセスの長期化は、依然として世界のターボマシナリー市場において、プロジェクト計画から受注への転換を遅らせています。LNG、パイプライン、および大規模圧縮プロジェクトでは、設備契約が締結されるまでに、環境審査や商業審査に数年を要することがよくあります。このタイムラグにより、特に許認可手続きが煩雑な市場において、可視化された需要と短期的な受注量との間にミスマッチが生じています。2027年11月までにロシア産ガスの輸入を段階的に廃止するというEUの決定は、LNG関連インフラへの需要を高めていますが、同時に、複数の加盟国にまたがるプロジェクトのスケジュールや規制審査を集中させることにもなっています。そのため、開発事業者は、プロジェクトの承認から機器の納入までの期間がより厳しくなる状況に直面しています。その結果、世界のターボマシナリー市場において、サプライヤーにとって収益につながるまでに時間がかかる、商業的に魅力的なプロジェクトの待機リストがさらに長くなっています。
セグメント分析
2025年、コンプレッサーは世界のターボマシナリー市場規模の33.8%を占め、引き続き最大の機器セグメントとしての地位を維持しました。この優位性は、LNGターミナル、ガス処理トレイン、製油所の改修、およびその他の連続運転用途からの安定した需要を反映しています。また、このセグメントは、小規模な配電網用ユニットから液化工程で使用される超大型の遠心式トレインに至るまで、幅広い稼働範囲を強みとしています。この範囲の広さにより、サプライヤーはプロジェクト案件と定期的な更新需要の両方を取り込むことができます。また、これにより、コンプレッサーは世界のターボマシナリー市場において最も安定した基幹分野の一つとしての地位を維持しています。
ガスタービンは、2031年までCAGR3.8%で成長すると予測されており、これにより、世界のターボマシナリー市場において最も成長の速い機器カテゴリーとなります。需要は、従来からの石油・ガス分野における機械駆動用途に加え、発電、送電網の安定化要件、データセンターの自家発電などから増加しています。蒸気タービンは発電やプロセス熱回収用途において依然として重要ですが、水力タービンや膨張機はよりニッチな分野にとどまっています。ポンプは、ガスタービンやLNGコンプレッサーほどの受注急増は見られないもの、上水道、下水処理、プロセス産業を通じて引き続き需要を拡大しています。三菱重工業の報告によると、世界のガスタービン市場は2024年に57.4 GWに達し、2025年上半期にはすでに41.7 GWに達しており、これが、なぜガスタービンが世界のターボマシナリー市場における短期的な成長の大部分を担っているのかを示しています。
2025年、遠心式技術は世界のターボマシナリー市場シェアの56.4%を占め、支配的な技術基盤となりました。その地位は、LNG、ガス処理、複合サイクル発電、および産業用圧縮用途に幅広く適合していることに起因しています。OEM各社はまた、出力クラスや圧力比を問わずカスタマイズに対応できる、成熟した遠心式供給基盤の恩恵も受けています。この設計は、レイアウトの斬新さよりも信頼性や運転範囲が重視される連続運転に最適です。このため、遠心式システムは世界のターボマシナリー市場の中心的な位置を占め続けています。
混合流技術は、長い軸方向のレイアウトを必要とせずに高い圧力比を必要とするコンパクトな用途を牽引役として、2031年までCAGR3.5%で拡大すると予測されています。こうした使用事例には、マイクロガスタービン、無人航空機の推進システム、および小型の産業用圧縮システムなどが含まれます。『Aerotecnica Missili &Spazio』誌の2025年の研究によると、混合流圧縮機におけるベーンレスギャップの最適化により、安定した運転範囲が拡大したことが判明しており、これは過酷なデューティサイクルにおけるより広範な採用を後押ししています。軸流技術は、特に蒸気タービンや大型ガスタービンの圧縮機セクションなど、非常に高い質量流量と高い効率が求められる分野において、依然として重要な役割を果たしています。これにより、世界のターボマシナリー業界は明確な二極化が進んでおり、遠心式システムが幅広い産業用途を支配する一方で、混合流式および軸流式システムは、より専門的な性能要件に対応しています。
地域別分析
アジア太平洋地域は2025年に市場シェアの36.5%を占め、2031年までCAGR4.2%で成長すると予測されており、世界のターボマシナリー市場において、最大かつ最も急速に成長している地域ブロックとなっています。中国は、「二酸化炭素排出量ピークアウト・カーボンニュートラル」目標の達成に向けた取り組みを通じて需要を形成しており、これは石炭火力発電所の廃止や複合サイクル発電設備の調達に影響を与えています。インドは国内のエネルギー機器製造能力を拡充しており、これにより地域の供給基盤が強化され、将来のプロジェクトの経済性が向上する可能性があります。東南アジアでは、ベトナムやインドネシアなどの国々における石炭からガスへの転換が新たなガス火力発電容量を支えており、需要にさらなる層を加えています。日本も水素関連のターボマシナリーの導入を推進しており、川崎重工業は2026年3月、ガスタービン発電向けの次世代水素燃料供給システムが2026年1月から稼働を開始したと発表しました。
北米と欧州は、引き続き世界のターボマシナリー市場における次なる主要な地域的支柱となっています。国際エネルギー機関(IEA)は、世界のLNG供給に占める米国のシェアが、2025年の25%から2020年代末までに33%に上昇すると予測しており、これは圧縮機やガスタービン用機械駆動装置に対する継続的な需要を支えるものです。北米はまた、LNGやパイプラインへの投資に加え、民間電力需要の増加という第2の設備需要の流れからも恩恵を受けています。欧州では、2027年11月までにロシア産ガスの輸入を段階的に廃止する計画があるため、インフラ整備のスケジュールが加速しています。GE Vernovaが2025年11月に受注した、ポーランドのコジエニツェ発電所向け9HA.01型複合サイクル発電ユニット2基の案件は、石炭火力発電設備の置き換えが、世界のターボマシナリー市場における同地域の役割をいかに支えているかを示しています。
中東およびアフリカは、世界のターボマシナリー市場において、大型ガスタービン、圧縮システム、コジェネレーション設備にとって依然として高付加価値の地域です。三菱パワーが2026年1月に受注した、カタールの「ファシリティE独立水・電力プロジェクト(IWPP)」向けM701JACタービン4基の案件は、2.4 GWの発電容量を追加するものであり、湾岸協力会議(GCC)による調達規模の大きさを示しています。南米では、オフショアおよびパイプライン接続型のガスインフラを通じてビジネスチャンスが拡大しています。その一例として、2026年4月にベイカー・ヒューズ社がアルゼンチンのサン・マティアス・パイプライン・プロジェクト向けにNovaLT16ガスタービン3基と遠心圧縮機を受注したことが挙げられます。また、2026年6月にベイカー・ヒューズ社がナイジェリアのANOHプラント向けに締結したライフサイクル契約には、コーダント社製のiCenterデジタルモニタリングが含まれており、アフリカのプロジェクトでは、単体の機器購入ではなく、サービスが統合されたソリューションが採用されつつあることが示されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エネルギー転換は高効率回転機器に追い風となっています
- LNG、製油、石油化学の生産能力増強が大型フレームの需要を押し上げる
- デジタルツインを活用した信頼性プログラムがサービス収益を拡大
- 水素混合燃料への対応準備が、設備更新サイクルを促進しています
- 圧縮・プロセスラインの電動化が、新しいターボプラットフォームを支えています
- 更新サイクルの長期化に伴い、資産寿命延長のための支出が増加しています
- 市場抑制要因
- プロジェクト承認までの期間が長いため、受注の成約が遅れています
- 既存設備の高い信頼性への期待が、新規導入の販売を抑制しています
- タービン用合金および鋳造のボトルネックがリードタイムを制約しています
- 排出規制政策の不確実性は、エンドユーザーの設備投資の決定を停滞させる可能性があります
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機器タイプ別
- 圧縮機
- ガスタービン
- 蒸気タービン
- 水力タービン
- エキスパンダー
- ポンプ
- その他のターボマシナリー
- 技術別
- 軸流式
- 遠心式
- 混合流混合流
- 出力別
- 50 MW未満
- 50~150 MW
- 150 MW超
- エンドユーザー別
- 石油・ガス
- 発電
- 石油化学および化学
- 工業製造
- 航空宇宙・防衛
- 海事
- 鉱業・金属
- 水・廃水処理
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- トルコ
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- General Electric Company
- Siemens AG
- Mitsubishi Heavy Industries, Ltd.
- Everllence SE
- Atlas Copco AB
- Sulzer Ltd
- Baker Hughes Company
- Howden Group Holdings Limited
- Kobe Steel, Ltd.
- Elliott Group, Ltd.
- Caterpillar Inc.
- Ansaldo Energia S.p.A.
- Siemens Energy AG
- Kawasaki Heavy Industries, Ltd.
- Hitachi, Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- Doosan Enerbility Co., Ltd.
- Shanghai Electric Group Company Limited
- Bharat Heavy Electricals Limited
第7章 市場の機会と今後の見通し
- 未開拓分野および未充足ニーズの評価
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


