


パラメトリック保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Parametric Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099138
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、パラメトリック保険の市場規模は、2025年の34億8,000万米ドルから2026年には40億2,000万米ドルへと拡大し、2031年までに76億4,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR13.69%で成長すると見込まれています。
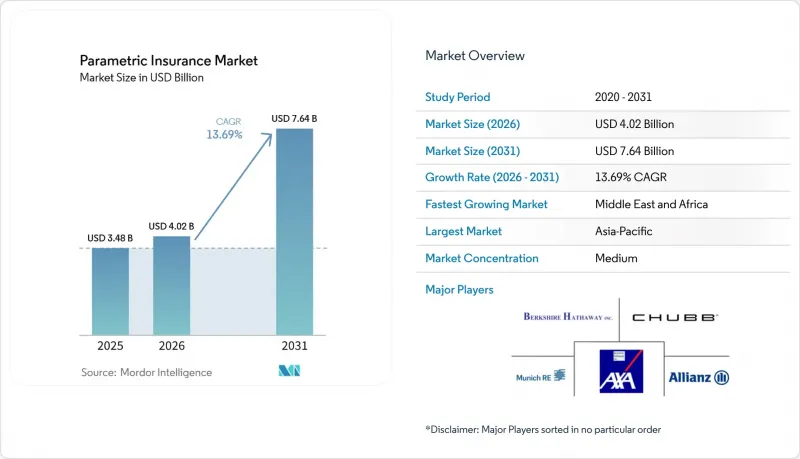
本レポートは、パラメトリック・トリガー別(気象・気候指数、大災害/自然災害指数など)、販売チャネル別(直接販売、ブローカー・仲介業者など)、業界別(農業、畜産・水産、エネルギー・公益事業など)、および地域別(北米、南米など)に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のパラメトリック保険市場の動向と洞察
気候関連の損害事象の発生頻度の増加
パラメトリック保険市場は、気候関連の損害事象が着実に増加している恩恵を受けており、経済的損害と保険による補償額の格差が拡大しています。スイス・リー・インスティテュートは、2026年の世界の保険付災害損失額を1,480億米ドルと予測しており、2030年までにその総額は1,860億米ドルに達すると見込まれています。これにより、災害損失における長年にわたる実質的な年間成長傾向が継続することになります。山火事はこの傾向を最も明確に示す事例の一つとなっており、2025年1月にロサンゼルス郡で発生したパリセーズおよびイートンの山火事では、保険付損失額の合計が400億米ドルに達しました。Aonの「2026年気候・災害インサイト」レポートによると、2025年の世界の経済損失は2,600億米ドルに上り、その半数は未保険のままでした。特に南アジアおよび東南アジア全域で発生した洪水被害が、大きな保険未加入領域として際立っています。この損失パターンは、パラメトリック保険市場を後押ししています。なぜなら、購入者はより迅速な流動性を必要としている一方で、供給者も危険種や地域にわたるより広範な分散を望んでいるからです。その結果、流動性のタイミングと補償範囲のギャップという2つの課題を同時に解決できるため、パラメトリック保険市場は、保険料プール全体よりも速いペースで成長しています。
企業購入者からの迅速な支払いの期待
パラメトリック保険市場は、災害発生後の資金への迅速なアクセスという、買い手側の単純な要件によっても牽引されています。企業のリスク管理担当者は現在、補償範囲だけでなく、トリガーが確認された後に支払いがどれだけ迅速に貸借対照表に反映されるかという観点からも、商品を比較検討しています。Aonの2025年再保険レビューでは、パラメトリック商品に対する企業の需要が高まっていることが指摘されており、買い手側は更新時に迅速な資本負担の軽減、即時の流動性、および資本の分散を求めています。ウィリス・タワーズ・ワトソンがPJMのエネルギー生産者向けに2026年に立ち上げた「キャパシティ・レベニュー・プロテクション」は、トリガーベースの構造が、広範な損害シナリオではなく、特定の収益リスクに合わせて調整されていることを示しています。この変化が重要なのは、決済のスピードが今や商品の特徴として扱われるようになっており、その期待がパラメトリック保険市場を企業の調達における主流へとさらに深く浸透させているからです。したがって、パラメトリック保険市場は、時間のかかる保険金請求プロセスよりも、迅速かつ予測可能な資金の移転を重視する需要動向の恩恵を受けています。
ベーシス・リスクとトリガーの不一致
バイアス・リスクは、依然としてパラメトリック保険市場の主な抑制要因となっています。これは、買い手が、トリガー結果が実際の財務的損失を厳密に反映することを確信したいと考えているためです。2025年に発表された『Geneva Papers on Risk and Insurance』の調査によると、独立したパラメトリック契約の数が増えるにつれて、ポートフォリオレベルのバイアス・リスクは低下することが示されており、この問題は商品の構造的な欠陥として扱うのではなく、規模に応じて管理できることを示唆しています。同研究では、エクスポージャーの発生場所と気象観測所との間の空間的な不整合が主要な要因として特定されており、トリガー・ネットワークの設計改善が実用的な解決策であることが示唆されています。課題は技術的なものだけにとどまりません。専門的なリスク管理チームを持たない多くの購入者は、指数の挙動と自社の予想損失パターンとの間の乖離を評価するのに苦労しているからです。この期待値の乖離は、契約が書面通りに機能している場合でも不満を生む可能性があり、そのリスクが、中規模の購入者がまだこの商品を理解しつつあるパラメトリック保険市場の一部において、導入の進展を遅らせています。
セグメント分析
2025年時点で、気象・気候インデックスはパラメトリック保険市場シェアの56.77%を占めていましたが、災害/自然災害(NatCat)インデックスは2026年から2031年にかけてCAGR15.89%で成長すると予測されています。気象トリガーは、長期間にわたる気象観測記録に裏付けられており、購入者や地域を問わず標準化が容易であるため、パラメトリック保険市場において依然として最大の割合を占めています。こうした市場の成熟に伴い、マージンの圧縮も始まっており、単に商品が利用可能であること以上に、商品設計の重要性がますます高まっています。大災害および自然災害(NatCat)の保険構造が注目を集めている背景には、地震、サイクロン、山火事といった事象において、従来の保険金請求プロセスの処理期間では対応しきれない場合があり、政府や企業顧客が迅速な資金調達を必要としていることがあります。スイス・リーが2026年の保険付大災害損失額を1,480億米ドルと予測していることから、支払時期を大規模事象の発生頻度と密接に連動させることができる商品への需要が高まっています。
パラメトリック保険市場においても、トリガーの対象が気象現象にとどまらず、サイバーダウンタイム、サプライチェーンの混乱、その他の非物理的損害構造へと拡大しています。これらのその他の指数ベースのトリガーは規模こそ小さいもの、標準的な損害補償契約では部分的にしかカバーされない、あるいは全くカバーされないリスクに対処できるという点で重要です。リバティ・ミューチュアル・リインシュアランスとICEYEが2026年6月に発表した山火事対策ソリューションは、SAR(合成開口レーダー)画像が構造物レベルでの自然災害の検証をより正確に行うことをいかに支援し、それによってトリガーの性能に対する信頼性を向上させることができるかを実証しました。また、バミューダ金融庁がパラメトリック構造向けの完全担保付き規制クラスについて進めている取り組みも、今後数年間で自然災害保険商品に対する資本支援がさらに拡大することを示唆しています。2025年に発表されたマルチインデックス設計に関する調査は、パラメトリック保険業界の今後の方向性をさらに裏付けています。この業界では、トリガーの精度が二次的な技術的特徴ではなく、競合の核心的な要素になりつつあります。
地域別分析
2025年、アジア太平洋地域はパラメトリック保険市場の34.69%を占め、地域別では最大のシェアを占めました。同地域が主導的な立場にあるのは、高い災害リスク、大規模な農業人口、そして指数型保険に対する政府の積極的な支援が相まっており、その組み合わせによるものです。日本の老舗保険会社はすでにパイロット事業からより広範な商業展開へと移行しており、東京海上日動は地震補償のための「EQuick」を提供し、三井住友海上は2025年に気象指数保険商品を発売しました。2026年3月、インドネシアがコーヒーおよびカカオの小規模農家向けに国家レベルのパラメトリック保険制度を導入することを決定したことは、東南アジアにおける市場拡大において、公的プログラムが依然として中心的な役割を果たしていることを示しています。SEADRIF保険会社が2025年にラオス人民民主共和国で導入した世帯単位の保険は、洪水、サイクロン、地震、地滑りに対して110万米ドルの補償を提供しており、同様のリスクプロファイルを持つ近隣市場にも展開可能なモデルとなっています。
北米および欧州は、山火事、ハリケーン、激しい対流性嵐に対する補償を求める企業の需要に支えられ、パラメトリック保険市場において依然として保険料が集中する主要な中心地となっています。2025年1月にニューヨーク州がパラメトリック保険を法的に承認したことで、米国における商品設計上の重要な不確実性の要因が解消されました。フランスでは、パラメトリック保険セグメントの規模は1億3,000万ユーロから5億ユーロと推計されており、これは2025年の平均保険料率で換算すると1億4,300万米ドルから5億5,000万米ドルに相当し、同カテゴリーは年率2桁の成長率で拡大していると報告されています。ハウデン・フランスの2026年市場レビューでも、パラメトリック保険ソリューションは、フランスの再保険市場において注目を集めている成長分野の一つとして挙げられています。ロイズの引受能力は2025年に560億ポンドに達し、NormanMax Syndicate 3939のようなパラメトリック保険専門のシンジケートや、Canopius Syndicate 4444と世界の・パラメトリックス社との提携の存在は、ロンドン市場にどれほどのイノベーションが集中しているかを示しています。
中東・アフリカ地域は、2031年までCAGR16.72%で成長すると予測されており、パラメトリック保険市場において最も高い成長が見込まれる地域となっています。この成長は、ソブリン・リスク・プール、大きな保護ギャップ、そして湾岸諸国やアフリカ市場における保険インフラの広範な整備によって支えられています。「アフリカン・リスク・キャパシティ(ARC)」は、設立以来2,640万人以上を保護し、1億7,000万米ドル以上の保険金を支払っており、これにより、商業再保険のさらなる参入の正当性が強まっています。南米では商業的な展開はまだ初期段階にありますが、チリにおける2025年の商業パラメトリック保険の承認や、ブラジルにおける2025年の農業関連商品の拡大は、同地域における事業計画がより具体化しつつあることを示しています。マッキンゼーの2025年地域保険レビューでも、2019年から2024年にかけてラテンアメリカで年間保険料が11%成長したことが指摘されており、これはパラメトリック保険のより広範な普及に必要な基盤となる商業インフラを裏付けるものです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 気候に関連する損害事象の発生頻度の増加
- 法人バイヤーからの早期回収への期待
- 農業指数の対象範囲の拡大
- 衛星、IoT、およびリモートセンシング技術の導入
- 非物理的なリスク移転の使用事例の拡大
- 再保険会社およびロイズの引受能力の拡大
- 市場抑制要因
- ベーシス・リスクとトリガーのミスマッチ
- 管轄区域ごとの規制のばらつき
- 新たなリスクに関する過去のデータが限られている
- データの系譜、監査可能性、およびモデルガバナンスの負担
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 投資環境
第5章 市場規模と成長予測
- Parametric Triggerによる
- 気象・気候指数
- Catastrophe/NatCat Index
- その他の指標ベースのトリガー
- 流通チャネル別
- 直接販売
- ブローカーおよび仲介業者
- デジタル/ オンラインプラットフォームおよびアグリゲーター
- その他チャネル
- 産業分野別
- 農業・畜産・水産業
- エネルギー・ユーティリティ
- 建設、インフラ、不動産
- 製造・サプライチェーン/ 物流
- 運輸・航空
- 政府・公共サービス
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Allianz SE
- AXA SA
- Berkshire Hathaway Inc.
- Chubb Limited
- Munich Reinsurance Company
- Swiss Reinsurance Company Ltd.
- Zurich Insurance Group Ltd.
- Hannover Ruck SE
- SCOR SE
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Aon plc
- Marsh and McLennan Companies, Inc.
- Willis Towers Watson Public Limited Company
- PartnerRe Ltd.
- AIG
- Beazley plc
- Lloyd's
- FloodFlash Ltd.
- Parametrix Insurance, Inc.
- Global Parametrics
第7章 市場機会と将来の展望



