


資産運用:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asset Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099119
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、資産運用市場の規模は2025年に156兆700億米ドルと評価され、2026年の169兆8,700億米ドルから2031年までに245兆1,200億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.61%となる見込みです。
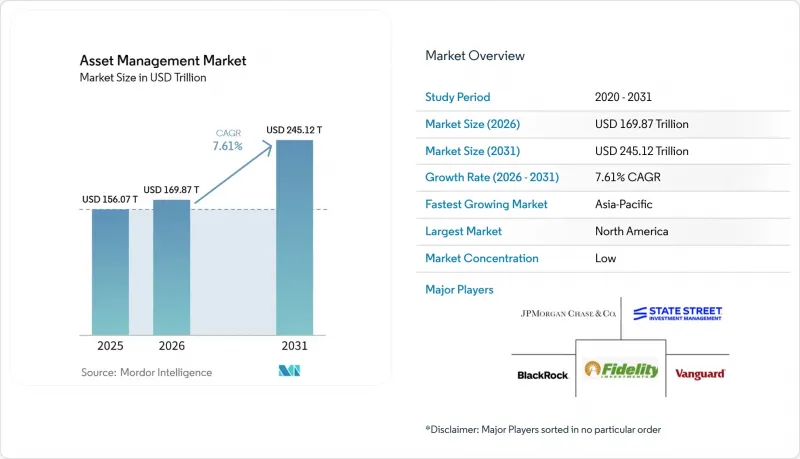
本レポートは、資産クラス(株式、債券など)、プロバイダーの種類(銀行、独立系資産運用会社など)、提供モデル(人間によるアドバイザリー、ハイブリッド・アドバイザリー、ロボアドバイザリー)、クライアントタイプ(個人投資家、機関投資家)、所在地(オンショア、オフショア)、および地域(北米、南米など)ごとに分類されています。市場予測は、金額(米ドル)ベースで提示されています。
世界の資産運用市場の動向と洞察
退職後の貯蓄の蓄積
退職貯蓄は、長期にわたり積み立てられ、短期的な市場変動の影響を受けにくいことから、資産運用市場にとって最も安定した基盤の一つであり続けています。米国の退職資産は、年間で11.2%増加し、2025年第4四半期には49兆1,000億米ドルに達しました。そのうち、IRA(個人退職口座)だけで19兆2,000億米ドルを占め、これは米国の退職資産総額の39%に相当します。2025年第1四半期の401(k)プランの総積立率は過去最高の14.3%に達し、フィデリティ社の報告によると、2025年第4四半期にはZ世代の加入者が拠出率を引き上げたとのことです。これにより、退職金口座を運用する運用会社にとって、長期的な積立基盤が強化されています。自動加入型のプラン設計がこの傾向を後押ししています。2025年には、バンガードの確定拠出年金プランの61%で自動加入が導入されており、そのうち3分の2のプランでは、拠出額の自動年次増額も採用されていました。また、運用会社が、加入者が退職した際に資産が失われるのではなく、資産取り崩し期間中も残高を維持できるよう支援するライフサイクル型および退職所得ソリューションを提供することで、資産運用市場も恩恵を受けています。これにより、退職金プラットフォームは、資産運用市場において規模と顧客定着率の両方の源泉となっています。
オルタナティブ資産への機関投資家による配分
機関投資家によるオルタナティブ資産への需要は、資産運用市場にとって依然として主要な成長エンジンとなっています。これは、資産配分担当者が上場証券以外の分野で、利回り、分散効果、および長期的なリターンを求めているためです。世界の機関投資家は、プライベート市場への配分比率を2023年のポートフォリオの10.5%から2025年には12.5%へと引き上げ、2026年には平均配分比率がポートフォリオの17%に達しました。アビバ・インベスターズ(Aviva Investors)の報告によると、世界の機関投資家の88%が今後2年間でプライベート市場への配分比率を引き上げるか維持する計画であり、特にインフラ株式への投資意向が強く見られました。資金調達活動からも、この需要が最大手の主力運用会社に限定されていないことが見て取れます。ハミルトン・レーンは2026年2月に「インフラストラクチャー・オポチュニティーズ・ファンドII」を約20億米ドルでクローズし、ゴールドマン・サックス・アセット・マネジメントは2026年6月に「ウェスト・ストリート・インフラストラクチャー・パートナーズV」のファースト・クローズで30億米ドルを達成しました。公的年金制度は、2026年第1四半期にプライベート・マーケットおよびオルタナティブ戦略に対し848億米ドルをコミットしましたが、これは2025年第4四半期から51%の増加であり、配分額が依然として急速に拡大していることを示しています。資産運用市場は、プライベート・クレジットに対する保険関連の需要を通じて新たなチャネルを獲得しつつあります。保険会社は、地域によっては機関投資家として、また別の地域ではリテール向けラップ商品として機能しており、これらの戦略の買い手基盤を拡大しています。
パッシブ商品による手数料圧縮
低コストのパッシブ型商品が主要な商品ライン全体において資金流入や資産残高のより大きなシェアを占めるようになっているため、手数料圧縮が資産運用市場の上昇余地を制限し続けています。株式投資信託の平均経費率は1996年から2025年の間に62%低下した一方、2025年末時点での指数連動型株式ETFの経費率は0.14%、債券ETFの経費率は0.09%でした。2025年末時点で、米国の長期ファンド資産のうち、インデックス型投資信託およびインデックス型ETFが占める割合は52%に達し、2010年の19%から増加しており、資産構成がどれほど低コストな構造へとシフトしたかを示しています。BCGの報告によると、2024年の純流入額に対する手数料は、投資信託およびETFを合わせた2023年の既存運用資産(AUM)に対する手数料よりも40ベーシスポイント低かったとのことです。これは、広範な手数料引き下げが実施される前から、資産構成の変化が収益を圧迫していることを意味します。2025年のアクティブ型ETFへの資金流入額は4,700億米ドルを超え、2024年から59%増加しましたが、これらの商品は依然として従来のアクティブ型投資信託に比べて割安で取引されているため、成長を牽引している商品形態であっても、利益率を完全に守り切れてはいません。資産運用市場は商品革新を通じて対応していますが、その対応は業務の複雑化や適合性リスクを高めることにもつながっています。
セグメント分析
2025年、株式は資産運用市場の48.67%を占め、最大の資産クラスとなりました。この地位は、パッシブ型株式への資金流入が継続していること、および退職資金形成ポートフォリオにおいて上場株式へのエクスポージャーが中心的な役割を果たしていることを反映しています。また、資産運用市場は最近の上昇局面においても収益成長のために株式のベータに依存し続けており、総運用資産(AUM)の拡大において上場市場が特に重要となっています。2025年、米国のアクティブ型ETFへの資金流入額は4,700億米ドルを超え、2024年から59%増加し、ETF全体の資金流入額の32%を占めました。これは、提供形態が変化したにもかかわらず、投資家が引き続き株式連動型商品を利用していることを示しています。機関投資家の運用指針においては、固定収益資産が依然として重要な位置を占めており、一方、金利の不確実性が続く中、2025年の大半を通じて現金および現金同等物の組み入れ比率は高い水準を維持しました。
オルタナティブ資産は2031年までCAGR9.81%で成長すると予測されており、資産運用市場において最も成長の速い資産クラスとなる見込みです。プライベート市場へのエクスポージャーも大幅に拡大し、2026年には資産保有者の94%が同市場へのエクスポージャーを保有するようになりました(2025年の86%から増加)。また、機関投資家の平均配分比率はポートフォリオの17%に達しました。2024年には、上位50社のプライベート・エクイティ・ファームが世界の資金調達額の37%を占め、過去10年間の平均である22%から上昇しました。これは、資産運用業界のこの分野における成長が、より強力な運営能力を持つ老舗の運用会社に集中していることを示しています。こうした集中化は、プライベート・クレジット、インフラ、リアル・アセットの各分野において、報告体制、案件発掘の深さ、販売網の広さを提供できる企業に有利に働きます。また、これは資産運用市場がオルタナティブ投資へとシフトしているだけでなく、そのシフトが規模と機関投資家からの信頼性を重視する方向で進んでいることを意味します。
2025年には、独立系資産運用会社が運用資産残高(AUM)の57.59%を占め、資産運用市場において依然として最大の提供者グループであり続けました。この地位は、手数料の透明性、専門的な投資能力、および自社製品の販売に伴う利益相反の少なさといった点を、顧客が重視していることを反映しています。また、機関投資家が銀行主導の商品ラインナップではなく、オープンアーキテクチャによる選定を行う場合、独立系企業は恩恵を受けます。資産運用市場では、特に支店を通じた販売よりもパフォーマンスや報告基準が重視される運用委託において、利害の一致を示せる運用会社への評価が高まっています。対照的に、銀行はコンプライアンスコストの増加、コア商品におけるパッシブ運用への代替、そして投資人材の獲得競争の激化といった圧力に直面しています。
また、独立系資産運用会社は2031年までCAGR8.32%で成長すると予測されており、資産運用市場における他のプロバイダーグループをリードし続ける見込みです。2025年4月、ウェリントン・マネジメント、バンガード、ブラックストーンが提携し、パブリック市場とプライベート市場、アクティブ戦略とインデックス戦略を組み合わせたマルチアセット・ソリューションを構築したことは、注目すべき兆候でした。この動きは、独立系企業が従来の銀行構造に依存することなく、その活動範囲を拡大していることを示しています。ブティック、ウェルス・プラットフォーム、デジタルファーストのアドバイザーなどを含む「その他」のカテゴリーも、顧客がすべての資産を単一の機関に集約するのではなく、より専門性の高いプロバイダーに運用委託を分散させる傾向が強まるにつれて、勢いを増しています。これにより、資産運用市場は、規模が重要である一方で、専門的な能力が依然として成長の余地を生み出す、より多層的なプロバイダー構造へと向かっています。
地域別分析
2025年、北米は資産運用市場の46.98%を占め、最大の地域市場としての地位を維持しました。同地域は、非常に大規模な退職金資産、ETFの広範な普及、そして幅広いアドバイザリー・ディストリビューションの恩恵を受け続けています。2025年の米国のETF資金流入額は1兆4,000億米ドルを超え、世界のETF資金流入額は2兆2,000億米ドルを突破しました。これは、上場ファンドの積み立てにおいて北米が中心的な役割を果たしていることを裏付けています。2024年の南北アメリカにおける純資金流入は2.4%増加し、2025年末時点で米国の退職資産は49兆1,000億米ドルに達し、同地域に持続的な資金流入源をもたらしています。カナダの年金制度やメキシコのAFORE(年金基金)制度が機関投資家の層をさらに厚くしている一方、米国における資産移転は、長期にわたり個人投資家の継続的な参加を支えています。
欧州は規模の面では首位ではありませんでしたが、ファンドの資金流入、ETFの普及、インフラ資金調達のニーズがいずれも高まったことから、資産運用市場における主要な勢力であり続けました。欧州のファンド市場では、2024年の純流入額が2023年の水準のほぼ3倍に達し、欧州のETF資産残高は2025年末までに3兆米ドルを超え、前年比で40%増加しました。また、欧州では2040年までに12兆ユーロ(14兆1,100億米ドル)のインフラ投資が必要とされており、これは短期的な市場状況にかかわらず、実物資産やプライベート・マーケット戦略に対する長期的な需要を支えるものです。南米は世界の資産運用市場において依然として規模は小さいもの、ブラジルの私的年金制度、チリのAFP制度、そしてデジタル証券会社の利用拡大により、同地域の正式な投資基盤は拡大しています。
アジア太平洋地域は、2031年までCAGR9.31%で成長すると予測されており、資産運用市場において最も成長の速い地域となる見込みです。同報告書草案によると、同地域は2020年から2025年にかけて年間9%の純流入成長率を記録し、2030年までに運用資産総額(AUM)が34兆5,000億米ドルに達する可能性があり、持続的な構造的拡大が示唆されています。インドでは、月間30億米ドルを超えるSIP(定期積立投資)の資金流入と1億9,200万件のデマット口座に支えられ、2025年にAUMが17%の伸びを記録しました。一方、中国の投資信託および私募ファンドのAUMは、2026年4月に5兆7,000億米ドル(39兆3,600億人民元)に達しました。日本は2025年末時点で運用資産総額が6兆4,000億米ドルに達し、中東およびアフリカでは、ソブリン・ウェルス・ファンドの活動や年金改革を通じて投資家基盤の拡大が進んでおり、これにより資産運用市場の成長余地が広がっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 退職後の貯蓄の積み立て
- オルタナティブ資産への機関投資家の配分
- デジタル・ウェルス・プラットフォームとAIを活用したアドバイス
- プライベート・マーケットにおけるインフラの拡大
- ESGおよびサステナブル投資への需要の高まり
- 年金基金および政府系ファンドからの資金流入の増加
- 市場抑制要因
- パッシブ型商品による手数料圧迫
- サイバーセキュリティおよびデータプライバシーに関するリスク
- 規制報告およびコンプライアンス遵守に伴う負担
- 市場の変動性と資産のパフォーマンス低迷
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 資産クラス別
- 株式
- 債券
- オルタナティブ投資
- 現金および現金同等物
- その他
- プロバイダーの種類別
- 銀行
- 独立系資産運用会社
- その他
- 提供モデル別
- ヒューマンアドバイザリー
- ハイブリッド・アドバイザリー
- ロボアドバイザリー
- クライアントタイプ別
- 小売
- 機関投資家
- 所在地別
- オンショア
- オフショア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BlackRock, Inc.
- The Vanguard Group, Inc.
- Fidelity Investments
- State Street Global Advisors
- J.P. Morgan Asset Management
- Goldman Sachs Asset Management
- Capital Group
- Amundi
- UBS Asset Management
- Allianz Global Investors
- BNY Investments
- Invesco Ltd.
- T. Rowe Price Group, Inc.
- Franklin Templeton
- Northern Trust Asset Management
- Schroders plc
- Morgan Stanley Investment Management
- MFS Investment Management
- PIMCO
- Legal and General Investment Management
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


