


資産配分コンサルティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asset Allocation Consulting - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099064
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、資産配分コンサルティング市場の規模は、2025年の113億4,000万米ドル、2026年の120億5,000万米ドルから、2031年までに167億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.77%を記録すると予測されています。
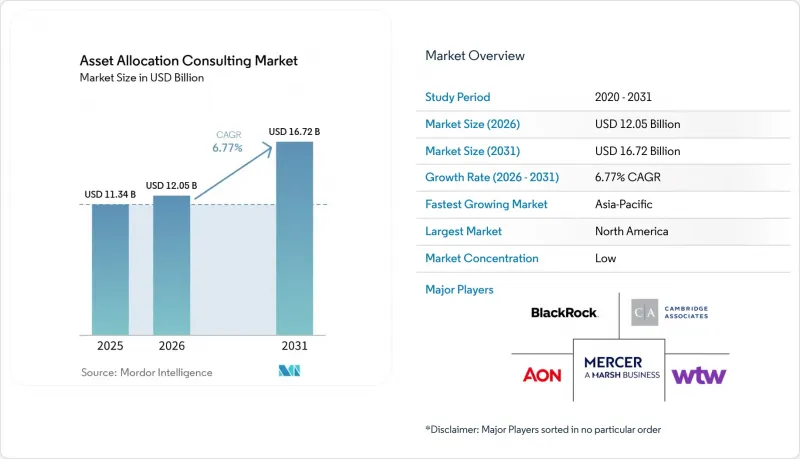
本レポートは、契約モデル(非裁量型アドバイザリーなど)、中核サービス(戦略的資産配分、戦術的資産配分およびリバランスなど)、顧客セグメント(確定給付型年金制度など)、資産クラス(伝統的な公開市場など)、および地域(北米など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の資産配分コンサルティング市場の動向と洞察
資産クラス全体におけるポートフォリオの複雑化
資産配分コンサルティング市場におけるポートフォリオ構築は、従来のような限定的な公開株式や債券の組み合わせにとどまらず、現在ではプライベート・クレジット、インフラ、実物資産、デジタル金融商品、流動性の高いオルタナティブ投資までを網羅するようになっています。プライベート・エクイティだけでも、世界のプライベート市場における時価総額は20兆米ドルに迫っており、これは、異なる流動性、評価、リスクの枠組みを必要とする構造にどれほどの資本が流入しているかを示しています。機関投資家はまた、クローズドエンド型ファンド、共同投資、マルチアセット・ビークル、エバーグリーン形式を組み合わせたハイブリッド型のプライベート市場構造も活用しており、これによりガバナンスや監督の負担が増大しています。また、インフレや地政学的緊張が高まる時期には、資産クラス間の歴史的な相関関係も不安定になり、単純な最適化アプローチの有用性が低下する一方で、将来を見据えた助言の価値が高まっています。これにより、資産配分コンサルティング市場への需要が支えられています。というのも、顧客は、資産配分の設計を流動性計画、リスク予算、継続的なガバナンスと結びつけられる外部の専門家を必要としているからです。
機関投資家による資産配分のアウトソーシングの拡大
より多くの資産保有者が、単なる助言関係から委託型構造へと移行するにつれ、機関投資家によるアウトソーシングは、資産配分コンサルティング市場における最も明確な需要の牽引要因の一つであり続けています。世界のOCIO(資産運用受託機関)の運用資産残高は、2024年末時点で3兆3,000億米ドルに達し、2029年までに5兆6,000億米ドルに増加すると予測されています。また、OCIOを初めて導入するケースの約43%は、企業の確定給付型および確定拠出型年金プランによるものと見込まれています。この変化は現在、機関投資家の規模がより大きな組織へと広がりつつあります。大規模な組織は、資金調達計画、負債プロファイル、プライベート・マーケットへの投資ペースのニーズ、およびガバナンス・モデルに適合したカスタマイズされた構造を求めているためです。ラッセル社はまた、クライアントがOCIOを単なるアウトソーシングのツールとしてではなく、意思決定、実行、および監督を統合したより広範な運用フレームワークとして活用するようになっていると指摘しています。これは資産配分コンサルティング市場を後押しする要因となります。というのも、裁量型委託契約は通常、契約期間が長く、より深いデータ連携を生み出し、ポートフォリオ構築、運用会社監督、報告といった分野にわたって幅広い収益機会を創出するからです。
コモディティ化したアドバイザリー・ベンチマークによる手数料圧力
手数料への圧力により、資産配分コンサルティング市場の拡大が制限されています。これは、戦略的配分レビュー、運用会社調査、報告といった中核サービスについて、プロバイダー間でベンチマーク比較が容易になりつつあるためです。カラン社の「2025年投資運用手数料調査」によると、米国のパッシブ型大型株戦略における交渉済み手数料は1.9ベーシス・ポイントまで低下しており、これは低コストの機関投資家向けソリューションへの広範な移行傾向を反映しています。また、セルリ社の報告によると、アドバイザーの83%が、2026年までに資産500万米ドル以上の顧客に対して1%未満の手数料を請求する見込みであり、資産1,000万米ドル以上の顧客に対する平均手数料は約66ベーシス・ポイントでした。この価格圧力により、特に顧客が複数の情報源からモデルポートフォリオ、デューデリジェンス・データベース、デジタル報告ツールにアクセスできるようになった現在、標準化されたアドバイスに対して顧客が支払う金額に対する期待値が見直されています。基本的なコンサルティング業務のみに依存するのではなく、アドバイスをプライベート・マーケットへの対応力、受託者としての執行能力、あるいはテクノロジーを活用した監視体制と結びつけることができる企業が、より良好な業績を維持しています。
セグメント分析
2025年時点で、裁量型アドバイザリーは資産配分コンサルティング市場の47.7%のシェアを占めており、2031年までCAGR8.3%で成長し、他の契約形態を上回り続けると予測されています。このセグメントは、コンサルタントが単なる助言にとどまらず、受託者責任を負い、実施管理まで行うOCIO(外部資産運用受託)構造の普及から恩恵を受けています。このモデルは、意思決定の迅速化、実行における規律の徹底、およびポートフォリオの設計からモニタリングに至るまでの責任の所在の明確化を求める機関に適しています。一方、社内に確立された投資チームを持ち、戦略的見直し、運用会社選定の支援、あるいは内部決定の妥当性確認を求めるクライアントにとっては、非裁量型アドバイザリーも依然として重要です。また、一部の機関は、完全なアウトソーシング体制へ直接移行するのではなく、段階的に業務を委任したいと考えているため、ハイブリッドモデルも勢いを増しています。
資産配分コンサルティング市場においても、このセグメント内で行動様式の変化が見られます。大規模な機関投資家は、以前のOCIOサイクルに比べて、よりカスタマイズされた委任型契約を要求しているからです。ラッセルの2026年見通しでは、資金調達計画、ガバナンススタイル、およびプライベートマーケットのペースに合わせたソリューションを求める、規模が大きく複雑な資産保有者からの需要が高まっていることが指摘されています。裁量型委託契約は、自社で管理する口座からパフォーマンスや運用実績がコンサルタントの運営モデルにフィードバックされるため、より強固なデータループを生み出します。これにより、大手プロバイダーは、より広範な委託案件ポートフォリオ全体でポートフォリオ設計、報告、および顧客維持率を向上させることができるため、資産配分コンサルティング業界において優位性を得ることができます。
2025年時点で、戦略的資産配分は資産配分コンサルティング市場の29.8%を占めており、長期的なポリシー設計が依然としてほとんどの機関投資家との関係の基盤であることを裏付けています。リバランス、リスク・バジェット、オルタナティブ投資のペース配分を含む他のすべてのサービスラインは、依然としてリターン目標、リスク範囲、流動性の限界を定義するポリシー構造に依存しているため、戦略的資産配分の重要性は変わりません。しかし、マルチアセットおよびオルタナティブ資産の配分分野は、2031年までCAGR9.8%というより速いペースで成長しており、プライベート・エクイティ、プライベート・クレジット、インフラ、実物資産に関する支援への需要が高まっていることを反映しています。アダムス・ストリート・パートナーズの報告によると、アドバイザーの89%が、長期的にはプライベート市場がパブリック市場を上回るパフォーマンスを示すと信じており、70%が今後3年間でより多くの顧客がプライベート市場に投資すると予想しています。これにより、資産配分の意図を投資ペース、運用会社選定、ガバナンスの枠組みへと具体化できるコンサルタントへの需要が高まっています。
また、機関投資家がリターンの柔軟性を維持しつつ負債をヘッジする方法を再検討する中、LDI(負債駆動型投資)および資産負債管理も強化されています。リーガル・アンド・ジェネラル社の2026年見通しによると、新しいLDIフレームワークでは、従来のデュレーションツールだけに依存するのではなく、プライベート・クレジットやオポチュニスティックな固定収入資産が組み込まれていることが示されました。戦術的な資産配分やリバランスはますます自動化が進んでおり、単純な実行業務における価格決定力は低下する一方で、解釈を伴う監督の重要性が高まっています。大規模な機関投資家が、マルチマネージャー・ポートフォリオ全体にわたってより測定可能な意思決定の枠組みを求めていることから、リスク・バジェット、ファクター・アロケーション、およびガバナンス・サービスは引き続き拡大しています。
地域別分析
2025年、北米は資産配分コンサルティング市場のシェアの56.4%を占め、他のどの地域よりも大きくリードし続けました。この地域は、年金基金、寄付基金、財団、および投資業務委託プロバイダーが最も集中しているという利点があります。2025年、米国のOCIO(投資運用受託機関)の運用資産残高は3兆米ドルを超え、委託型投資モデルがすでに到達している規模を示しています。また、この地域の市場は、機関が戦略的な管理権限を保持しつつ、実行と監督を委託する「共同委託型ガバナンスモデル」の普及からも恩恵を受けています。これにより、市場規模は、完全なOCIOと完全な内部管理の単純な二者択一を超えて拡大しています。
欧州は2025年も依然として第2位の地域ブロックであり、英国の受託管理市場、ドイツの企業年金、オランダの負債連動型投資(LDI)能力によって引き続き形作られています。また、複数の規制により、機関投資家が商品を分類する方法、サステナビリティデータの活用方法、リスク管理の方法が変わりつつあることから、ESGを統合した資産配分業務への需要も高まっています。アムンディは、2026年をESG商品ラインナップを投資家の選好に合わせるための重要な年であると位置付けており、これは規制が運用委託契約の設計やアドバイザリー業務に直接影響を与えていることを示しています。したがって、欧州は資産規模だけでなく、コンプライアンスがポートフォリオ構築により直接的な影響を及ぼすようになったという点でも、資産配分コンサルティング市場において依然として重要な位置を占めています。
アジア太平洋地域の資産配分コンサルティング市場の規模は、2031年までCAGR8.9%で拡大すると予測されており、最も成長が著しい地域となる見込みです。この成長は、政府系機関やファミリーオフィスによって支えられており、北米や欧州の一部で見られる年金中心の構造とは異なる顧客構成が形成されています。『ザ・ビジネス・タイムズ』紙は2026年の報道で、シンガポール、日本、インドが、同地域全体におけるCIOアウトソーシング需要の拡大を牽引していると報じました。中東およびアフリカでは、資本プールの多様化に伴い、ソブリン投資家が国内の資産配分設計と国際的なポートフォリオ構築の両方に対する需要を生み出しています。南米は依然として資産配分コンサルティング市場の規模は小さいもの、年金改革や機関投資家の資産増加により、より広範なポートフォリオ再構築の必要性が高まっていることから、アドバイザリー業務は徐々に増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 資産クラス全体におけるポートフォリオの複雑化
- 機関投資家による資産配分のアウトソーシングの拡大
- ESGおよび負債連動型資産配分方針の拡大
- AIを活用したシナリオモデリングおよびリバランスに対する需要
- 複数管轄区域にわたる税制、流動性、およびガバナンスの複雑化の進展
- 世代間の資産移転が、オーダーメイド型の資産配分ニーズを牽引しています
- 市場抑制要因
- コモディティ化したアドバイザリー・ベンチマークによる手数料圧力
- 中小企業におけるデータ、人材、およびテクノロジーにかかるコスト負担
- 機関投資家の意思決定サイクルの遅さと内部ガバナンス上の摩擦
- モデルリスク、受託者責任、およびコンプライアンス上のリスク
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- エンゲージメントモデル別
- 非裁量型アドバイザリー
- 裁量型アドバイザリー
- ハイブリッド
- 主要サービス別
- 戦略的資産配分
- 戦術的資産配分とリバランス
- 負債連動型投資(LDI)および資産負債管理(ALM)
- マルチアセットおよびオルタナティブ資産の配分
- リスク予算策定、ファクター配分、およびカスタムソリューション
- ポートフォリオの実施、監督およびガバナンス
- 顧客セグメント別
- 確定給付型年金制度
- 確定拠出型年金/退職貯蓄プラン
- 寄付基金および財団
- 政府系ファンドおよび政府/公共部門の機関
- 保険会社
- ファミリーオフィスおよび超富裕層
- ウェルスマネジメント・プラットフォームおよび仲介業者
- アセットクラス別
- 従来の公開市場(株式+債券+現金)
- オルタナティブ・プライベート・マーケット(プライベート・エクイティ、プライベート・デット、不動産、インフラ、ヘッジファンドなど)
- マルチアセット/バランス型運用
- 現金、流動性および短期運用
- その他の資産クラス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- オーストラリア
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Mercer
- Aon
- Willis Towers Watson
- Cambridge Associates
- BlackRock, Inc.
- UBS
- J.P. Morgan Asset Management
- State Street Global Advisors
- Fidelity Investments
- Northern Trust Asset Management
- Russell Investments
- Invesco Ltd
- T. Rowe Price Group, Inc.
- Goldman Sachs Asset Management
- PIMCO
- Amundi
- Schroders plc
- Allianz Global Investors
- Neuberger Berman
- Albourne Partners
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


