


デスクトップGPU:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Desktop GPU - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 171 Pages
- 納期
- 2~3営業日
- 商品コード
- 2098557
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、デスクトップGPUの市場規模は、2025年に165億3,000万米ドル、2026年に176億7,000万米ドルとなり、2031年までに314億1,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR12.20%で成長すると見込まれています。
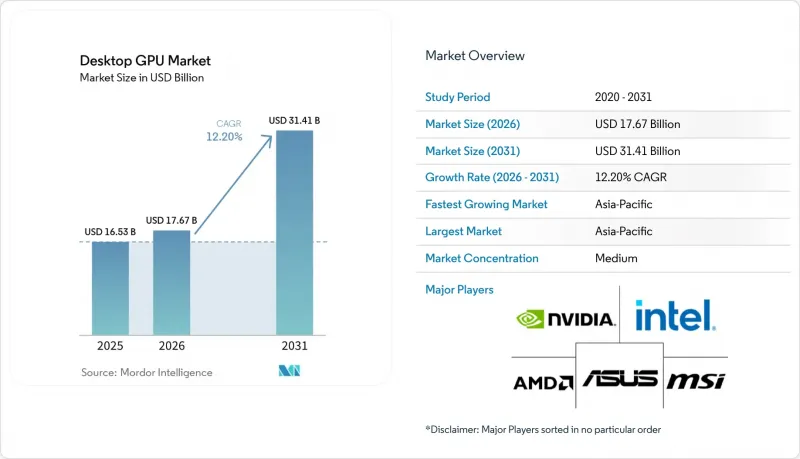
本レポートは、GPU統合タイプ(ディスクリートGPU、統合型GPU)、用途(ゲーム、プロフェッショナル向け可視化およびCAD、マルチメディア編集およびコンテンツ制作など)、性能レベル(エントリーレベルGPU、メインストリームGPU、パフォーマンス/愛好家向けGPUなど)、エンドユーザー(一般消費者、企業、政府など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のデスクトップGPU市場の動向と洞察
デスクトップクラスのGPUへ移行する人工知能(AI)ワークロード
デスクトップGPU市場において、最大の追い風となっているのは、クラウドやデータセンター環境にとどまらず、一般消費者向けデスクトップ上で実行されるようになったAIワークロードです。NVIDIAによると、BlackwellアーキテクチャをベースにしたGeForce RTX 50シリーズ製品は、第5世代Tensor CoreとFP4をサポートしており、FLUX.1による画像生成処理は、前世代のFP16環境では15秒かかっていたのに対し、RTX 5090では5秒で完了します。これにより、AI創作タスクにおけるコンシューマー向けグラフィックスカードの実用的な価値が大幅に変化しました。この変化により、デスクトップGPU市場の購入者は、もはやゲーミング用GPUとAI用GPUのどちらかを選択する必要がなくなりました。なぜなら、同じディスクリート製品が両方の使用事例に対応するようになったからです。また、生産性、レンダリング、ローカルモデルのパフォーマンス向上を同時に理由にアップグレードを正当化できるため、買い替えサイクルも短縮されます。NVIDIAは、シリコン技術の進歩にNIMマイクロサービスやAI Blueprintsを組み合わせることで、この変化をさらに後押ししました。これにより、開発者にはRTX指向のワークフローを継続するさらなる理由が生まれました。その結果、デスクトップGPU市場は、フレームレートと同様にソフトウェアのサポートやAIスループットが重要視される、より高価格帯へと移行しつつあります。
プレミアムゲーミングおよびeスポーツのアップグレードサイクル
プレミアムゲーミングは依然としてデスクトップGPU市場の主要な原動力ですが、需要は現在、エントリーレベルのプレイではなく、より高いディスプレイ解像度、より高いリフレッシュレート、そしてAIを活用したレンダリングに集中しています。NVIDIAによると、マルチフレームジェネレーション機能を備えたDLSS 4は、RTX 50シリーズハードウェア上で従来のレンダリングと比較してフレームレートを最大8倍に高めることができ、これにより1440p、4K、および競技向けゲーミング環境におけるプレミアムカードの実際の価値が高まっています。AMDもまた、この変化を軸にRDNA 4の発売を位置づけ、AIアクセラレータパスにおいて、RDNA 3と比較してコンピュートユニットあたりのレイトレーシングスループットが2倍、INT8スループットが最大8倍に向上したことを強調しました。デスクトップGPU市場が恩恵を受けているのは、eスポーツ団体、インターネットカフェ、プロのLAN会場などが、ゲームプレイの品質とストリーミング出力の両方を向上させるためにハードウェアを更新しているためであり、これにより需要は一般家庭の購入者だけにとどまりません。商業事業者は一般消費者よりも予測可能なスケジュールでシステムを更新することが多いため、アップグレードサイクルはより持続的なものとなります。したがって、アップグレードの背景となる要因がより広範かつ高性能化が進む中でも、デスクトップGPU市場はゲーム分野からの支持を引き続き得続けているのです。
メモリ供給の逼迫と基板コストの上昇
デスクトップGPU市場は、メモリ供給という直接的な制約に直面しています。グラフィックスカードの生産は、AIアクセラレータの需要にも引き寄せられているのと同じ広範なメモリエコシステムに依存しているためです。核心となる問題は、サプライヤーがより高付加価値のメモリ製品に先進的な生産能力を割り当てるインセンティブが強いため、コンシューマー向けグラフィックスメモリが供給圧迫にさらされている点にあります。デスクトップGPU市場において、この圧力は小売価格を押し上げるだけでなく、ボードパートナーがメインストリーム製品で利益率を維持するための余地を狭めています。その結果、購入者が高価格を受け入れるためプレミアムカードは依然として売れ行きが好調である一方、価格に敏感な価格帯の製品については、利益を確保しながら販売することが難しくなっています。これにより、競合のバランスは、より良好な供給契約と強力な販売チャネル管理を持つブランドに有利に変化しています。また、デスクトップGPU市場が、販売台数の大幅な拡大ではなく、付加価値の向上に向けた成長へとシフトする傾向も強まっています。
セグメント分析
2025年時点で、ディスクリートGPUはデスクトップGPU市場シェアの72.11%を占めており、2031年までのCAGRが13.23%と、最も急速に成長している統合タイプでもあります。この主導的な地位は、現在のデスクトップGPU市場が、4Kゲーミング、レイトレーシング、ローカルAI推論、動画エンコード、3Dシミュレーションといったワークロードに依存しているという事実を反映しています。これらは、同価格帯の統合型グラフィックスでは依然として実用的なレベルに達していない分野です。そのため、デスクトップGPU業界では、1台のマシンで複数の高負荷ワークフローに対応できるグラフィックスカードを最も重視しています。NVIDIAは2025年1月、32 GBのGDDR7メモリ、1,792 GB/sの帯域幅を備え、消費者向けグラフィックスカードの性能上限を塗り替えた1,999米ドルの定価でGeForce RTX 5090を発売し、デスクトップGPU市場のこのセグメントをさらに強化しました。この発売は、単一の製品にとどまらず、隣接するディスクリートGPUの価格帯全体を引き上げ、ハイエンドのAI対応ゲーミングカードが小売チャネルでより受け入れられやすくなるという、大きな影響をもたらしました。
2025年の売上高のうち、残りの28%は統合型GPUが占めており、デスクトップGPU市場におけるその役割は、この売上高の数字が示す以上に大きなものです。統合型GPUは、コスト、発熱の制限、システムの簡便性が、グラフィックス処理能力のピーク値よりも依然として重視されるオフィスシステム、軽度のクリエイティブ作業、カジュアルゲームの分野で、引き続き活用されています。また、デスクトップGPU市場では、オンダイグラフィックスのあらゆる改良が低マージンのディスクリートカードへの圧力を高めるため、統合グラフィックスがエントリーレベルのコストパフォーマンスの基準点としても機能しています。AMDのRyzen AI 300シリーズデスクトッププロセッサに搭載されたRDNA 3.5統合グラフィックスは、1080pでのゲームプレイや軽めの演算タスクにおける基準水準を引き上げました。これにより、一部のローエンドディスクリートGPUの購入を先送りしやすくなっています。AMDやIntelのソフトウェアフレームワークが統合GPUによる演算のサポートを強化するにつれ、デスクトップGPU業界では、別途のカードを必要とせずに処理される軽めのAI推論やメディア関連タスクが増える一方、高付加価値のワークロードにおいては、ディスクリートGPUが引き続き優位性を維持するでしょう。
地域別分析
2025年、アジア太平洋地域はデスクトップGPU市場シェアの37.44%を占め、2031年までCAGR13.67%で拡大すると予測されており、デスクトップGPU市場において最大かつ最も急成長している地域セグメントとなる見込みです。日本はこの勢いを、過去最高水準のPC買い替え需要によって後押ししました。日経の報道によると、2025年度の国内PC出荷台数は前年比32.6%増の1,805万9,000台に達し、これはWindows 10のサポート終了に伴う買い替えやGIGA Schoolの端末更新が牽引したものです。これはデスクトップGPU市場にとって重要な意味を持ちます。なぜなら、コンシューマーおよびプロシューマー向けシステムの買い替えサイクルは、ゲーミングやクリエイティブ環境におけるディスクリートグラフィックスカードの搭載機会を拡大する傾向があるからです。韓国が引き続き重要な市場である理由は、そのゲーミング文化とインターネットカフェの普及により、eスポーツやストリーミング向けに構築されたシステムにおける高い買い替え需要が維持されているためです。中国はデスクトップGPU市場に異なる形の後押しをもたらしています。国内でのGPUの現地化が進むことで、ローカルなハードウェアスタックへの需要が創出され、コンシューマー、エンタープライズ、ソフトウェアの各層にわたる投資が強化されているからです。
北米と欧州は、クリエイター、エンジニアリング、ゲーム開発、AIソフトウェアの活動が集中しているため、デスクトップGPU市場において依然として最も価値の高い地域です。これらの地域の購入者は、グラフィックカードがレジャー用途だけでなくプロフェッショナルな成果物の出力にも活用される、高性能システム、エンスージアスト向けシステム、ワークステーションシステムを購入する傾向が強いです。北米のデスクトップGPU市場は、AI開発者、VFXスタジオ、シミュレーションを多用する企業といった強固な基盤に支えられており、一般家庭のアップグレードサイクルが長期化しても需要は堅調に推移しています。一方、欧州では、企業の調達ルールやエネルギー効率の要件がさらなる要素として加わっており、これにより購入者の選定基準は厳しくなるものの、長い作業サイクルに対応できる高性能なデスクトップシステムへの投資意欲は依然として高い状態です。
南米、中東・アフリカは売上規模は小さいものの、デスクトップGPU市場にとって重要な成長領域であり続けています。南米地域では、ブラジルが大きな比重を占めています。これは、ゲーム、クリエイター活動、および現地のデジタルメディア制作により、需要がメインストリームのディスクリート製品に集中しているためです。中東およびアフリカでは、eスポーツ会場、クリエイタースペース、エンターテインメント分野への投資により、デスクトップクラスのグラフィックスシステムの潜在顧客層が拡大しています。両地域におけるデスクトップGPU市場は依然として価格に敏感であり、供給状況や輸入構造が実際の小売での入手可能性に影響を与え続けている中でも、メインストリームおよびエントリーレベルの製品が普及の中心となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 人工知能(AI)ワークロードがデスクトップクラスのGPUへと移行
- プレミアムゲーミングおよびeスポーツのアップグレードサイクル
- クリエイターおよびプロフェッショナルによる可視化への需要
- デスクトップAI推論とローカルモデルの微調整
- 中国における国内GPUサプライチェーンの現地化
- 次世代メモリおよび電源供給技術による平均販売価格の上昇
- 市場抑制要因
- メモリ供給の逼迫と基板コストの上昇
- 統合型グラフィックスと高性能ノートPCがエントリークラスの需要を侵食
- ハイエンドモデルにおける電力、冷却、およびPSUのアップグレードに伴う負担
- 中国における輸出規制と製品構成の歪み
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- GPU統合タイプ別
- ディスクリートGPU
- 統合型GPU
- 用途別
- ゲーム
- プロフェッショナル向け可視化およびCAD
- マルチメディア編集およびコンテンツ制作
- その他
- 性能レベル別
- エントリーレベルGPU
- メインストリームGPU
- パフォーマンス/ 愛好家向けGPU
- プロフェッショナル向けワークステーションGPU
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- その他のアジア太平洋諸国
- 南米
- 中東・アフリカ
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- ASUSTeK Computer Inc.
- Micro-Star International Co., Ltd.
- GIGA-BYTE TECHNOLOGY CO., LTD.
- ZOTAC Technology Limited
- SAPPHIRE Technology Limited
- TUL Corporation
- PNY Technologies, Inc.
- ASRock Inc.
- Colorful Technology Company Limited
- Palit Microsystems Ltd.
- InnoVISION Multimedia Limited
- Leadtek Research Inc.
- Sparkle Computer Co., Ltd.
- Moore Threads Intelligent Technology(Beijing)Co., Ltd.
- Biren Technology Co., Ltd.
- XFX Inc.
- GALAXY Microsystems Ltd.