


欧州(EU)AI法HRコンプライアンステーションプラットフォーム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
EU AI Act HR Compliance Platform - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2097482
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州(EU)AI法HRコンプライアンステーションプラットフォームの市場規模は、2025年に16億1,000万米ドル、2026年に19億4,000万米ドルとなり、2031年までに50億7,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR21.18%で成長すると見込まれています。
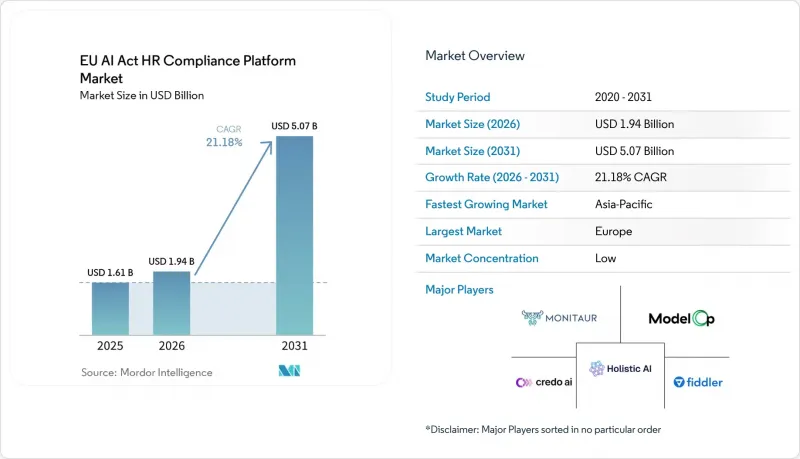
本レポートは、コンポーネント(ソフトウェアおよびサービス)、機能(AIインベントリおよび分類など)、展開モード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業および中小企業)、最終用途産業(銀行、金融サービス、保険など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の欧州(EU)AI法HRコンプライアンステーションプラットフォーム市場の動向と洞察
EU AI法における高リスクな人事関連義務により、コンプライアンス専用の予算が正式に設定される
規則(EU)2024/1689の付属書IIIでは、採用、候補者の評価、昇進および解雇の決定、行動プロファイリングに基づく業務割り当て、および業績モニタリングに使用されるAIシステムを高リスクに分類しており、人事分野でこれらのツールを導入する組織に直接的なコンプライアンス上の負担を課しています。2026年8月の施行期限に加え、最大1,500万ユーロ(1,635万米ドル)または全世界の年間売上高の3%に相当する罰則が設定されたことで、欧州(EU)AI法HRコンプライアンステーションプラットフォーム市場は、パイロット段階の実験から、正式な予算サイクルへと移行しています。この規制は、サードパーティ製の人事AIソフトウェアを購入する企業にとっても重要な意味を持ちます。なぜなら、導入企業は依然として、第26条および関連規定に基づき、人的監督、ログ記録、インシデント報告、および従業員への通知記録を維持しなければならないからです。この仕組みにより、需要はモデルを誰が構築したかという点よりも、雇用主が日常業務においてモデルがコンプライアンスに準拠して使用されていることを証明できるかどうかに大きく左右されるようになります。欧州委員会のガイダンスおよびスケジュールに関する最新情報により、従業員への通知やAIリテラシーを含む一部の義務がすでに適用されていることが再確認され、それによって、今後の施行の節目まで待つことの実用的な価値は低下しています。
既製のガバナンス・スイートが、スプレッドシートベースのHR AI管理に取って代わる
依然としてスプレッドシートを用いてHR AIシステムを追跡している組織は、手作業による記録では、第12条のログ記録、第72条の市販後モニタリング、あるいは第73条に基づく15日以内の重大インシデント報告要件を満たせないことに気づき始めています。これが、欧州(EU)AI法HRコンプライアンステーションプラットフォーム市場が、専用に設計されたソフトウェアへと移行しつつある理由です。この変化は単なるソフトウェアの選好以上のものです。なぜなら、購入者は現在、構造化された証拠の証跡、役割ベースのワークフロー、そして内部の追跡ツールでは通常、大規模に提供できない再現性のある管理措置を必要としているからです。ISO/IEC 42001は、その購入判断の一環となっており、マイクロソフトのコンプライアンス文書では、2025年後半までにAIガバナンスが企業向けベンダーの質問票における標準的な項目となっていることが指摘されています。購入者は、EU AI法、ISO/IEC 42001、および関連フレームワークにわたる管理措置を単一のシステムにマッピングするプラットフォームをますます好むようになっています。これは、同じガバナンスへの投資で複数のコンプライアンスプログラムをサポートできるためです。したがって、欧州(EU)AI法HRコンプライアンステーションプラットフォーム市場は、証拠の自動化、フレームワークのマッピング、監査対応力が、低コストの手動によるガバナンス手法に取って代わるという調達動向の恩恵を受けています。
各国による解釈のばらつきが、欧州全域での製品の標準化を遅らせている
同規制では加盟国に対し、国内の監督体制の構築が義務付けられていますが、施行に向けた準備は欧州全域で同じペースで進んでおらず、そのため、欧州(EU)AI法HRコンプライアンステーションプラットフォーム市場は、短期的には標準化が困難な状況にあります。購入企業が必要としているのは、単に規制に準拠した製品だけではなく、運用慣行が異なる複数の管轄区域において、自社の証拠ファイルやワークフローが受け入れられるという確信です。そのため、ベンダーは単一の地域設定ではなく、国ごとのポリシーパック、マッピング、文書テンプレートを維持せざるを得なくなっています。厳格な共通基準に準拠した製品は、規制要件が緩やかな環境では購入者のコストや運用負担を増大させる可能性があり、一方で、機能の限定された製品は、規制が厳しい環境では購入者をリスクにさらす恐れがあります。このようなローカライゼーションの負担が製品の標準化を遅らせ、サービス品質を低下させることなく継続的な規制解釈作業を吸収できるベンダーに有利に働いています。
セグメント分析
2025年、欧州(EU)AI法HRコンプライアンステーションプラットフォーム市場において、ソフトウェアが67.39%のシェアを占めました。これは、在庫管理、自動化されたポリシーマッピング、監査証跡の生成において、購入者が依然として社内開発よりも既製のガバナンスプラットフォームを好んでいることを示しています。このリードは、一般的なガバナンス、リスク、コンプライアンス(GRC)ツールの限界を反映しています。これらのツールは、AI法で要求される構造化されたログ、技術文書、バイアステストの記録を捕捉するようには設計されていなかったからです。また、多くの購入者がAI法の準備と並行してISO/IEC 42001への対応を進めており、これらのプログラムには、ソフトウェアだけでは作成できない能力フレームワーク、経営レビュー、是正措置の記録が必要となるため、サービスへの需要も引き続き堅調です。実際には、ソフトウェアの機能の深さと、継続的な導入およびコンプライアンス管理のサポートを組み合わせることができるベンダーが最も強みを持っており、そのため、コンポーネントごとの需要は、2025年のシェア配分だけから推測されるよりもバランスの取れたものとなっています。
サービス市場は2026年から2031年にかけてCAGR23.49%で拡大すると予測されており、このカテゴリーは市場全体の成長ペースを上回っています。これは、購買者がHR AIに関する義務を果たすためには、ソフトウェアライセンス以上のものが必要であることを示しています。主な課題は実行にあります。なぜなら、HRテクノロジースタック全体でデータフィード、ユーザー権限、レビュー手順、および文書化ワークフローが正しく設定されていない限り、プラットフォームの導入だけではコンプライアンスに準拠した証拠ファイルが自動的に生成されないからです。多くの初期プログラムは、専用のガバナンスプラットフォームが成熟する前に立ち上げられたため、企業は現在、応募者追跡システム、人事情報システム、業績評価ツール、および規制で要求される証拠構造との間に統合上のギャップに直面しています。そのため、特に企業が複数の国や事業部門にまたがる単一の運用モデルを望む場合、実装、統合、およびコンプライアンス管理業務への需要が高まっています。
2025年には、ポリシー管理と統制マッピングが35.19%を占めました。これは、ほとんどの組織が、テストやインシデント対応ワークフローへの投資を行う前に、まず対象となるAI使用事例を特定し、それらを具体的な義務と関連付けることから着手していることを反映しています。この順序は、欧州(EU)AI法HRコンプライアンステーションプラットフォーム市場において一般的です。なぜなら、企業は証拠収集を自動化する前に、まず自社がどのシステムを使用しているか、それらのシステムがなぜ附属書IIIの対象となる可能性があるか、そしてどのような社内ポリシーを変更する必要があるかを把握する必要があるからです。バイアスおよび公平性テストは、2031年までのEU AI法人事コンプライアンスプラットフォーム市場規模の見通しにおいて、CAGR22.04%で拡大すると予測されています。これは、購入者が義務のマッピングから技術的コンプライアンスの証明へと移行するにつれ、支出の波が遅れて到来するもの、その勢いがより鋭くなることを反映しています。この動きは、特に雇用決定が保護対象グループに影響を与える場合、非公式な内部レビューよりも、より信頼性が高く監査水準を満たすバイアス評価を支持する学術的・法的な議論によって後押しされています。
AIのインベントリおよび分類は、他のすべてのモジュールにとって依然として実用的な基盤となっています。なぜなら、これなしでは、組織は所有権を割り当てたり、附属書IIIの適用範囲を判断したり、管理対象システムの最新登録簿を維持したりすることができないからです。説明可能性と透明性の管理も重要性を増しています。これは、求職者や従業員がAI支援による決定について意味のある説明を求める可能性があり、それには技術的な証拠とユーザー向けのコミュニケーションワークフローの両方が必要となるためです。モニタリングとインシデント管理は、HR AIツールが本番運用に移行した後に生じる、市場投入後のモニタリングおよび迅速な報告義務に対応するものです。適合性支援、登録ワークフロー、構造化された提出書類の作成といったその他の機能は、期限が迫るにつれて重要性を増しますが、初期導入段階では依然としてポリシーマッピングが中心となります。これは、ポリシーマッピングが、その後のすべてのコンプライアンス業務の論理的基盤を確立するからです。
地域別分析
2025年の欧州(EU)AI法HRコンプライアンステーションプラットフォーム市場規模において、欧州は38.71%のシェアを占めました。このリードは、同規制が欧州発であることに加え、人事AIに関する義務が政策論議の段階から強制力のある実務へと移行すると予想していた企業による、早期の準備投資によるものです。また、欧州連合(EU)域内での対象となる導入には、監督、ログ記録、透明性、および市場投入後のモニタリングに関する直接的な法的要件が課されるという事実も、この地域の市場にとって追い風となっており、購入者にとって早期に投資を行うより強力な理由となっています。各国での実施ペースにばらつきがあることも、欧州の地位を支えています。これは、複数の加盟国で事業を展開する企業が、現地の監督慣行が安定したパターンに落ち着く前に、証拠を整理するための単一のプラットフォーム層を求めているためです。この動向により、一部の執行の詳細がまだ流動的である場合でも、同地域は現在の需要の中心であり続けています。
北米は2025年に地域別で第2位の地位を占めましたが、その主な要因は、EUでの事業運営と国内の人事AI活用に対して単一のガバナンスアプローチを必要とする多国籍企業によるものです。こうした購入者にとって、欧州(EU)AI法HRコンプライアンステーションプラットフォーム市場の価値は欧州にとどまりません。ログ記録、公平性審査、説明可能性に関する管理機能は、米国やカナダにおける雇用およびガバナンスに関する重複する要件にも対応できるからです。このため、一元化されたAIガバナンスチームは、地域ごとに個別のプロセスを維持するのではなく、単一の証拠モデルを複数の法域に適用できるプラットフォームを選択するようになっています。メキシコは依然として初期段階にあり、需要は国内規制のみによるものではなく、輸出志向の企業やEU関連の顧客との供給関係に密接に結びついています。
アジア太平洋地域は、欧州(EU)AI法HRコンプライアンステーションプラットフォーム市場においてCAGR22.67%で拡大すると予測されており、2026年から2031年にかけて最も急成長する地域セグメントとなる見込みです。その主な要因は、EUの枠組みを反映した単一の国内法ではなく、多国籍ベンダーやサプライヤーとの関係を通じて、EUに準拠した調達基準が広まっていることです。これにより、日本、韓国、インド、オーストラリア、ニュージーランドなどの国々で需要が生まれています。これらの国々では、法的要件の発生源が他国にある場合でも、雇用主やソフトウェアベンダーはガバナンス体制の整備状況を示す必要があります。中東における需要は、枠組みを横断したガバナンス支援を求める世界の銀行、テクノロジー企業、公的機関によって形成されています。一方、アフリカにおける需要は、金融サービスおよび多国籍企業の事業展開が牽引しています。南米は依然として発展途上段階にあり、ブラジルを中心に、チリやアルゼンチンでも動きが見られます。これらの国々では、EUを相手方とする商業契約に、コンプライアンスの証明要件がますます盛り込まれるようになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EU AI法における高リスクな人事上の義務:コンプライアンス専用予算の正式な設定
- 既製のガバナンス・スイートが、スプレッドシートベースの人事AI管理に取って代わりつつあります
- 採用用AIにおいて、バイアス検査と説明可能性が標準的な購入基準になりつつあります
- クラウドによる配信により、多国間にわたる人事システムの導入において、規制関連コンテンツの更新が迅速化されます
- 導入側におけるベンダー保証の負担が、共有エビデンス・ハブの需要を生み出しています
- 労働者との協議および候補者への課題申し立てリスクにより、追跡可能な監視ログへの需要が高まっています
- 市場抑制要因
- 各国による解釈のばらつきが、欧州全域における製品の標準化を遅らせている
- 従来のブラックボックス型人事モデルは、説明可能性と是正措置への対応力を制限しています
- スタンドアロンプラットフォームは、重要な技術的根拠を上流のHRテックベンダーに依存しています
- 代表的な労働力の人口統計データへのアクセスが限られていることが、公平性検証の信頼性を損なう
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 導入・統合サービス
- マネージド・コンプライアンス・サービス
- 機能別
- AIによる在庫管理および分類
- ポリシー管理および統制のマッピング
- バイアスおよび公平性テスト
- 説明可能性と透明性の管理
- 監視およびインシデント管理
- その他の機能
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- エンドユーズ産業別
- 銀行・金融サービス・保険
- ヘルスケア・ライフサイエンス
- 政府・公共部門
- IT・通信
- 小売・Eコマース
- 製造業
- その他のエンドユーズ産業
- 地域別
- 北米
- 南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中東
- アフリカ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Credo AI, Inc.
- Holistic AI Limited
- Fiddler AI, Inc.
- Arthur AI, Inc.
- ModelOp, Inc.
- Monitaur, Inc.
- ValidMind Inc.
- Modulos AG
- 2021.AI ApS
- Enzai Ltd.
- Trustible, PBC
- Truyo, Inc.
- LatticeFlow AI AG
- Seldon Technologies Limited
- Fairly AI Inc.
- Aporia Technologies Ltd.
- Optro, Inc.
- DataRobot, Inc.
- Domino Data Lab, Inc.
- H2O.ai, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日