


SOFTフレームワーク導入ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
SOFT Framework Implementation Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 152 Pages
- 納期
- 2~3営業日
- 商品コード
- 2097474
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、SOFTフレームワーク実装ソフトウェアの市場規模は2025年に32億4,000万米ドルと評価され、2026年の39億1,000万米ドルから2031年までに100億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは20.71%となる見込みです。
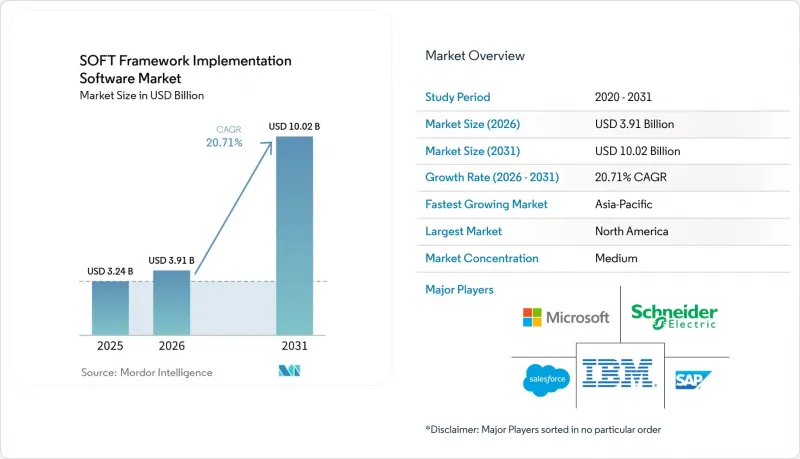
本レポートは、構成要素(ソフトウェアプラットフォームおよびサービス)、導入形態(クラウド型、オンプレミス型、ハイブリッド型)、組織規模(大企業および中小企業)、機能(持続可能性戦略およびガバナンスなど)、エンドユーザー業界(BFSIなど)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のSOFTフレームワーク導入ソフトウェア市場の動向と洞察
フレームワーク主導のサステナビリティ・ガバナンスに対する企業の需要の高まり
2025年11月のSOFTフレームワークの批准により、SOFTフレームワーク導入ソフトウェア市場において、企業による採用および調達に向けたより明確な枠組みが確立されました。このフレームワークは、戦略、導入、運用、コンプライアンスの各領域にわたるサステナビリティ活動を体系化し、購入者が断片的な社内要件に依存することなく、ソフトウェアのニーズを評価するための共通の枠組みを提供します。これは、ソフトウェアの選定がもはや炭素会計や開示ツールだけに焦点を当てたものではなく、ガバナンス、実行、コンプライアンスを一体的に支援するより広範なプログラムへと移行しつつあるため、重要な意味を持ちます。また、このフレームワークは主要な企業参加者の意見を取り入れて策定されたため、調達協議における信頼性が高まり、大規模組織がベンダー要件を標準化していく中で、SOFTフレームワーク実装ソフトウェア市場を支えるものとなっています。世界の企業での実証試験を経て計画されているSOFT v2.0の開発も、市場がフレームワークの導入段階から、より商業的な実装段階へと移行しつつあることを示唆しています。
監査対応可能なESGおよびカーボン報告に対する規制上の圧力
SOFTフレームワーク導入ソフトウェア市場は、規制によっても後押しされています。報告義務により、より一貫性のあるデータ、より強力な統制、そしてより明確な監査証跡が求められるようになったためです。欧州連合(EU)は、2024会計年度から大規模な公益企業を対象にCSRDを施行し、2025年に報告書の公表を義務付けました。これにより、多くの組織がサステナビリティ報告体制の強化を迫られています。2025年の米国証券取引委員会(SEC)の姿勢の変化により、米国における連邦政府からの圧力の一因は軽減されましたが、大企業は依然として投資家、顧客、および州レベルからの開示要求に直面しているため、構造化された報告ツールの必要性がなくなるわけではありません。SOFTフレームワーク導入ソフトウェア市場は、調査手法の文書化、データの系譜、バージョン管理をより重視する「限定保証型」の要件の恩恵を受けています。これらは、スプレッドシートベースのワークフローでは管理が困難な要素です。その結果、多くの購入者が監査対応の準備をソフトウェア導入の出発点として捉えており、これがSOFTフレームワーク導入ソフトウェア市場における短期的な需要を支え続けています。
分散した企業データと一貫性のない排出量調査手法
サステナビリティ情報は、ERPシステム、調達ツール、人事システム、公共料金の記録、施設管理プラットフォームなど、さまざまな場所に分散して存在することが多いため、データの断片化は、ソフトウェア市場におけるSOFTフレームワークの導入にとって依然として大きな障壁となっています。企業がソフトウェアに投資した場合でも、信頼性の高い出力を得るためには、ソースシステム、境界、計算ルール、ガバナンス慣行を整合させる必要があります。この課題は、報告対象がスコープ1やスコープ2を超えて、サプライヤーに関連するスコープ3のカテゴリーに及ぶとさらに深刻になります。スコープ3のカテゴリーでは、一次データが欠落していたり、一貫性を欠いたりすることが多いためです。SOFTフレームワークは導入およびコンプライアンス要件に対応していますが、そのガイダンスをレガシーシステム全体にわたる標準化された運用データに変換するには、依然として時間と専門家の労力が必要です。これにより、導入速度が遅くなり、提供の複雑さが増し、SOFTフレームワーク導入ソフトウェア市場の拡大段階が遅れる可能性があります。
セグメント分析
2025年、SOFTフレームワーク導入ソフトウェア市場の71.73%をソフトウェアプラットフォームが占めました。これは、大企業がサステナビリティの中核となるデータ管理および報告インフラに早期から投資してきたことを反映しています。ソフトウェアプラットフォームが主導的な役割を果たしているのは、複数のフレームワークへの対応、一元化されたデータモデル、そして戦略、導入、運用、コンプライアンスの各機能にわたる一貫したワークフローへのニーズと密接に関連しています。SOFTフレームワーク導入ソフトウェア市場では、購入者が報告、カーボンアカウンティング、ガバナンス活動における重複を削減しようとするため、より広範なプラットフォームが好まれています。企業が複数の法域で事業を展開し、複数の社内チームをサポートする単一のシステムを必要とする場合、その傾向はさらに強まります。
サービス分野は、2026年から2031年にかけてCAGR24.67%で成長すると予測されており、SOFTフレームワーク導入ソフトウェア市場の中で最も急速に拡大する分野となる見込みです。これは、プログラムが複雑化するにつれて、初期のライセンス導入から、導入支援、トレーニング、マネージドサービス、およびガイド付きロールアウト業務へと重点が移行していることを反映しています。IFSは2026年5月、資産集約型セクター向けに構築された排出量管理オペレーティングシステム「IFS Zero」をリリースし、この方向性を後押ししました。これは、ベンダーがソフトウェア機能とより深い使用事例をどのように組み合わせているかを示す好例です。SOFTフレームワーク導入ソフトウェア業界は、長期的な価値が製品の幅広さだけでなく、実際の企業環境全体での実行を支援する能力にも依存するモデルへと移行しつつあります。
2025年には、クラウドベースの導入が市場の74.15%を占めており、SOFTフレームワーク導入ソフトウェア市場の購入者の大半が、依然としてスケーラブルで一元管理されたシステムを好んでいることが示されています。クラウド導入は、子会社全体での迅速な展開、更新の容易化、および異なる拠点で働くチームによる幅広いアクセスを可能にします。また、個別のローカルインフラを維持することなく、レポート作成、分析、サプライヤーとの連携のための単一の記録システムを必要とする組織にも適しています。多くの企業にとって、クラウドは導入期間を短縮し、複数事業体にわたるより効率的なレポート作成を可能にするため、依然としてデフォルトの起点となっています。
オンプレミス展開は2031年までCAGR18.83%で成長すると予測されており、SOFT Framework導入ソフトウェア市場がクラウドのみのモデルへと移行しているわけではないことを示しています。政府、公益事業、金融などの規制対象セクターにおけるデータ主権の要件、サイバーセキュリティへの懸念、および調達上の選好が、需要を支えています。また、一部の組織では、分析やレポート作成のワークフローにはクラウド環境を利用しつつ、機密性の高い業務データについてはより厳格なオンプレミス管理下におきたいと考えているため、ハイブリッドアーキテクチャも依然として重要視されています。これにより、導入形態はより多層的なものとなっており、SOFT Framework導入ソフトウェア市場のベンダーは、企業全体のビジネスチャンスを最大限に捉えるために、クラウド、オンプレミス、ハイブリッドの各モデルにわたる柔軟性を備える必要があります。
地域別分析
2025年、北米はSOFTフレームワーク導入ソフトウェア市場シェアの36.64%を占め、現在の売上高において地域別で最大のセグメントとなっています。この地域は、大企業の成熟した基盤、サステナビリティソフトウェア分野に対する高い認知度、そして導入を支援できる充実したプロフェッショナルサービスエコシステムといった強みを活かしています。米国が依然として中心的な位置を占めているのは、多くの大企業がすでにガバナンスプログラムを構築しており、これをSOFTに準拠したソフトウェアの導入へと拡大できるためです。また、カリフォルニア州に関連する開示要件により、2025年にSECが気候変動開示規則の擁護から一歩引いた後も、構造化された報告や排出量管理に対する需要が維持されています。このため、SOFTフレームワーク導入ソフトウェア市場において、特にコンプライアンスへの影響範囲が広く、事業展開が複雑な企業の間で、北米は比較的進んだ導入曲線を示しています。
欧州は、開示要件が引き続き企業の調達行動を形作っているため、SOFTフレームワーク導入ソフトウェア市場において構造的に重要な地域であり続けています。2025年に2024会計年度のデータを報告する大規模な公益企業に対するCSRDの適用により、より強固な開示システム、文書化、および監査対応可能なワークフローに対する直接的なニーズが生まれました。この需要は最大手企業に限定されません。なぜなら、企業の報告チェーンに紐づく広範なサステナビリティ情報要件の影響を、小規模なサプライヤーネットワークも受けているからです。ドイツは、規制対象セクターと産業サプライチェーンの双方が、より構造化され、現地で信頼される報告インフラを必要としているため、導入環境として際立っています。南米はより初期の段階にありますが、欧州の報告要件に対する多国籍企業の関与が、SOFTフレームワーク導入ソフトウェア市場への段階的な参入を支える準備需要を生み出しています。
アジア太平洋地域は、2031年までCAGR23.17%で拡大すると予測されており、SOFTフレームワーク導入ソフトウェア市場において最も高い地域成長率を示すと見込まれています。日本は、開示基準、企業のデジタル化、そしてテクノロジー主導のサステナビリティ・プログラムが並行して進展しているため、主要な推進力となっています。NTTが2026年3月に発表したソフトウェア製品のCO2算定ルールに関する取り組みは、日本のサステナビリティ管理環境において、現在、運用面への注力が深まりつつあることを示しています。また、ASUENEによる2026年のサービス開始も、国内プラットフォームが、国内および国際的な開示要件に合わせて提供内容を調整していることを示しており、これは中堅企業におけるより広範な導入を後押ししています。より広範な地域全体では、シンガポール、オーストラリア、韓国などの市場におけるISSB準拠の開示取り組みが、SOFTフレームワーク実装ソフトウェア市場のより強固な長期的基盤の構築に寄与しています。中東およびアフリカは依然として初期段階の機会にとどまっていますが、各国のサステナビリティ・フレームワークやガバナンス主導の開示期待により、一部の国々では需要が醸成され始めています。これにより、地域ごとの成熟度には依然として大きな差があるもの、地理的な展望は拡大し続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フレームワーク主導のサステナビリティ・ガバナンスに対する企業の需要の高まり
- 監査対応可能なESGおよび炭素報告に対する規制上の圧力
- サステナビリティ指標の中核業務ワークフローへの統合
- 自動データ収集および継続的モニタリングへの移行
- 調達主導によるスコープ3の説明責任の拡大
- IT部門と運用部門を横断した脱炭素計画の必要性
- 市場抑制要因
- 分散した企業データと一貫性のない排出量調査手法
- サステナビリティ、財務、ITの各チームにおける内部の主体性の欠如
- レガシーERPおよびワークフローシステムとの統合に多大な労力を要する
- 収益を生まないソフトウェアプログラムの予算審査
- 業界バリューチェーン分析
- マクロ経済要因が市場に与える影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェアプラットフォーム
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- 機能性別
- サステナビリティ戦略とガバナンス
- データ管理および収集
- 炭素・環境会計
- 報告および開示管理
- ワークフローおよびパフォーマンス管理
- プラットフォームの統合と分析
- エンドユーザー業界別
- エネルギー・ユーティリティ
- 製造業
- BFSI
- IT・通信
- 小売・消費財
- ヘルスケア・ライフサイエンス
- 運輸・物流
- 政府・公共部門
- その他のエンドユーザー産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- シンガポール
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- SAP SE
- International Business Machines Corporation
- Salesforce, Inc.
- Schneider Electric SE
- ServiceNow, Inc.
- Workiva Inc.
- Sphera Solutions, Inc.
- Persefoni AI, Inc.
- Watershed Technology, Inc.
- Plan A
- Normative AB
- Greenly
- Position Green AB
- Enablon North America Corporation
- Cority Software Inc.
- Inogen Alliance, LLC
- Diligent Corporation
- OneTrust, LLC
- Measurabl, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 152 Pages
- 納期
- 2~3営業日


