


AIオペレーティングシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI Operating System - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2118101
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、AIオペレーティングシステム市場の規模は、2025年の91億7,000万米ドル、2026年の110億2,000万米ドルから、2031年までに331億3,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は24.63%となる見込みです。
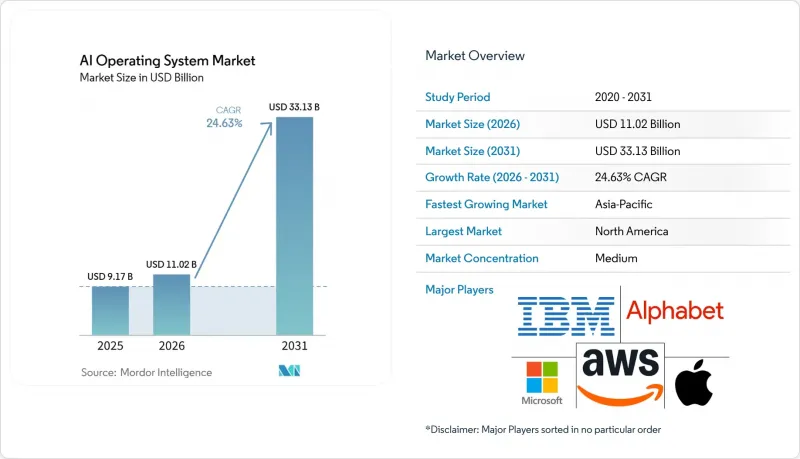
本レポートは、モデル統合アプローチ(オンデバイスAIオペレーティングシステム、クラウドネイティブAIオペレーティングシステム、ハイブリッドAIオペレーティングシステム)、プラットフォーム(モバイル、デスクトップおよびノートPC、組み込みおよびエッジ、その他)、エンドユーザー(IT・通信、BFSI、自動車および運輸、ヘルスケアおよびライフサイエンス、その他)、および地域ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のAIオペレーティングシステム市場の動向と洞察
ガバナンス付きAIオーケストレーションに対する企業の需要
AIオペレーティングシステム市場は、各モデルの動作を承認、記録、およびレビューするシステムへの需要から恩恵を受けています。AIツールが顧客データ、業務記録、または規制対象のワークフローと連携する場合、組織にはこれらの機能が必要となります。マイクロソフトは2026年6月、20のAzureリージョンにおいて、サンドボックス化されたコンピューティング、ID機能、ガバナンスツール、および可観測性を備えた「Azure AI Foundry Agent Service」の一般提供を開始しました。このリリースは、企業の購入者が、ガバナンス機能を後から追加するのではなく、本番環境の段階から利用可能であることを期待していることを示しています。また、EU AI法では、透明性、リスク管理、および文書化の要件が導入されており、組織がガバナンス機能を組み込んだプラットフォームを選択するよう促しています。そのため、金融、医療、行政分野の大規模組織はAIツールの標準化を進める傾向にある一方、中小企業は引き続き軽量な自動化製品を使用し続ける可能性があります。
AIアクセラレータおよびNPU搭載デバイスの普及
専用プロセッサの供給拡大により、AIオペレーティングシステム市場の技術基盤は広がりつつあります。アクセラレータの高速化により、推論、メモリ、エージェントワークロードを大規模に実行することがより現実的になっています。NVIDIAは、2026会計年度のデータセンター売上高が前年比68%増の1,937億米ドルに達したと報告し、「Blackwell Ultra」は「Hopper」と比較してエージェントワークロードのコストを最大35分の1に削減できると述べています。同社はまた、エージェント型ワークロード向けに設計されたプラットフォームとして「Vera Rubin」を発表し、推論トークンあたりのコストがBlackwellよりも最大10倍低いことを明らかにしました。こうしたメリットにより、より大規模な導入が可能になりますが、最大の恩恵を最初に享受するのは、大手クラウドプロバイダーや資金力のある企業となる可能性が高いでしょう。また、モバイルデバイス、PC、自動車、産業機器に導入されているAI対応ハードウェアの普及基盤は、ソフトウェアプロバイダーに対し、ローカルインテリジェンスのためのさらなる導入オプションを提供しています。
高い演算、メモリ、およびエネルギーコスト
演算、メモリ、電力の需要は、依然としてAIオペレーティングシステム市場における大きな制約となっています。本番環境のエージェントワークロードは、永続メモリ、多段階の推論、複数のエージェントの協調などを伴う可能性があるため、単純な推論リクエストよりも多くのリソースを必要とします。この負担は、大手クラウド顧客が利用できるボリュームディスカウントを受けられない中堅企業にとっては、大きな課題となり得ます。エネルギー需要の増加はデータセンターの計画にも影響を及ぼし、電力網に制約のある地域では容量増強が遅れる可能性があります。NVIDIAが報告した推論トークンあたりのコスト改善は、運用コスト削減への道筋を示しています。しかし、市場価格での容量購入を余儀なくされている組織にとって、こうした改善が直ちに財政的な障壁を取り除くわけではありません。
セグメント分析
2025年のAIオペレーティングシステム市場規模において、ハイブリッドプラットフォームは42.31%のシェアを占めました。これにより、組織は機密性の高いリクエストをローカルで処理しつつ、より負荷の高いタスクについてはクラウドモデルへのアクセスを維持することが可能になります。このバランスは、データ居住性の管理を必要とする金融サービス、医療、政府機関、その他の購入者にとって重要です。Microsoft Foundryは、サンドボックス化されたコンピューティング環境とAzureモデルエンドポイントへの接続を備えたホスト型エージェントを提供しており、クラウドプロバイダーがこの設計をどのようにサポートしているかを示しています。このアプローチにより、より強力なモデル機能と機密情報の厳格な取り扱いとの間で選択を迫られる必要性を軽減できます。また、技術チームには、リスク、レイテンシ、データの保存場所、およびローカルコンピューティングリソースの可用性に基づいてワークロードを割り当てる実用的な方法を提供します。この柔軟性により、異なる事業部門がそれぞれ独自のデータ取り扱い規則の下で運営されている場合でも、社内の承認プロセスを簡素化することができます。
オンデバイスプラットフォームは、2026年から2031年にかけてCAGR27.84%で成長すると予測されています。Appleは2026年6月、iOS 27、macOS 27、iPadOS 27、watchOS 27、visionOS 27において、次世代のApple IntelligenceおよびSiri AIをプレビューしました。ローカル処理はプライバシーを保護するだけでなく、インターネット接続が不安定な環境においても応答時間を改善することができます。非常に大規模なコンテキストウィンドウや迅速なモデル変更を必要とするタスクについては、クラウドネイティブのプラットフォームが依然として不可欠です。これら3つのアプローチにおいて、顧客はモデルのバージョン管理、パフォーマンス監視、ロールバック機能、および監査記録をより重視するようになっています。これらの機能は、個別の管理ツールとして残るのではなく、プラットフォームの機能として統合されつつあります。購入者は、共通の制御構造を利用して、モデルバージョンを比較し、変更内容を確認し、モデルが不適切な結果を生成した際に適切に対応することができます。これは、チームが複数のモデルを使用し、アプリケーション全体で一貫した記録を維持しなければならない場合に重要です。
地域別分析
2025年には、北米が総収益の36.42%を占めました。米国には、クラウドプロバイダー、モデル開発者、エンタープライズプラットフォーム企業が集中しています。NISTのAIリスク管理フレームワークは、ガバナンスとリスク管理を評価するための、広く認知された枠組みを買い手に提供しています。これにより、最初からリスク管理と文書化を組み込んでいるプロバイダーが有利になる可能性があります。カナダは、トロント、モントリオール、バンクーバーの各クラスターを通じて、研究・技術活動を強化しています。メキシコでは、組み込み型自動化の実用化が進むにつれ、製造や物流分野での利用が増加しています。
アジア太平洋地域は、2031年までCAGR28.73%で成長すると予測されています。中国は公共政策と国内の技術エコシステムを通じてAIの応用を拡大している一方、日本と韓国は自動車、ロボット工学、民生用電子機器、半導体分野での強みを発揮しています。インドおよび東南アジアでは、モバイルファーストの需要、デジタルインフラの整備、企業におけるクラウド利用の拡大が見られます。産業用制御システム、車両システム、エンタープライズソフトウェアでも現地のAI機能が採用されつつあるため、この地域のビジネスチャンスは消費者向けデバイスにとどまりません。AIオペレーティングシステム市場における地域ごとの需要は多様であり、各国が異なるデバイスタイプ、国内サプライヤー、導入モデルを重視しています。
欧州は第3位の規模を誇る地域であり、ドイツ、英国、フランスが産業、金融、公共部門での導入を牽引しています。EU AI法は、高リスクな利用に対するコンプライアンス対応を義務付ける一方で、監査、透明性、リスク管理機能を備えたプラットフォームへの需要を後押ししています。南米は導入がまだ初期段階にあり、金融サービスやデジタル政府分野に活動が集中しています。インフラの制約や人材の不足により、同地域でのより広範な導入が遅れる可能性があります。中東およびアフリカ地域では、サウジアラビアとアラブ首長国連邦(UAE)が活発な投資拠点となっています。NVIDIAは、DRIVE Hyperionがレベル4対応のロボタクシー展開をサポートしており、中東でHUMAIN社と共同で導入を進めていると発表しました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ガバナンスが確保されたAIオーケストレーションに対する企業の需要
- AIアクセラレータおよびNPU搭載デバイスの普及
- オンデバイスおよびエッジAI処理の拡大
- 自律エージェントと目標指向型インターフェースの成長
- モデルライフサイクル管理および監査可能性に対する要件の高まり
- レガシーシステムの近代化に向けたエージェント対応の運用層
- 市場抑制要因
- 高い演算コスト、メモリコスト、およびエネルギーコスト
- データプライバシー、セキュリティ、および規制遵守の負担
- ハードウェアの断片化と相互運用性のギャップ
- レガシー企業システム間の統合の複雑さ
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- モデル統合アプローチ別
- オンデバイスAIオペレーティングシステム
- クラウドネイティブAIオペレーティングシステム
- ハイブリッドAIオペレーティングシステム
- プラットフォーム別
- モバイル
- デスクトップおよびノートパソコン
- 組み込みおよびエッジ
- その他のプラットフォーム
- エンドユーザー別
- IT・通信
- BFSI
- 自動車・輸送産業
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 工業製造
- 教育・研究機関
- 政府・行政
- エネルギー・ユーティリティ
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Microsoft Corporation
- Alphabet Inc.
- Amazon Web Services, Inc.
- International Business Machines Corporation
- NVIDIA Corporation
- Apple Inc.
- Oracle Corporation
- Salesforce, Inc.
- ServiceNow, Inc.
- SAP SE
- OpenAI, L.L.C.
- Anthropic PBC
- Databricks, Inc.
- Snowflake Inc.
- Palantir Technologies Inc.
- C3.ai, Inc.
- UiPath, Inc.
- DataRobot, Inc.
- Hugging Face, Inc.
- Mistral AI SAS
- Cohere Inc.
- SambaNova Systems, Inc.
- Cerebras Systems, Inc.
- H2O.ai, Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日