


分子バイオセンサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Molecular Biosensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2097071
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、分子バイオセンサー市場の規模は2025年に335億5,000万米ドルと評価され、2026年の365億5,000万米ドルから2031年までに560億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.93%となる見込みです。
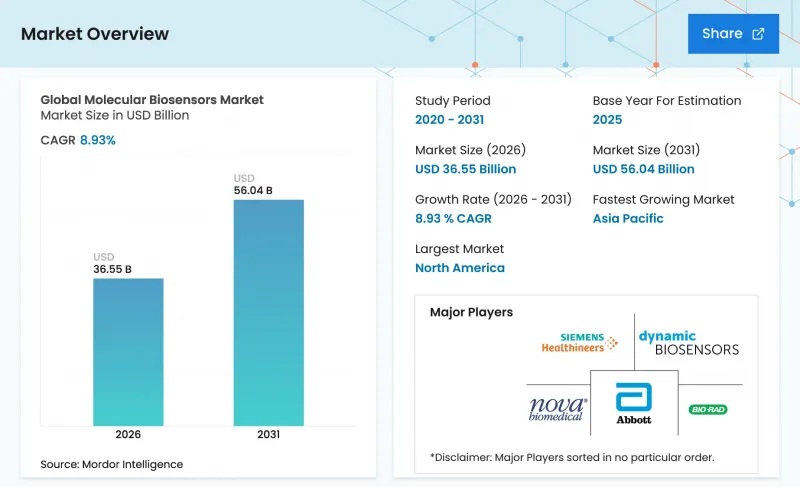
本レポートは、技術別(電気化学式バイオセンサー、光学式バイオセンサー、熱式バイオセンサー、圧電式バイオセンサー)、用途別(医療診断、食品・飲料、環境安全、防衛・セキュリティ、その他)、および地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米)に分類されています。本レポートでは、上記の各セグメントの市場規模(百万米ドル)を提示しています。
世界の分子バイオセンサー市場の動向と洞察
ポイント・オブ・ケア診断の急速な普及
医療ネットワークでは、病床での即時回答を軸に検査モデルを再構築しています。2024年にFDAが市販の血糖値測定器の承認を行ったことで、消費者が自主的に糖尿病管理を行う道が開かれました。病原体、心臓マーカー、代謝に関するデータを数分以内に提供する分子バイオセンサーは、救急部門や地方の診療所における「受診から治療開始」までの時間を短縮します。スマートフォンと連携するリーダーは、暗号化された検査結果を電子カルテに転送し、遠隔医療プログラムを強化するとともに、フォローアップのコストを削減します。こうした効率化により、検査業務の外部委託費用が大幅に削減され、過重な業務に追われている中央検査室に余剰能力が生まれます。
リアルタイムセンシングのためのIoTとAIの統合
エッジ分析により、分子バイオセンサーは受動的な検出器から予測的な監視装置へと変貌を遂げています。北海道大学の研究者らは、デバイス上でデータをローカルに処理することで、不整脈、咳、転倒について80%を超える早期事象予測精度を達成したウェアラブルパッチを実証しました。連続的な生体信号ストリームを用いて学習された機械学習モデルは、症状が現れる数時間前に状態の悪化を検知し、再入院を減らす予防的なケアを可能にします。デバイス内蔵のキャリブレーション機能によりセンサーの寿命が延び、安全なクラウドダッシュボードでは匿名化されたデータが集約され、疫学的な監視に活用されます。
小型化に伴う高コストと複雑さ
多パラメータ分析装置を切手サイズの基板に小型化するには、サブミクロン級のリソグラフィー技術と特殊なポリマーが必要です。ウェハーボンディングの際にマイクロ流体チャネルが詰まると生産歩留まりが低下し、不良率が高まるため、予算に制約のある診療所では手が出せないほど単価が高くなってしまいます。生体適合性のある封止加工に対応できる世界のファウンドリの生産能力が限られているため、1年にも及ぶ待ち時間が発生し、商用化の開始が遅れ、投資家にとっての損益分岐点の達成時期が先延ばしになっています。
セグメント分析
電気化学センサーは、毎年数十億枚の血糖測定ストリップを量産する成熟したスクリーン印刷電極ラインのおかげで、2025年の分子バイオセンサー市場シェアの41.22%を占めました。低動作電圧、高速応答時間、および標準化された保険償還コードが、プライマリケアの現場における継続的な需要を支えています。一方、光学センサーは、電気化学的な干渉を受けずに生体分子の結合を検出するナノフォトニック導波路に牽引され、2031年までCAGR9.88%を記録する見込みです。韓国の研究チームは、AIを組み込んだ光学チップを用いた大腸がん検出において99%の精度を達成したと報告しており、これは早期がんスクリーニングにおける臨床的な可能性を裏付けるものです。熱式、圧電式、およびナノメカニカル式の各方式は、ラベルフリーの反応速度測定や温度依存性反応といったニッチな要件に対応していますが、これらを合わせても分子バイオセンサー市場におけるシェアはごくわずかです。
資源が限られている診療所では、既存の読み取り装置や使い捨てストリップとの互換性があるため、依然として電気化学式が好まれています。一方、精密腫瘍学センターや製薬企業の品質保証(QA)ラボでは、1枚のスライド上でサイトカイン、ホルモン、ウイルス抗原を多重測定できる表面プラズモン共鳴(SPR)装置が好まれています。こうした傾向の相違は、コスト重視の大衆市場向け検査と、精度が極めて重要な専門的検査が、融合するのではなく共存する未来を予感させます。そのため、サプライヤー各社は需要の変化に備えるべく、デュアルプラットフォーム製品をラインナップに追加しています。
地域別分析
北米は2025年、分子バイオセンサー市場の売上高の34.08%を占めました。これは、確立された臨床試験インフラ、持続血糖モニタリングに対する保険適用範囲の広さ、およびパンデミック対策キットの連邦政府による継続的な調達に後押しされたものです。ボストン、ミネアポリス、サンディエゴの産学クラスターでは、国立衛生研究所(NIH)の助成金がスピンアウト企業に投入され、ナノ材料電極やAIによる校正ソフトウェアの商業化が進められています。大手医療機器メーカーとクラウドベンダーとの提携により、電子カルテとシームレスに連携するエンドツーエンドのモニタリングソリューションの病院への導入が加速しています。
アジア太平洋地域では、各国の医療システムが製造拠点からイノベーションの中心地へと転換するにつれ、2031年までCAGR11.62%と最も高い成長率を記録すると予測されています。日本のデジタルヘルス市場は、個人健康記録の統合やAI診断に対する政府のインセンティブを背景に、2028年までCAGR7.29%で推移すると見込まれています。韓国のAIヘルスケア分野は、2030年までに66億7,000万米ドルに達すると予測されており、これは5Gの広範な普及と90%を超える電子カルテの普及率に支えられた50.8%のCAGRを反映しています。中国とインドは、サプライチェーンを確保し輸入依存度を低減するため、国内のセンサー製造工場に多額の資金を投入しており、この地域は今後10年以内に低コストの電気化学式ストリップを大量に輸出する体制を整えつつあります。欧州では、「グリーン・ディール」に基づく環境モニタリング指令により、加盟国全体で水質のリアルタイム評価が義務付けられており、これにより一桁台半ばの成長が持続しています。ドイツや北欧諸国では、スマート下水グリッドの試験運用が行われており、分子バイオセンサーのデータを自治体のダッシュボードに送信し、汚染物質の集中地域をマッピングしています。南米および中東の各国政府は、食品輸出のサプライチェーンや大規模集会における健康監視に分子バイオセンサーを導入しており、一人当たりの医療費支出が依然として控えめな地域においても、基盤となる需要を生み出しています。こうした地域情勢別な状況は、分子バイオセンサー市場がもはや大西洋を挟んだ二大企業の独占市場ではなく、地域ごとの促進要因と規制の進展ペースが異なる多極的な市場構造となっていることを浮き彫りにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ポイント・オブ・ケア診断の急速な普及
- リアルタイムセンシングのためのIoTとAIの統合
- 検出感度を高めるナノ材料
- 環境モニタリングに関する規制の強化
- ウェアラブル型連続モニタリング生体センサー
- 政府によるパンデミック対策資金
- 市場抑制要因
- 小型化に伴う高コストと複雑さ
- 臨床検証における規制上の障壁
- バイオレセプターの不安定性および保存期間に関する問題
- バイオセンシングをめぐるデータプライバシーに関する懸念
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 技術別
- 電気化学センサー
- 光学センサー
- 圧電・音響センサー
- 熱・熱量測定センサー
- ナノメカニカル・カンチレバー式センサー
- 製品タイプ別
- ウェアラブルセンサー
- 埋め込み型センサー
- 使い捨てセンサー
- ベンチトップ/スタンドアロン型センサー
- 用途別
- 医療診断
- 環境モニタリング
- 食品・飲料の安全性
- 産業用プロセス制御
- 農業・畜産
- 防衛・セキュリティ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- F. Hoffmann-La Roche AG
- Thermo Fisher Scientific
- Siemens Healthineers
- Honeywell International
- Medtronic plc
- Sensirion AG
- TDK Corporation
- QIAGEN N.V.
- Danaher Corporation(Cepheid etc.)
- Bio-Rad Laboratories
- Agilent Technologies
- Teledyne FLIR
- Hologic Inc.
- Yokogawa Electric Corporation