


ナノバイオセンサー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Nano Biosensors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 121 Pages
- 納期
- 2~3営業日
- 商品コード
- 2113571
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、ナノバイオセンサー市場の規模は、2025年の145億8,000万米ドルから2026年には158億米ドルへと拡大し、2026年から2031年にかけてCAGR8.36%で推移し、2031年には235億5,000万米ドルに達すると予測されています。
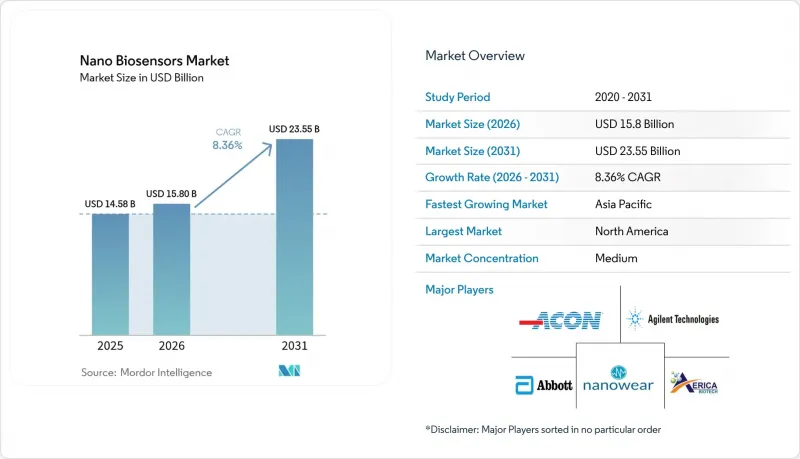
本レポートは、タイプ別(光学センサー、電気化学センサーなど)、エンドユーザー産業別(医療、食品・飲料、環境モニタリングなど)、技術プラットフォーム別(電気化学、光学、ナノメカニカルなど)、用途別(医療診断、食品安全検査、環境モニタリングなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のナノバイオセンサー市場の動向とインサイト
ポイント・オブ・ケア医療診断における採用の拡大
検査結果の迅速さが臨床転帰に直接影響を与えるため、救急部門、地方の診療所、在宅ケアの現場において、集中型検査室での検査に代わり、ポイント・オブ・ケア(PoC)検査ツールが導入されつつあります。2024年、米国食品医薬品局(FDA)は、50マイクロリットル未満の指先採血量を用いて15分以内に多パラメータの結果を提供する、ナノ技術を応用した23の診断プラットフォームを承認しました。メディケアの「再入院削減プログラム(Hospital Readmissions Reduction Program)」などの償還モデルでは、迅速なトリアージデータを基に患者を退院させる病院が報奨を受けており、ナノスケールのトランスデューサーはフェムトモルレベルの検出限界を実現し、従来の免疫測定法よりも早期に敗血症のバイオマーカーを検出します。その結果、手頃な価格と使いやすさを重視する世界保健機関(WHO)のASSURED基準に基づき、低・中所得国においても分散型検査が拡大しています。こうした普及の進展により、ナノバイオセンサー市場において、コンパクトなハンドヘルド型リーダーの販売台数は、二桁の伸びを安定して維持しています。
ナノ材料の製造技術の進歩
グラフェン、カーボンナノチューブ、量子ドットの連続ロール・ツー・ロール合成により、2024年以降、ナノ材料の単価は10分の1に低下しました。インクジェット印刷されたグラフェン電極は、現在、10 m/minを超える堆積速度で1平方あたり50Ω未満のシート抵抗を達成しており、低コストの使い捨てテストストリップの実現を可能にしています。カドミウムを含まないリン化インジウム量子ドットは、RoHS規制に準拠しつつ、60%を超える量子収率を維持しています。これは、時間的制約の厳しい食品安全検査に用いられる光学式バイオセンサーにとって不可欠な条件です。これらの進歩により、使い捨てセンサーの経済性が一変し、検査単価は0.50米ドルを下回り、検体採取から結果が出るまでの所要時間は30分未満に短縮されました。2024年に発行されたISO/TS 80004-2は、ナノ材料の用語を体系化し、規制上の曖昧さを解消するとともに、製品登録サイクルを短縮します
複雑な製造プロセスと歩留まりのばらつき
ナノ材料の合成、電極のパターニング、マイクロ流体アセンブリを含む多段階の製造工程では、欠陥が蓄積し、歩留まりを低下させます。パイロット生産では85%~92%の歩留まりを達成していますが、ライン速度が15 m/minを超えると、インクの粘度が変動し、基板が歪むため、歩留まり率が低下します。電極の位置ずれが1%生じると、センサーの感度が12%低下するため、1ユニットあたり0.08~0.12米ドルのインラインイメージングを導入せざるを得ません。ロット間の材料ばらつきにより、追加の再校正サイクルが必要となり、単回使用を前提とした価格設定の市販検査ストリップにとっては問題となります。IEC 62304のトレーサビリティ要件により、文書化作業が複雑化し、小規模な開発業者のリソースを圧迫し、量産化までの時間を遅らせています。
セグメント分析
ナノバイオセンサー市場における光学センサープラットフォームは、9.48%のCAGRで進展しており、食品安全や環境分野のユーザーがラベルフリーの多成分分析法を要求しているため、市場全体の成長率を上回っています。表面プラズモン共鳴チップや蛍光ベースのトランスデューサーは、コールドチェーンの制約を受ける酵素ラベルを回避できるため、物流コストを削減します。2025年においても、グルコースおよび心臓パネルのおかげで、電気化学式アーキテクチャが売上高の39.72%を占め、依然として市場を独占していますが、複雑なマトリックス中の電気活性化合物による干渉に直面しており、ろ過工程の追加により部品原価が膨らんでいます。圧電結晶の質量変化を検知する音響センサーは、発酵液のモニタリングなど、不透明性により光学式アプローチが採用できない分野で浸透しつつあります。熱量測定法やナノメカニカル法は、装置コストの高さから依然として調査分野に限定されていますが、米国防総省高等研究計画局(DARPA)の資金提供により、2027年までに携帯型プロトタイプの開発が目指されており、この動きが製品ロードマップを刷新する可能性があります。全体として、光学式多重化への移行は使用事例の幅を広げ、高価格設定の基盤となり、専門サプライヤーの売上成長の勢いを後押ししています。
光学センサーのナノバイオセンサー市場規模は、エンドユーザーが総測定時間を短縮する迅速かつ同時的な検出を重視しているため、他のタイプよりも急速に拡大する見込みです。電気化学プラットフォームは、消耗品において引き続き規模の優位性を維持する見込みですが、アジアの低コスト製造拠点によるコモディティ化の圧力により、干渉防止や試薬を必要としない化学反応技術におけるイノベーションが求められています。技術の選択肢が特定の性能ニッチに収束する中、明確に定義された臨床的または産業上の課題に合わせてセンサーパッケージをカスタマイズするベンダーが、市場シェアの過半数を占めることが予想されます。
環境関連機関は、新たな汚染物質クラスに対処するため調達予算を拡大しており、これにより環境モニタリング市場はCAGR8.82%を記録し、エンドユーザーの中で最も高い成長率を示しています。米国環境保護庁(EPA)が2024年に施行する、PFASの許容限度を4 pptに設定する規制では、サブppmレベルの感度が求められますが、ロール・トゥ・ロール型ナノワイヤセンサーは現在、20分以内にこの感度を達成しています。医療分野は2025年の支出の35.12%を占め、依然として最大の購入者ですが、1型糖尿病患者層におけるCGM(持続血糖モニタリング)の普及が飽和状態に達したため、その成長は鈍化しています。食品・飲料加工業者は、荷積み場やコールドチェーンのハブにおいてバイオセンサーの利用を拡大しており、小売業者が求める4時間以内の病原体除去という要件を満たしています。防衛・治安機関は、兵器化された化学物質の遠隔検知に向けた量子ドットアレイの試験運用を行っており、ナノバイオセンサー業界における対象となるニッチ市場の広さを浮き彫りにしています。
環境分野の導入企業は、監視制御システムと統合され、きめ細かなリスク分析を提供する、メンテナンスの手間が少ないノードを重視しています。こうした機能により、自治体の予算制約があるにもかかわらず、単位当たりの高価格設定が正当化されています。基準となる汚染物質リストが長くなるにつれ、導入曲線は引き続き急勾配を維持すると予想され、ナノバイオセンサー市場を強化することになります。
地域別分析
アジア太平洋地域は、2031年までにCAGR9.86%を記録すると予測されており、これはナノバイオセンサー市場において地域別で最も高い成長ペースとなります。中国の「第14次五カ年計画」では、国内のナノ材料およびセンサー生産能力の拡充に向け、120億人民元(17億米ドル)の補助金が割り当てられており、国家薬品監督管理局は、国内で開発されたCGMシステムの審査を迅速化しています。インドの「アユシュマン・バーラト・デジタル・ヘルス・ミッション」は、センサーデータを統一された記録と統合しており、病院からの需要を促進しています。日本は2024年、「社会5.0」の枠組みの下で8つの新規プラットフォームを承認し、ウェルネス志向の唾液・汗分析分野へと市場の存在感を拡大しています。
2025年の売上高の34.55%を占めた北米では、CGMユーザーの導入基盤が確立されており、償還制度も有利です。しかし、1型糖尿病患者への普及が頭打ちとなり、販売数量が前糖尿病モニタリングや多項目測定パッチへとシフトしているため、成長は鈍化しています。欧州の勢いは、体外診断用医療機器規則(IVDR)に左右されます。同規則は4億5,000万人の消費者市場をもたらす一方で、適合性評価のコストを増加させ、欧州医薬品庁(EMA)による市場投入までの期間を長期化させています。中東ではスマートシティ・プラットフォームへの投資が進んでおり、ドバイは2024年、スマートシティ構想の一環として、200カ所のリアルタイム水質測定ノードを導入しました。南米およびアフリカでは、規制の断片化やコールドチェーン物流の制限により、依然として市場浸透率が低い状況ですが、ブラジルのANVISAは、WHOの事前承認を受けたポイント・オブ・ケア機器の市場参入経路を緩和しました。
総じて、地域ごとの政策支援、償還範囲の拡大、および製造能力が、市場シェアの構図を再形成しつつあります。現在の普及傾向が続けば、アジア太平洋地域のナノバイオセンサー市場規模は2030年までに欧州を上回る見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ポイント・オブ・ケア医療診断における導入の拡大
- ナノ材料の製造技術の進歩
- 持続型血糖モニタリング装置への需要の高まり
- バイオセンサーとIoTプラットフォームの統合
- 迅速なナノバイオセンサー検査を活用した抗菌薬適正使用に向けた規制当局の取り組み
- 使い捨ての食品安全バイオセンサーを可能にする、印刷可能なフレキシブル基板の登場
- 市場抑制要因
- 複雑な製造プロセスと歩留まりのばらつき
- 臨床用バイオセンサーに対する厳格な規制承認プロセス
- 希土類元素に関するナノ材料のサプライチェーン上の制約
- ウェアラブル・ナノバイオセンサー・エコシステムにおけるデータプライバシーに関する懸念
- バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
- 業界利害関係者分析
- 特許動向
第5章 市場規模と成長予測
- タイプ別
- 光学センサー
- 電気化学センサー
- 音響センサー
- その他のタイプ
- エンドユーザー産業別
- ヘルスケア
- 食品・飲料
- 環境モニタリング
- 防衛・セキュリティ
- その他のエンドユーザー
- 技術プラットフォーム別
- 電気化学
- 光学
- ナノメカニカル
- 熱量測定法
- 音響
- 用途別
- 医療診断
- 食品安全検査
- 環境モニタリング
- 産業用プロセス制御
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア諸国
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Abbott Laboratories
- ACON Laboratories, Inc.
- Agilent Technologies Inc.
- NanoScent Ltd.
- Nanowear, Inc.
- AerBetic LLC
- Instant NanoBiosensors Co. Ltd.
- LamdaGen Corporation
- Bruker Corporation
- Honeywell International Inc.
- Analog Devices Inc.
- Omron Corporation
- Biosensors International Group Ltd.
- Universal Biosensors Inc.
- Medtronic plc
- Roche Diagnostics International AG
- Dexcom Inc.
- STMicroelectronics N.V.
第7章 市場機会と将来の展望



