


鼻腔内拡張器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Internal Nasal Dilators - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2073197
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、鼻腔内拡張器の市場規模は2025年に5億2,800万米ドルと評価され、2026年の5億7,192万米ドルから2031年までに8億5,287万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.32%となる見込みです。
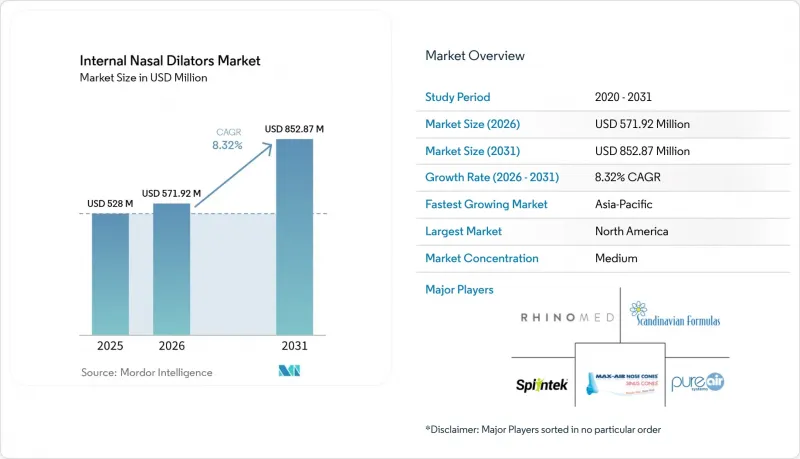
本レポートは、製品タイプ(ポリマー、ポリマーおよび合金、その他の製品タイプ)、ユーザビリティ(再利用可能、使い捨て)、用途(いびき、睡眠時無呼吸症候群、鼻中隔湾曲症、鼻づまり、その他)、販売チャネル(病院、小売、オンライン薬局、その他)、および地域(北米、欧州、アジア太平洋、その他)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の鼻腔内拡張器市場の動向と洞察
睡眠関連呼吸障害の有病率の増加
鼻腔内拡張器市場は、睡眠時呼吸障害を抱えながらも正式な診断経路から外れている多くの人々を背景に、勢いを増しています。分析によると、閉塞性睡眠時無呼吸症候群の症例の80~90%は、いかなる時点においても未診断のままであり、このことが市販医療機器カテゴリーにおいて自己治療行動の重要性を維持しています。2025年の『Nature Communications』誌に掲載された研究は、周囲温度の上昇が上気道の閉塞性を悪化させ、時間の経過とともに閉塞性睡眠時無呼吸の重症度を高める可能性があることを示し、新たな視点を加えました。この発見は、需要の牽引要因を高齢化や肥満の枠を超えて拡大させ、夜間の呼吸障害をより広範な環境条件と結びつけるという点で重要です。中国とインドは、罹患者数が非常に多く、専門医の診察を受ける前に、手軽な市販の解決策を試す傾向が強い消費者が多いため、依然として特に重要な市場となっています。このため、鼻腔内拡張器市場は、診断を受けた患者だけでなく、鼻づまり、いびき、呼吸時の不快感を自己管理しているリピーター層とも密接に結びついています。
薬物を使用しない非侵襲的な呼吸補助器具への需要
鼻腔内拡張器市場は、長期間にわたり医薬品に依存することなく気流のサポートを求める消費者から、引き続き恩恵を受けています。機械的な拡張は、鼻弁における物理的な閉塞に対処し、リバウンド効果、皮膚用接着剤、あるいは日常的な薬物使用に伴う懸念を回避します。21 CFR 874.3900に基づき、鼻腔内拡張器はクラスI医療機器に分類され、市販前届出が免除されているため、薬物ベースの鼻腔治療と比較して商品化の障壁が低くなっています。2024年の米国精神医学会の報告書によると、アメリカ人の34%が自身の睡眠の質を「悪い」または「まあまあ」と評価しており、5,000万人以上のアメリカ人が慢性的な睡眠障害に悩まされていることが示されています。これは、非薬物による睡眠サポートツールに対する消費者の幅広い関心を裏付けるものです。また、体内に装着するタイプの製品は、粘着テープによる皮膚刺激の問題を回避できます。これは、特に再利用可能な製品を求めるリピーターユーザーにとって、治療の継続率低下を防ぐ要因となります。このことから、体内に装着する鼻腔内拡張器市場においては、単発購入の利便性よりも、快適性、耐久性、毎晩の継続使用が重視されるプレミアム層が形成されています。
製品の不快感とフィット感のばらつき
鼻腔内拡張器市場は、依然として大きな普及の障壁に直面しています。これは、デバイスの快適性が個々の鼻孔の形状やフィット感に大きく依存しているためです。鼻弁の構造にわずかな違いがあるだけで、睡眠中の圧力の感じ方が変わってしまうため、最初の使用体験が悪かった場合、他の多くの市販品カテゴリーよりも深刻な悪影響を及ぼします。ECプラットフォームにおける一般的な購入中止理由には、鼻腔内の圧力、夜中の位置ずれ、鼻毛との接触による刺激などが挙げられます。複数サイズの展開や形状の調整機能により、各ブランドはこれらの問題を軽減しつつありますが、このカテゴリーが抱える根本的なフィット感の課題は依然として解消されていません。鼻腔内拡張器市場では、臨床的な指導や対面でのフィッティングなしに購入されることが多いため、この課題はさらに重要となります。パーソナライズされたフィット感を実現するアプローチが広く手頃な価格になるまでは、フィット感の悪さが再購入、友人への紹介、そして長期的な習慣形成を阻害し続ける可能性があります。
セグメント分析
2025年には、純ポリマー製デバイスがセグメントの65.31%を占めましたが、2031年までCAGR9.38%で、ポリマー・合金製が最も急速な成長を記録すると予測されています。純ポリマーは、大規模な製造が容易であり、使い捨て製品や基本的な再利用可能製品において低価格を実現できるため、大きな導入基盤を維持しています。この価格の親しみやすさは、鼻腔内拡張器市場において重要な要素です。なぜなら、多くの初回購入は、医療目的での確固たる意思に基づく購入というよりは、試用目的の購入であるためです。また、長期着用時の快適性や高級感よりも単位コストの低さが重視される短期使用においては、ポリマー製品も依然として受け入れられています。したがって、2025年の鼻腔内拡張器市場において、純ポリマー製品のシェアが高水準を維持したのは、量販店やコストパフォーマンスを重視する購入者のニーズに合致していたためです。
ポリマーおよび合金製品は、より優れた形状記憶性、より安定した拡張力、そして夜間使用時の快適性の向上を売りにしているため、より急速に成長しています。このプレミアムな位置づけは、すでに基本製品を試したことがあり、より安定した使用感を持つ再利用可能な製品に対して、より高い価格を支払う意思のある消費者に適しています。また、このセグメントは、時折の症状緩和ではなく、毎晩の継続的な使用に対応できる製品への広範なシフトとも合致しています。その他の製品タイプは販売数量こそ少ないもの、臨床グレードのコーンやCPAP補助用製品は平均販売価格を引き上げることができるため、重要な位置を占めています。長期的には、鼻腔内拡張器市場において、純粋なポリマー製品が販売数量の基盤を維持する一方で、合金ブレンド製品はアップグレード需要を通じて価値のより大きなシェアを獲得していくものと見込まれます。
2025年には、再利用可能なデバイスが「使いやすさ」セグメントの59.24%を占め、2031年までCAGR10.52%で成長すると予測されています。これは、主流のフォーマットが同時に最も成長の速いフォーマットでもあるという点で重要であり、これは狭いプレミアムニッチ市場ではなく、幅広い受容を示唆しています。鼻腔内拡張器市場は、再利用可能な製品の経済性に恩恵を受けています。12~25米ドルの1ユニットで数週間から数ヶ月間の使用が可能であり、使い捨て製品を繰り返し購入する場合に比べて、顧客が感じる価値が高まるからです。この価値の論理は習慣形成を支えており、毎晩の継続的な使用が求められるこのカテゴリーにおいて、習慣形成は重要な要素となります。また、再利用可能なデバイスは皮膚への粘着剤の接触を避けられるため、長期ユーザーにとってはより実用的だと感じられるという点も、このセグメントの利点となっています。
使い捨て製品は、病院での使用、鼻形成術後のケア、および再利用可能な製品に移行する前にサイズやフィット感を試したい消費者が利用する初回トライアルパックにおいて、依然として重要な役割を果たしています。WoodyKnows社は2024年、初回購入段階での購入放棄を減らすことを目的とした、複数サイズのトライアルパックを提供することで、この理屈を強調しました。このアプローチは、鼻腔内拡張器市場におけるより広範な実情を反映しています。というのも、初期のフィット感の悪さは、このカテゴリーからの離脱につながる最も大きな理由の一つだからです。また、再利用可能な製品は、サブスクリプションや補充のエコシステムにも適しています。こうした仕組みでは、アクセサリーや交換サイクル、定期的な来院が顧客維持率の向上に寄与します。その結果、使い捨て製品が導入や臨床用途を支え、再利用可能な製品が長期的な収益基盤の大部分を占めるという、使い勝手のバランスが生まれています。
地域別分析
2025年、北米は鼻腔内拡張器市場の45.22%を占め、他地域を大きく引き離して最大の地域市場となりました。この地域は、睡眠障害に対する認知度の高さ、診断率の高さ、そして試用やリピート購入を支える成熟した市販薬販売ネットワークの恩恵を受けています。Rhinomed社は2024年、同社の「Mute Nasal Dilator」が米国で4,500店舗以上のCVSおよび1,500店舗以上のWalgreensで棚スペースを確保したことで、この販売ルートの強みを実証しました。このようなチェーン店への導入は、専門性の高い製品を幅広い消費者に認知させ、日常的な小売環境において当該カテゴリーを定着させる上で重要です。カナダとメキシコは、この地域内では依然として市場規模が小さいもの、デジタル薬局へのアクセスが改善していることや、実用的な薬物を使用しない呼吸サポートに対する消費者の嗜好が類似していることから、両国とも成長が見込まれています。
欧州は、鼻腔内拡張器市場において依然として第2位の規模を誇り、ドイツ、英国、フランスが主要な牽引役となっています。これらの国々では、薬を使用しない呼吸サポートに対する消費者の認知度が十分に定着しており、これがバリュー製品とプレミアム製品の両方に対する着実な需要を支えています。また、欧州のオンライン薬局基盤も、特に店舗の棚スペースへのアクセスに完全に依存していない専門ブランドにとって、カテゴリーの成長を加速させる要因となっています。2025年のRedcare Pharmacyのアクティブ顧客数1,390万人および2026年の成長見通しは、欧州におけるデジタルチャネルの浸透の深さを示しています。これにより、欧州は、北米で見られるような大規模な小売店への浸透を必要とせずに、デジタル流通によってリーチを拡大できる安定した地域となっています。
アジア太平洋地域は、2031年までのCAGRが9.15%と予測される最も急成長している地域であり、この地域の鼻腔内拡張器市場規模は、非常に大きな未充足需要基盤によって支えられています。中国は、閉塞性睡眠時無呼吸症候群の患者数が絶対数で最大であるため、依然として中心的な位置を占めており、2025年の『Nature Communications』誌の研究によると、気温の上昇が疾患の重症度を悪化させ、将来の負担を増大させる可能性があることが示唆されています。インドでは、デジタル薬局の成長、健康意識の高まり、そして睡眠関連製品への支出意欲が高い都市部の中産階級の台頭により、導入が急速に拡大する見込みです。日本と韓国はより着実な成長を見せていますが、これらの市場の消費者は医学的に実証された製品や快適性を重視した製品を重視するため、プレミアム機器の潜在的な需要はより高いと言えます。南米および中東・アフリカ(MEA)地域は依然として市場規模が小さいもの、南米ではブラジルとアルゼンチンが主導的役割を果たしており、MEA地域ではGCC諸国が最も明確な需要を示しています。これは、肥満に関連する睡眠障害の傾向が、各地域の健康統計において構造的な追い風となり続けているためです。現在、鼻腔内拡張器の市場シェアは依然として北米に集中していますが、中期的な成長の動向は、アジア太平洋地域や、主要な先進国市場以外の特定の自己負担型都市圏によってますます形作られつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 睡眠関連呼吸障害の有病率の増加
- 薬物を使用せず、非侵襲的な呼吸補助装置への選好
- 消費者直販およびオンライン薬局チャネルの成長
- スポーツのパフォーマンス向上および回復分野における利用拡大
- CPAP補助療法および鼻腔気流サポートに対する臨床的関心の高まり
- 旅行、シフト勤務、および携帯型睡眠ルーチン利用による過小評価されている需要
- 市場抑制要因
- 製品の着心地の悪さとフィット感のばらつき
- 償還ギャップと消費者の自己負担感応度
- 外部ストリップおよび臨床上の代替手段による強力な代替
- 新素材および新設計に対する規制および生体適合性に関する負担
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ポリマー
- ポリマーおよび合金
- その他の製品タイプ
- ユーザビリティ別
- リユーザブル
- シングルユース
- 用途別
- いびき
- 睡眠時無呼吸症
- 鼻中隔湾曲症
- 鼻づまり
- その他の用途
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Airware Labs
- ASO Medical
- Breathewave
- Consumer Sleep Solutions LLC.
- HealthRight Products, LLC
- Hivox Biotek Inc.
- Intake Breathing
- Medline Industries, LP
- Nasaline
- Nasanita
- Quest Products, LLC
- RC Medical Devices
- RespiFacile
- Rhinomed Limited
- SANOSTEC CORP
- Scandinavian Formulas Inc.
- SnoreCare
- Splintek, Inc.
- WoodyKnows(M&M Pure Air Systems LLC)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


