


マネージドグリーンITサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Managed Green IT Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2073134
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、マネージドグリーンITサービスの市場規模は、2025年の102億3,000万米ドル、2026年の120億7,000万米ドルから、2031年までに287億6,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は18.96%となる見込みです。
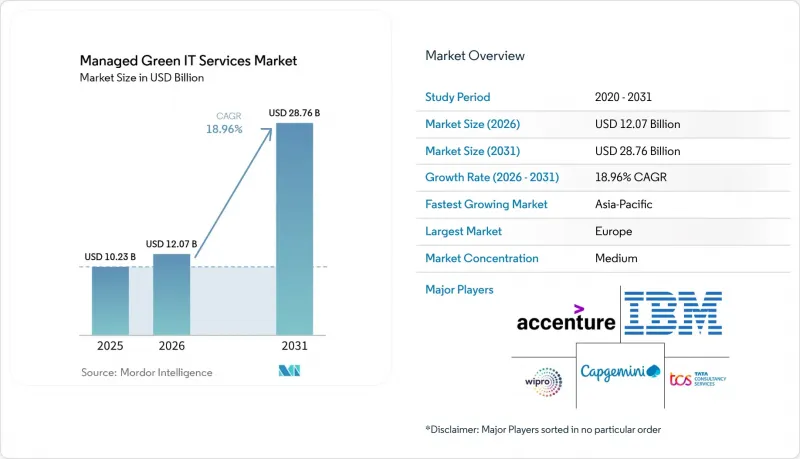
本レポートは、展開モデル(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、サービス分野(データセンターおよびクラウドのサステナビリティ管理など)、最終用途産業(IT・通信、小売・Eコマース、製造、エネルギー・公益事業など)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のマネージドグリーンITサービス市場の動向と洞察
増加する企業のネットゼロへの取り組み
現在、企業のネットゼロへの取り組みは、多くの大企業において、サプライヤーの選定、契約更新、およびIT調達方針に影響を及ぼしています。Microsoftは「2025年環境持続可能性報告書」の中で、自社所有のすべてのデータセンターにクローズドループ式液体冷却システムを導入し、再生可能エネルギー調達プログラムを拡大したと述べており、これは持続可能性の目標が現在、インフラの設計や運用と密接に結びついていることを示しています。マネージドグリーンITサービス市場が恩恵を受けているのは、目標設定だけでは不十分であり、購入者には、監査可能な運用データ、カーボンアカウンティング、およびデバイス、ワークロード、施設全体にわたる継続的な最適化も必要とされるためです。この要件により、企業は、日々のIT管理と排出量報告、ガバナンスを単一の運用モデルで結びつけられるサービスパートナーを求めるようになっています。また、サプライヤーに対する情報開示の期待がバリューチェーンの下流へと広がり、これまで正式なサステナビリティプログラムに積極的に取り組んでいなかった企業にも及んでいるため、需要はアーリーアダプターの枠を超えて拡大しています。
再生可能エネルギーを利用するハイパースケールデータセンターの急速な拡大
ハイパースケールインフラの急速な拡充により、より広範なマネージドグリーンITサービス市場全体において、エネルギー効率、冷却、および再生可能エネルギーの統合が運用上の重要性を高めています。国際エネルギー機関(IEA)は2025年、AIによって処理速度が向上したサーバーからの電力需要が、ベースシナリオにおいて年間30%増加すると予測しており、エネルギー計画は引き続きIT意思決定の中心的な課題となっています。Microsoftの2025年報告書では、大手事業者が液体冷却や再生可能エネルギーの調達を軸にデータセンターシステムを再設計している実態が示され、クラウドエコシステムに依存する企業顧客に対して、より高い運用基準が設定されています。こうした期待が高まるにつれ、顧客は、電力使用量を追跡し、ワークロードと排出量を関連付け、混合環境全体でパフォーマンスと持続可能性の目標のバランスを取るためのマネージドサポートを必要としています。これが、マネージドグリーンITサービス市場において、定期的なレポートのみに依存するのではなく、リアルタイムの監視と最適化をサポートできるプロバイダーへの需要が高まっている理由の一つです。
グリーンITインフラに伴う高額な初期設備投資
より環境に配慮したIT運用への移行には、依然として多額の初期コスト負担が伴います。特に、冷却システムの改修、スマートメータリング、ソフトウェアツール、再生可能エネルギーの統合などがプロジェクトに含まれる場合はなおさらです。この問題は、資金調達が依然として厳しい中堅企業や新興地域においてより顕著であり、サステナビリティプロジェクトが他の基幹インフラのニーズと競合しています。一部の購入者が、コスト削減効果、コンプライアンス上の圧力、または顧客要件が無視できなくなるまで導入を先送りするため、マネージドグリーンITサービス市場にも影響が及んでいます。大企業は、プロジェクトコストをより大規模な資産全体に分散させ、正式な報告プログラムと整合させることができるため、依然として早期に移行しやすい立場にあります。これにより、需要には「二極化」の傾向が見られ、初期の収益は、資金調達能力が高く、サステナビリティチームが成熟している組織に集中しています。
セグメント分析
2025年には、クラウドが収益の63.14%を占め、マネージドグリーンITサービス市場において最大の導入モデルとなりました。この優位性は、排出量報告、モニタリング、およびワークロードの可視化のためのクラウドベースのツールが導入しやすいことに起因しています。多くの企業は、大規模な初期インフラ変更を伴わずに迅速な展開が可能であることから、クラウドを好みました。また、初期段階で多額の資本投資を負担することなく、マネージド型のサステナビリティ支援を受けたい企業にとっても適した選択肢でした。
ハイブリッドは、2026年から2031年にかけてCAGR19.12%で成長すると予測されており、最も成長の速い導入モデルとなる見込みです。この成長を牽引しているのは、ワークロードの一部をクラウドで実行しつつ、機密性の高いシステムや高性能を要するシステムをオンプレミスで維持している組織です。このような混合環境では、複数の環境にわたる炭素排出量の帰属分析やエネルギー最適化がより困難になります。その結果、統一されたレポート作成と環境横断的な管理を提供できるプロバイダーは、この市場分野でシェアを拡大する好位置にあります。
2025年には、大企業が収益の68.17%を占め、マネージドグリーンITサービス市場において最大の顧客セグメントとなりました。この優位性は、資金調達力の強さ、専任のサステナビリティチームの存在、および開示要件への早期対応によって支えられていました。こうした企業は、データセンター、職場のサステナビリティ、資産管理、カーボンレポートなどを網羅した、より広範なサービスパッケージを購入することが多かったです。また、規模が大きく複雑なITインフラを持つため、継続的なマネージドサポートの需要も高まりました。
中小企業(SME)は、2026年から2031年にかけてCAGR19.23%で成長すると予測されており、企業セグメントの中で最も成長が速いセグメントとなる見込みです。中小規模のサプライヤーが、大企業顧客に対してサステナビリティデータを提供するよう求められる圧力が高まっているため、需要が増加しています。こうした企業の多くは、大規模な変革プログラムというよりは、実用的で低コストなサポートを必要としています。これにより、プロバイダーは、よりシンプルなサービス階層において、モジュール式の報告、監視、最適化サービスを提供する余地が生まれています。
地域別分析
2025年、欧州は売上高の34.18%を占め、マネージドグリーンITサービス市場において地域別で最大の市場となりました。欧州におけるマネージドグリーンITサービスの市場シェアがトップを維持しているのは、同地域が大企業に対して最も強い直接的な報告圧力をかけているためです。「企業サステナビリティ報告指令(CSRD)」により、サステナビリティ開示はより正式なコンプライアンス体制へと移行し、監査可能なIT排出量データや継続的な運用サポートへの需要が高まっています。2025年の指令により、その後の報告の波は遅延しましたが、すでに適用範囲内にある企業に対する広範なコンプライアンスの方向性は変更されませんでした。フランスでは、政府が支援するRGESN基準を通じてさらなる層が追加されており、グリーンデジタルへの期待がハードウェアだけでなく、ソフトウェアやサービスの設計にまで拡大されています。この組み合わせにより、欧州は最前線の地位を維持しています。これは、購入者がデータ収集、報告体制、日常的な運用管理において外部の支援を必要とすることが多いためです。
北米は、大規模なハイパースケール基盤と堅調なエンタープライズIT支出を併せ持ち、マネージドグリーンITサービス市場において依然として第2位の規模を維持しています。また、この地域には、すでに社内のサステナビリティ目標を追求しており、それを支援するための実用的な運用ツールを必要としている企業が多数存在します。Microsoftの2025年サステナビリティ報告書では、液体冷却や再生可能エネルギーの調達への継続的な投資が示されており、同地域の主要事業者が、低排出インフラ設計に対する期待をどのように形成しているかが浮き彫りになっています。南米は依然として発展途上段階にあり、その導入は、単一で統一された報告体制というよりも、企業の近代化、デジタルインフラの整備、および輸入サプライヤーの基準と密接に関連しています。そのため、需要は確かに存在しますが、欧州や北米に比べて各国間の分布は不均一となっています。
アジア太平洋地域は、2026年から2031年にかけてCAGR19.53%で成長すると予測されており、マネージドグリーンITサービス市場において最も成長の速い地域市場となる見込みです。この成長は、産業の脱炭素化目標、クラウドインフラの拡大、および主要経済圏全体におけるよりクリーンなデジタルシステムに向けた広範な政策推進によって支えられています。中国のカーボンニュートラルへの取り組み、インドの再生可能エネルギー推進、そして日本の低炭素コンピューティングに対するGX(グリーン・トランジション)支援は、いずれも、より適切に管理されたインフラと報告慣行への需要を牽引しています。また、アジア太平洋地域のマネージドグリーンITサービス市場の規模は、各セクターでデジタル化が進むにつれ、大規模なハイブリッド環境の管理支援を必要とする組織によっても押し上げられています。中東・アフリカは依然として初期段階の市場ですが、スマートシティ計画や政府が支援するデジタルインフラプロジェクトにより、グリーンITサービスの基盤が徐々に強固になりつつあります。将来的には、この地域の成長は、購入者が孤立した効率化プロジェクトから、測定可能な報告成果を伴う正式なマネージド運用モデルへと、どれほど迅速に移行できるかにかかっているでしょう。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 企業のネットゼロへの取り組みの拡大
- エネルギーコストの上昇がグリーンITのROIを向上
- IT排出量および報告に関する規制の強化
- 再生可能エネルギーを利用したハイパースケールデータセンターの急速な成長
- AIを活用したリアルタイムIT最適化
- EUのデジタル製品パスポートがIT資産のトレーサビリティに及ぼす波及効果
- 市場抑制要因
- グリーンITインフラの初期設備投資額の高さ
- 持続可能なIT運用に向けた熟練人材の不足
- マルチクラウド環境における埋め込み炭素量の算定の複雑さ
- 間欠的な再生可能エネルギーの供給とIT負荷の変動性
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- 企業規模別
- 大企業
- 中小企業
- サービス分野別
- データセンターおよびクラウドのサステナビリティ管理
- エンドユーザー向けコンピューティングおよびワークプレイスの持続可能性サービス
- IT資産ライフサイクル管理
- グリーンインフラのモニタリングと最適化
- サステナビリティ報告とカーボンマネジメント
- コンサルティング、統合、および変革サービス
- 最終用途産業別
- IT・通信
- BFSI
- 製造業
- エネルギー・ユーティリティ
- 小売・Eコマース
- 建設・インフラ
- 政府・公共部門
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋地域
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Accenture PLC
- Amazon Web Services, Inc.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Genpact Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- IBM Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- SAP SE
- Schneider Electric SE
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- UST Global Inc.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日


