


患者ジャーニー管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Patient Journey Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2072736
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、患者ジャーニー管理市場の規模は、2025年の103億8,000万米ドル、2026年の116億9,000万米ドルから、2031年までに237億米ドルへと拡大すると予測されており、2026年から2031年までのCAGRは15.19%となる見込みです。
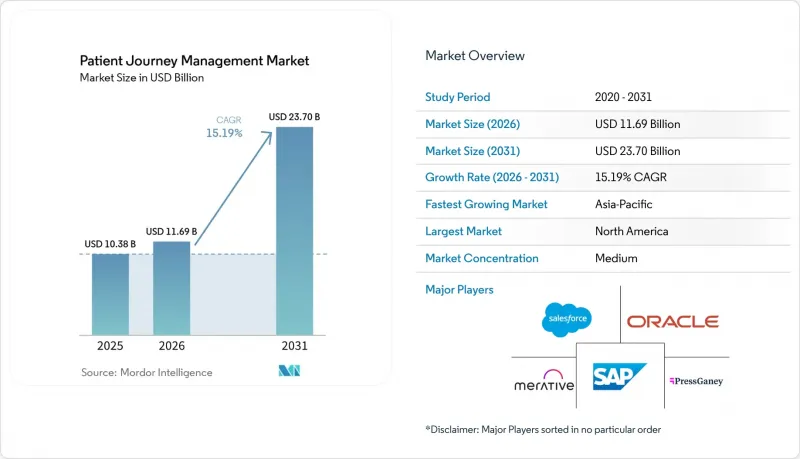
本レポートは、構成要素(ソフトウェアプラットフォームおよびサービス)、導入形態(クラウド型およびオンプレミス型)、用途(患者エンゲージメント、ケアコーディネーション、その他)、エンドユーザー(ヘルスケア提供者、その他)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の患者ジャーニー管理市場の動向と洞察
価値ベースの医療報酬モデルへの急速な移行
価値に基づく医療への移行は、任意のパイロット事業から、より強力なコンプライアンスおよび支払い枠組みへと移行しており、これにより患者ジャーニー管理市場には直接的な運用ニーズが生まれています。CMSは2026年1月に740の病院を対象にTEAMを開始し、HFMAは、提案されているCJR-Xの道筋により、2027年9月以降、義務付けられたバンドル支払いの範囲がさらに拡大されると報告しています。また、HFMAは、「病院価値ベース購入プログラム(Hospital Value-Based Purchasing Program)」が、2%の支払い保留を通じて説明責任を引き続き強化しており、これによりケアの調整が財務実績と密接に結びついていると指摘しています。プロビデンス・ヘルス(Providence Health)は、2025年にメディケアで1億7,700万米ドルの節約を実現し、51の病院ネットワーク全体で1億2,700万米ドルを超える共有節約報酬を獲得することで、これが大規模にどのように機能するかを示しました。これにより、患者ジャーニー管理市場の役割は、単なる「患者体験の向上」から、再入院、急性期後のケアへの移行、および共有節約額の獲得に影響を与える「収益保護の層」へと変化しています。したがって、依然として断片的な調整ツールに依存している医療システムは、新たに義務付けられる各バンドル制度に、構造的な不利な立場から臨むことになってしまいます。
大規模病院ネットワークにおけるオムニチャネル患者エンゲージメントプラットフォームの導入拡大
大規模な病院ネットワークでは、断片化されたコミュニケーションが患者ジャーニー管理市場全体における継続性を損なうため、コールセンター、ポータル、メッセージング、および受付業務のワークフローを統合しています。NiCEは2026年4月、CXoneがEpicとネイティブに統合され、音声、チャット、SMS、WhatsApp、ソーシャルチャネルを1つのワークスペースに統合することを発表しました。同様のプラットフォーム戦略は保険者側でも見られ、CVS HealthとSalesforceは2026年5月、加入者のナビゲーションや医療提供者とのやり取りを行うコールセンター業務全体にわたり、Agentforce Healthを拡張しました。こうした変化により、スタッフは連携の取れていないツールを切り替える必要がなく、慣れ親しんだインターフェースから作業できるため、研修の負担が軽減されます。したがって、患者ジャーニー管理市場は、独立したアウトリーチ層ではなく、中核となる業務システム内にエンゲージメント機能を組み込む方向へとシフトしています。緩やかなサードパーティ製システムとの連携に依存しているベンダーは、サービス、ナビゲーション、フォローアップを一つの操作画面で完結させることを購入者がますます好むようになるにつれ、導入のペースが鈍化するでしょう。
多施設型医療システムにおける断片化したIT環境
ITの断片化は、患者ジャーニー管理市場における企業規模での導入にとって、依然として最も差し迫った運用上の障壁となっています。2026年2月に発表されたCHIME Leadership Pulse Surveyによると、医療ITリーダーの80%が相互運用性を最優先事項として挙げ、76%がポイントソリューションの多さが運用を積極的に阻害していると回答しました。同調査では、一部の企業システムでは、安全、コンプライアンス、医療提供者管理、患者体験の各機能にわたって100以上のツールが稼働していることも明らかになりました。2026年4月にオラクルが発表した「CMS Aligned Network」の進捗状況によると、標準に基づくデータ交換は改善傾向にありますが、業務上の整合性を図るには、技術的な接続性だけでは不十分です。多施設にわたるシステムにおいて、データ定義のマッピング、ワークフローの再設計、病院間の地域的な差異の管理が必要となる場合、患者ジャーニー管理市場の進展は依然として鈍化しています。意味論的相互運用性がより一貫したものになるまでは、大規模な導入においては、カスタム統合作業に時間とコストが引き続き費やされることになるでしょう。
セグメント分析
ソフトウェアプラットフォームは、2025年に患者ジャーニー管理市場の61.14%のシェアを占めており、2031年までCAGR21.33%で拡大すると予測されています。この規模とスピードの組み合わせは、購入者がエンゲージメント、分析、ケアのオーケストレーションを一体的にサポートできる単一のソフトウェアレイヤーを好む傾向にあることを示しています。患者ジャーニー管理市場は、EHRに密接に連携し、アウトリーチ、ナビゲーション、請求処理の継続性において、個別のアプリケーションの必要性を低減するスイート型ソリューションへと移行しつつあります。オラクルのAI搭載患者ポータルや「Clinical AI Agent」は、大手ベンダーがワークフローの各ステップを、個別のツールに委ねるのではなく、ネイティブ環境内に組み込むようになっていることを示しています。この変化により、同じ医療システムが既存の広範なプラットフォーム内で同様の機能を有効化できるようになるため、専門分野が狭いベンダーにとっては差別化が難しくなっています。
患者ジャーニー管理市場の残りのシェアを占めるのはサービスであり、エンタープライズ導入には依然として統合、トレーニング、ワークフローの再設計が不可欠であるため、その重要性は変わりません。ヘルス・カタリストは2024年8月、ルミオンの買収を完了し、ケア・オーケストレーションを分析機能およびテクノロジーを活用したマネージド・サービスと統合したことで、この点をさらに強調しました。買収前、ルミオンは自社の「コンダクター」プラットフォームが、わずか1年間で1,000万人以上の患者のケア・ジャーニーを変革したと述べていました。また、Lumeon社はケアチームの対応能力が60%向上したと報告しており、これが、ソフトウェアの機能に加え、サービスが依然としてベンダー選定の重要な要素となっている理由を説明しています。患者ジャーニー管理業界において、導入支援が依然として中心的な役割を果たしているのは、ソフトウェアの価値が、予約、フォローアップ、ケア調整の各チームにおける運用上の定着を経て初めて実現されるためです。
2025年の収益基盤のうち、クラウドベースの導入が63.45%を占めており、2031年までCAGR20.57%で成長すると予測されています。医療提供者がサブスクリプション型の経済性、迅速なアップグレード、拠点間の容易な拡張を求めていることから、患者ジャーニー管理市場ではクラウド提供が好まれています。また、組織が施設間やパートナーネットワーク間で情報をやり取りする必要がある場合、標準規格に基づくデータ交換もクラウドモデルにより自然に適合します。患者ジャーニー管理市場において、自動化、リマインダー、ルーティングロジック、セルフサービス型のやり取りがさらに増えるにつれ、クラウド型提供により、ベンダーは長いリリースサイクルを要することなく、これらの機能を更新できるようになります。
オンプレミス展開は、アジア太平洋地域や中東の公立病院やデータ主権が重視される環境において、依然として重要な位置を占めています。これらの購入者は、展開の迅速さそのものよりも、現地での管理、データ居住規則、および内部のセキュリティ審査をより重視しています。とはいえ、相互運用性標準が成熟し、価値実現までの時間がより重要視されるにつれ、患者ジャーニー管理市場はハイブリッドおよびクラウドファーストのモデルへと傾きつつあります。2025年11月、DatavantとAWSは、組織間で生データを移動させることなくコラボレーションを可能にするクリーンルーム・モデルを通じて、プライバシーを保護したデータ発見および分析機能を提供開始し、この傾向をさらに強めました。これにより、オンプレミス・アーキテクチャは、製品の機能ではなく、ポリシーやインフラストラクチャによって導入モデルが決定されるケースに限定されることになります。
地域別分析
2025年、北米は患者ジャーニー管理市場のシェアの52.36%を占め、最大の地域別収益基盤となりました。その需要の大部分は米国が牽引しており、これは2026年1月にTEAMが740の病院で本格稼働し、エピソード単位の連携がより緊急の課題となったためです。プロビデンス・ヘルスが2025年にメディケアで1億7,700万米ドルのコスト削減を達成したことは、システムが企業規模でケア調整を運用化した際に得られる経済的利益を示しています。また、この地域は、相互運用性への圧力の高まり、保険者による品質インセンティブ、そしてCRM、アナリティクス、ケア管理にまたがる成熟したベンダー基盤の恩恵も受けています。オラクルの「CMS Aligned Network」ステータスは、北米の患者ジャーニー管理市場全体でのより広範な導入を支える標準化の推進の一例です。
アジア太平洋地域は、患者ジャーニー管理市場において最も急成長している地域であり、2026年から2031年にかけてCAGR22.64%が見込まれています。この成長は、スマートホスピタルの整備、民間病院への投資増加、および主要なヘルスケアシステム全体にわたるデジタル記録インフラの拡充によって支えられています。日本はその明確な一例であり、TISと東和薬品は2026年4月、広尾病院において「ヘルスケア・パスポート」プラットフォームを導入し、患者主導の記録管理や複数医療機関間のデータ統合を支援しています。アジア太平洋地域の患者ジャーニー管理市場は、患者数の多さやデジタルナビゲーションへの期待の高まりからも恩恵を受けています。ただし、データ規制、病院の資金調達状況、ITの成熟度が地域内で均一ではないため、導入のスピードは依然として国によって異なります。
欧州は、確立されたヘルスケアITインフラがヘルスケア提供者に強固なデジタル基盤をもたらしているため、患者ジャーニー管理市場において重要な位置を占めています。フランスの「2025年デジタルヘルス・ドクトリン」および「セギュール・ヌメリック第2弾」は、病院や外来診療医の間で、国が後押しするデジタル化と相互運用性の整合を推進しています。GCC(湾岸協力理事会)諸国によるスマート病院への投資が牽引する中東・アフリカ地域、およびブラジルの拡大するデジタルヘルス・エコシステムが牽引する南米地域は、パイロット事業からより広範な展開へと移行しつつあります。北米およびアジア太平洋地域以外の成長は依然として不均一です。これは、需要よりも公共予算のサイクルやレガシーシステムの置き換えが、導入のタイミングをより強く左右しているためです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 価値に基づく医療報酬モデルへの急速な移行
- 大規模病院ネットワークにおけるオムニチャネル患者エンゲージメントプラットフォームの導入拡大
- 収益の漏れを削減するための、リアルタイム分析とEHRの統合
- コンシューマー向けCRMスイートのヘルスケア分野への普及
- ケアパス設計に影響を与える、AIを活用した社会的決定要因に関する知見
- プロバイダー間のジャーニースティッチングを可能にする、プライバシー保護型データ・クリーンルームの登場
- 市場抑制要因
- 多施設型医療システムにおける断片化されたIT環境
- 先進的なジャーニープラットフォームにおける高い総所有コストと長い投資回収期間
- アルゴリズムによる治療推奨に関する医療提供者の法的責任に関する懸念
- 新興市場における縦断データの入手可能性の制限
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェアプラットフォーム
- サービス
- 展開モード別
- オンプレミス
- クラウドベース
- 用途別
- 患者エンゲージメント
- ケア・コーディネーション
- ナビゲーションおよびアクセス管理
- ワークフロー自動化
- その他
- エンドユーザー別
- ヘルスケアプロバイダー
- 製薬・ライフサイエンス企業
- ヘルスケア支払者
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Allscripts(Altera Digital Health)
- CipherHealth, Inc.
- Epic Systems Corp.
- GE HealthCare Technologies
- GetWellNetwork, Inc.
- Healthgrades(Mercury Healthcare)
- Innovaccer, Inc.
- Kyruus Health
- Loyal Health
- Lumeon Ltd.
- Medallia, Inc.
- Merative
- Microsoft Corp.
- Oracle
- Philips Healthcare
- Press Ganey Associates
- Redox
- Salesforce, Inc.
- SAP SE
- Solutionreach, Inc.
- Teladoc Health, Inc.
- Welltok(Virgin Pulse)
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日


