


民間医療:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Private Healthcare - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2099537
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、民間医療市場の規模は、2025年の3兆6,400億米ドル、2026年の3兆7,900億米ドルから、2031年までに4兆6,900億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.38%となる見込みです。
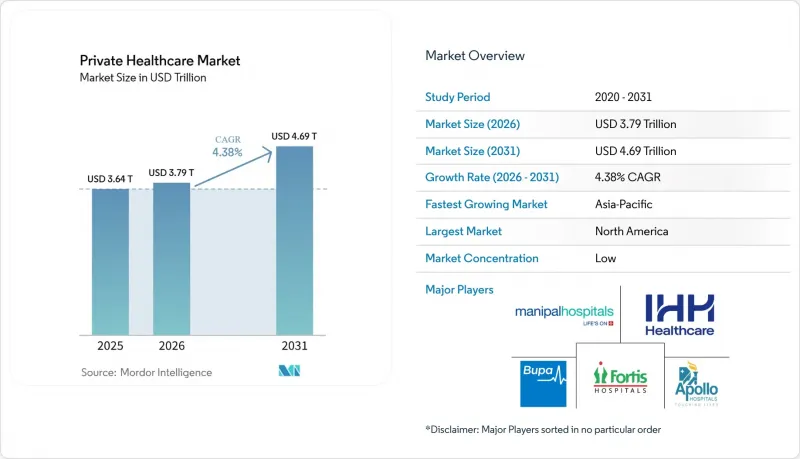
本レポートは、サービス種別(入院サービス、外来サービスなど)、ヘルスケア施設(民間病院、専門病院など)、決済タイプ別(民間健康保険など)、専門分野(一般内科、循環器内科、腫瘍内科など)、エンドユーザー(成人など)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の民間医療市場の動向と洞察
より迅速で、重症度の高い医療へのアクセスに対する需要の高まり
患者は、治療の質と同様にスピードも重要であると考える場合、民間医療サービスへと移行しています。これは特に、待ち時間が治療結果を悪化させたり回復を遅らせたりする可能性がある処置、画像診断、専門医の診察において顕著です。事業者側は、大規模な病院キャンパス外でより多くの紹介患者に対応できる外来施設を増設することで、迅速に対応しています。HCAヘルスケアは2025年に100か所近くの外来施設を増設し、2026年に向けてさらなる拡張資金を確保しています。これは、医療提供者ネットワークが病床数と同様に、アクセスや利便性を重視して構築されていることを示しています。ヘルスケア市場は、アクセスが迅速化することで、患者の獲得率や再利用率、そしてヘルスケアルートに対する保険者の信頼が高まるという恩恵を受けています。臨床面の強みを、予約管理ツールや広範な外来拠点網と組み合わせたヘルスケア提供者は、大規模な入院施設のみに依存する事業者よりも、この需要を取り込む上で有利な立場にあります。
雇用主主導の民間医療保険の拡大
企業が人材の定着率と労働力の安定性を高めるために医療給付を活用しているため、雇用主が支援するヘルスケア保険は、民間医療市場への重要な入り口となりつつあります。ユナイテッド・ヘルスケアの「2026年ヘルスケア動向報告書」によると、医療費の伸び率は8.5%と予測されている一方、2025年の薬剤費は11%上昇しており、この状況が大手雇用主に対し、医療へのアクセス、医療機関の選択肢、および直接契約についてより綿密に見直すよう促しています。ドイツでは、2025年の民間医療保険加入者数が90万人増の約4,100万人に達し、運営コストが高騰する環境下でも加入が継続していることが示されています。コロンビアでは、2025年の任意加入型民間医療保険の保険料総額が14兆6,500億コロンビア・ペソ(34億9,000万米ドル相当)に達し、13.2%の伸びを示しており、高所得国以外でも補完的な民間医療保険が普及しつつあることがわかります。この傾向は、民間事業者にとって、被保険者数の増加、支払者の多様化、そしてより安定した収益基盤の確立を後押ししています。また、単一の資金源に過度に依存することなく、雇用主との契約、保険会社、および自己負担患者に対応できる医療提供者にとっても有利な状況となっています。
自己負担による経済的負担の圧力
多くの新興経済国において、自己負担への依存が、民間医療市場の成長速度を依然として制限しています。自己負担が治療を受ける主な手段であり続ける限り、料金の引き上げが施術件数を急速に減少させる可能性があるため、医療提供者は成長の限界に直面します。この影響は、医療保険制度の圧力や家計の予算逼迫によって治療の受診率が低下する場合、確立された民間医療システムにおいても顕著に見られます。ライフ・ヘルスケア社の報告によると、2026年3月までの6か月間で、有料患者日数は0.4%減少しました。これは、全体的な収益が堅調に推移している場合でも、経済的負担が医療サービスの利用にどのような影響を及ぼし得るかを示しています。したがって、民間医療市場は自己負担による需要から恩恵を受ける一方で、経済的余裕が弱まったり、患者が緊急性の低い処置を先送りしたりした場合、依然としてリスクにさらされています。このような環境下では、分割払いオプションの導入、明確な価格提示、および簡素化されたデジタル費用見積もりを導入している医療機関の方が、診療件数を維持しやすい立場にあります。
セグメント分析
2025年、民間医療市場規模の42.36%を入院サービスが占めており、手術、多専門分野にわたる入院、集中治療は依然として病院での提供に依存しているため、このセグメントは首位を維持しました。複雑な処置は1回の治療あたり高額な請求となり、より多くの専門医リソースを必要とするため、これらのサービスは収益の中心であり続けています。同時に、民間医療市場では、多くの処置がどこで提供されるかという点において明確な変化が見られます。低侵襲技術の普及や保険者からのコスト圧力が、完全な入院治療から症例を遠ざけ続けているため、外来サービスは2031年までCAGR4.98%で成長すると予測されています。
この移行はもはや軽症ケアに限定されたものではありません。なぜなら、処置業務のより大きな割合が、現在では外来施設を通じて組織化されているからです。米国の外来手術センターの収益は2025年末時点で推定456億米ドルに達し、手術の80%以上が外来施設で行われたことから、医療提供場所のシフトがいかに強まっているかがわかります。テネット・ヘルスケアのUSPI部門は、2025年に556か所の外来手術センターを運営し、2026年第1四半期にはさらに7か所のセンターを買収するために1億2,500万米ドルを投資しました。これは、外来部門の拡大が主要な資本投資の優先事項であるという見方を裏付けるものです。これにより、入院医療の役割が減少するわけではありませんが、収益性の高い短期入院の症例を低コストの医療環境へと誘導することで、民間医療業界の収益構成に変化をもたらしています。救急医療は、24時間体制の人員配置、迅速なトリアージ、そしてより厳格な規制監督を必要とするため、依然として規模が最も小さく、運営上の負担が最も大きいサービス分野となっています。
2025年時点で、民間病院は民間医療市場の53.68%を占めており、これは一般急性期医療、入院手術、および保険加入者向け紹介ネットワークにおいて、民間病院が中心的な役割を果たしていることを反映しています。大規模病院は、幅広いサービスライン、先進的な手術室、そして保険者との契約交渉におけるより強い影響力を提供できるため、依然としてほとんどの民間医療システムの基軸となっています。これにより、ケアの経路が依然として医師の紹介から始まり、重症度の高い病院環境を経由する市場において、大規模病院は確固たる地位を築いています。しかし、専門病院は2031年までCAGR5.63%で拡大すると予測されており、民間医療市場において最も急速に成長している施設タイプとなっています。
その理由は単純明快です。専門医療センターは、腫瘍学、循環器学、整形外科といった付加価値の高い診療経路に注力しつつ、医師との連携をさらに深めることができるからです。アポロ・ホスピタルズは2026年5月、4つの新病院を開設して855床を増設したほか、依然として5,100カロールインドルピー(6億800万米ドル相当)の設備投資計画を抱えていると報告しており、これは民間医療施設の規模拡大に向けた継続的な投資を示唆しています。ライフ・ヘルスケアも、2026会計年度において、急性期およびリハビリテーション用病床に加え、新たなカテーテル検査室および血管検査室の設備を増設する計画を確認しており、これは専門性の高い臨床インフラへの継続的な投資を示唆しています。デイホスピタル、緊急ケアセンター、リハビリテーション施設も、大規模な医療グループが救急部門の負担を軽減し、メインキャンパス以外の地域でも医療を提供できるよう支援するため、重要性を増しています。したがって、民間医療市場は、総合病院が規模の経済を提供し、専門病院や短期滞在施設が利益率の向上と紹介患者の確保を支える、多層的な施設モデルへと移行しつつあります。
地域別分析
2025年、北米は民間医療市場シェアの38.24%を占め、世界の民間医療市場において最大の地域シェアを確立しました。同地域は、保険の普及率の高さ、強力な営利病院システム、および雇用主が提供する医療資金の広範な基盤という恩恵を受けています。HCAヘルスケアは、2025年の売上高が756億米ドルであったと報告しており、2026年には765億米ドルから800億米ドルに達する見通しを示しています。これは、患者数の継続的な増加と外来ネットワークの拡大を反映したものです。また、2027年には雇用主による医療保険料が5%近く上昇すると予測されており、これは、雇用主の購買決定が今後も需要、アクセス設計、および医療提供者の選定に影響を与え続けることを示唆しています。カナダとメキシコは依然として民間医療分野において重要な成長機会を秘めていますが、医療提供の大部分を公的制度が担っているため、その成長は比較的緩やかなものにとどまっています。
欧州は依然として大規模ながら状況がまちまちな民間医療市場であり、資金調達モデルや官民のバランスは国によって大きく異なります。ドイツは、民間医療保険の加入者数が2025年に4,100万人近くに達するなど、民間参入が継続していることを示す最も明確な兆候の一つとなっています。英国では、民間病院資産に対する積極的な戦略的関心が依然として見られ、2026年初頭にはスパイア・ヘルスケアがプライベート・エクイティの注目を集めました。一方、事業者らは、NHS(国民保健サービス)の委託改革や料金体系の不確実性による圧力にも対処しています。この地域全体において、民間医療提供者は、保険加入者数の増加、自己負担による需要、および公的委託業務のバランスを図りつつ、償還圧力が収益を過度に低下させることのないよう努めています。
アジア太平洋地域は、2031年までCAGR8.79%で成長すると予測されており、民間医療市場において最も成長の速い地域ブロックとなる見込みです。インドは、病院グループが主要大都市および選定された第2級都市の両方で病床数を増やし、資金を調達し、専門医療の受け入れ能力を拡大しているため、引き続き主要な拡大市場となっています。GCC(湾岸協力理事会)地域も引き続き優先度の高い成長地域となっています。これは、各国政府が民間参入をさらに推進しており、事業者も認定病院や専門診療能力への投資を継続しているためです。南アフリカでは、依然として強力な民間病院グループが存在しますが、医療保険制度の負担能力や専門医の人材不足により、病床利用率には依然として圧力がかかっています。南米では、ブラジルが民間がん医療の拡大規模において際立っており、一方コロンビアでは、任意の医療保険プランの普及により、正規の民間医療サービスの顧客基盤が拡大しています。こうした状況から、アジア太平洋地域が主要な成長エンジンとなっている一方、北米および欧州は、民間医療市場において規模、資本、および支払機関の高度化を支え続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- より迅速で、より高度な医療へのアクセスに対する需要の高まり
- 雇用主主導による民間医療保険の拡大
- 慢性疾患の負担の増加と、選択的手術の待機患者の移行
- プライベート・エクイティおよびアセットライト型病院モデルによる収容能力の拡大
- デジタル技術を活用した診断、トリアージ、および予約への転換
- 個人向け日帰り手術および短期滞在ケアへの需要の高まり
- 市場抑制要因
- 自己負担額の高さによる経済的負担の圧力
- ライセンシング、償還、および医療スタッフの制約に伴う複雑性
- 軽症患者の需要を公的医療へ回すよう促す公共部門の政策転換
- 医療従事者の確保と定着に関する課題
- 価値およびサプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 入院サービス
- 外来診療サービス
- 診断サービス
- 救急医療サービス
- その他
- ヘルスケア施設別
- 民間病院
- 専門病院
- 外来手術センター
- その他
- 決済タイプ別
- 民間健康保険
- 現金決済
- 官民パートナーシップ(PPP)
- その他
- 専門分野別
- 一般内科
- 循環器科
- 腫瘍学
- 産婦人科
- その他
- エンドユーザー別
- 成人
- 高齢者
- 小児患者数
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Apollo Hospitals Enterprise Limited
- Bupa
- Care UK
- Circle Health Group
- Fortis Healthcare
- Fresenius Helios
- HCA Healthcare
- IHH Healthcare
- KIMSHEALTH
- Life Healthcare
- Manipal Hospitals
- Mayo Clinic
- Mediclinic International
- NMC Healthcare
- Nuffield Health
- Ramsay Health Care
- Sanitas
- Spire Healthcare Group plc
- Tenet Healthcare Corporation
- Universal Health Services
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日