


コンタクトセンターにおけるワークフォースマネジメント(WFM):市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Workforce Management (WFM) In Contact Centers - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 173 Pages
- 納期
- 2~3営業日
- 商品コード
- 2065446
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
コンタクトセンターにおけるワークフォースマネジメント(WFM)の市場規模は、2025年に3億米ドルと評価され、2026年の3億4,000万米ドルから2031年までに5億7,000万米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは10.89%になると推定されています。
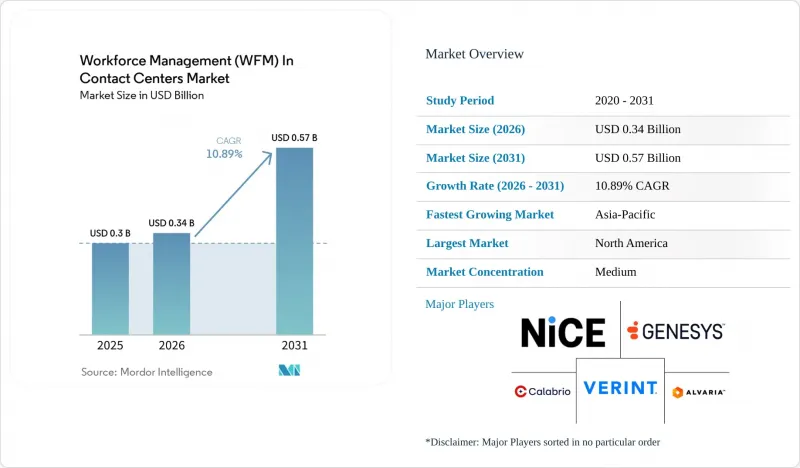
本レポートは、構成要素(ソフトウェアおよびサービス)、導入モデル(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業および中小企業)、エンドユーザー業界(BFSI、IT・通信、医療、小売・Eコマース、旅行・ホスピタリティなど)、および地域別に分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界のコンタクトセンターにおけるワークフォースマネジメント(WFM)市場の動向と洞察
AIを活用した予測およびスケジューリングの導入
AI主導の予測は、コンタクトセンターにおけるワークフォースマネジメント(WFM)市場において、調達サイクルの後半に追加されるオプション機能ではなく、中核的な購入要件となっています。NICE社によると、コンタクトセンターにおけるAIベースの予測およびスケジューリングにより、予測誤差を従来の+/-20%という範囲から+/-5~8%に縮小することができ、それによって人員配置コストやサービスパフォーマンスに直接的な影響を与えるとのことです。この改善は、計画チームの日常業務の役割も変えつつあります。プラットフォームが定型的なモデル作業の多くを処理する一方で、アナリストは解釈、例外処理、および運用上の意思決定により多くの時間を割けるようになったためです。Verint社は、大規模言語モデルのワークロード向けに、自社のロードマップをAmazon Web ServicesおよびAmazon Bedrockと連携させ、今後24ヶ月間で顧客の予測精度が最大50%向上する可能性があると述べています。これにより、コンタクトセンターにおけるワークフォース管理市場全体の基準が高まっています。購入者はもはや、単に機能リストの拡充だけでなく、具体的な精度の向上を期待するようになっているからです。2026年に『International Journal of Intelligent Systems and Applications in Engineering』誌で査読を経た研究でも、リアルタイムの需要予測と運用データへの自然言語によるアクセスにより、ワークフォース計画が静的な計画から継続的な運用管理へと移行しつつあることが明らかになりました。
クラウドネイティブ型CCaaSへの移行が加速
コンタクトセンター市場におけるワークフォースマネジメント(WFM)の最も明確な成長要因の一つはクラウド移行です。これは、WFMシステムの入れ替えが、多くの場合、コンタクトセンタープラットフォーム全体の更新と並行して行われるためです。NICE社は、クラウドベースのワークフォースマネジメントを、AIを活用した予測、スケジューリング、および日中の管理を継続的な更新とともに提供する手段として位置付けており、これは企業が現在、コンタクトセンターソフトウェア全般に求めている運用モデルと合致しています。Aspect社の2025年移行ガイダンスもまた、日常業務に支障をきたすことなく中核的なWFMワークロードをレガシー環境から移行するための現実的な道筋として、段階的なクラウド導入を指摘しています。この移行経路が重要となるのは、コンタクトセンター市場におけるワークフォース管理において、購入者が旧式のインフラを刷新し、インタラクションデータ、人員配置ロジック、リアルタイム自動化のより緊密な統合を求めることで、メリットが得られるからです。2026年3月にアスペクト・ソフトウェアとFive9が締結した提携は、リアルタイムのエージェント状態データや自動化された日中の人員配置調整を通じて、ベンダー各社がWFMをクラウドインタラクションプラットフォームとより密接に結びつけている実例を示しました。クラウドエコシステムを採用する企業が増えるにつれ、プラットフォームの選択が、導入ライフサイクル全体を通じて企業がたどるWFMの道筋をますます左右するようになっています。
レガシースタック統合の複雑さ
多くの大規模コンタクトセンターが、ACD、WFMツール、QAプラットフォーム、人事システム間の高度にカスタマイズされた接続に依然として依存しているため、レガシーシステムの統合は、コンタクトセンター市場におけるワークフォースマネジメント(WFM)において、最も根強い障壁の一つであり続けています。アスペクト社のクラウド移行ガイダンスが段階的な移行を支援しているのは、多くの組織が、スケジューリング、遵守状況、レポート作成への支障を招くリスクを冒さずに、すべてのワークフォースプロセスを一度に移行することはできないためです。NICE社もまた、予測、スケジューリング、日次管理、チャネルレベルの計画との幅広い連携をプラットフォームの柱として位置付けており、これは、購入者が現在、分断された業務ワークフローの統合をいかに重視しているかを反映しています。その難しさは技術的な面だけにとどまりません。レガシーのルールセットには、長年にわたる残業ポリシー、拠点ごとの慣行、コンプライアンスに関するロジックが含まれていることが多く、これらを新しいシステムで正確に再現する必要があるからです。そのため、契約の成約が遅れ、コンタクトセンターのワークフォース管理市場全体、特に複数の拠点や事業部門を持つ大企業において、導入作業が長期化してしまいます。したがって、調達チームが導入リスクを主な判断基準とする場合、より強力なコネクタ、移行サービス、そして詳細な設定機能を備えたベンダーの方が有利な立場にあります。
セグメント分析
2025年のコンタクトセンターにおけるワークフォース管理(WFM)市場において、ソフトウェアが68.34%を占めており、サービス需要が高まる中でも、プラットフォームが依然として支出の主な焦点となっていることが浮き彫りになっています。従業員のスケジューリングと労働力最適化は、ソフトウェア収益の32.56%を占めており、現在の収益構成において最大のソフトウェアサブセグメントとなっています。AIへの投資により、計画の精度を高め、監督者に業務の可視性を向上させるツールへの購入者の関心が高まっていることから、人員分析や予測、および勤怠管理も引き続き重要な位置を占めています。NICE社は、コンタクトセンター向けのAIを活用したスケジュール作成、予測、シミュレーションを中核とするワークフォース管理スイートを展開しており、これは企業の購入者が現在、ソフトウェア層に期待する機能の充実度を反映しています。また、コンタクトセンター業界におけるワークフォース管理のソフトウェア分野は、セルフサービスへのアクセスやスケジュールの透明性向上に対する需要の高まりからも恩恵を受けており、特にハイブリッドワークの普及によりスケジュールの変更が頻繁に行われるようになったことがその要因となっています。
サービスは、コンタクトセンター市場におけるワークフォースマネジメント(WFM)の中で最も急速に成長している分野であり、2026年から2031年にかけてCAGR12.34%が見込まれています。これは、ソフトウェア販売後も購入者が支援をますます必要としていることを示しています。現在、多くの導入事例において、企業がプラットフォームの価値を最大限に引き出すためには、設定、統合、ガバナンスの構築、および継続的な最適化サポートが必要となっています。これは、運用ルールが複雑で、社内のWFM専門知識が複数のクライアントプログラムに分散しがちな大規模なBPO環境において、特に重要な課題となっています。Assembled社が2025年8月にリリースした「Support Orchestration」は、単一の運用ビュー内でAIエージェント、人的チーム、BPOパートナーのバランスを調整するように設計されており、ソフトウェア自体と同様に、導入や運用設計が重要視されるサービス重視の環境を示唆しています。コンタクトセンター市場におけるワークフォースマネジメント(WFM)が成熟するにつれ、強力な導入および導入後のサポートチームを持つベンダーは、ライセンス収入のみに依存するプロバイダーよりも多くの価値を獲得する可能性が高いと考えられます。
2025年のコンタクトセンター市場におけるワークフォースマネジメント(WFM)市場で、クラウドが63.21%を占めており、これは購入者がスケーラブルな提供形態と迅速な製品アップデートを好むことを裏付けています。クラウドの魅力は、運用上の摩擦が軽減されることだけではありません。従来のオンプレミス環境に比べ、WFMプラットフォームがコンタクトセンター、CRM、人事システムからのリアルタイムデータをより容易に活用できるようになる点にもあります。NICEは、クラウドベースのワークフォースマネジメントを、予測、スケジューリング、日次管理、オムニチャネル制御を単一の環境でサポートする、より広範な運用スタックの一部として位置付けています。このアーキテクチャが重要となる理由は、コンタクトセンター市場におけるワークフォースマネジメントが、現在ではより迅速なリリースサイクルと、より広範なカスタマーエクスペリエンス技術スタックとの緊密な統合に依存しているからです。実用的な観点から見ると、企業が定期的なAIの更新や、分散したチームによるよりシンプルなアクセスを求める場合、クラウドはデフォルトのモデルとなっています。
ハイブリッドモデルは2026年から2031年にかけてCAGR 10.92%で拡大しており、市場で最も成長の速い導入モデルとなっています。この傾向は、医療、政府機関、BFSI(銀行・金融・保険)分野の購入者が、可能な限りクラウド分析や計画ロジックを採用しつつも、一部のデータやプロセス制御を維持するためにローカルインフラストラクチャを引き続き必要としていることを反映しています。Aspect社の2025年移行ガイダンスでは、重要度の低いWEMワークロードから始め、その後で中核機能を移行するという段階的なアプローチが示されており、ハイブリッドが単なる一時的な段階ではなく、意図的なアーキテクチャであるという考えを裏付けています。規制の厳しい環境ではオンプレミス型ツールが依然として重要ですが、残された移行案件のうち最も困難なものは、古い監査規則、ガバナンスモデル、および内部承認体制が容易には変更されないため、最も進捗が遅い傾向にあります。そのため、コンタクトセンター市場におけるワークフォースマネジメント(WFM)では、二極化した傾向が見られます。全体的な導入率ではクラウドがリードしている一方、規制と運用上の実用性の両方が重要視される分野では、ハイブリッドが最も力強い成長を遂げています。
地域別分析
2025年、北米はコンタクトセンターにおけるワークフォースマネジメント(WFM)市場シェアの42.17%を占め、地域別では最大の貢献度を示しました。同地域は、充実したコンタクトセンターインフラ、確立された購買サイクル、および労働コンプライアンスや業務上の説明責任を支えるスケジューリング記録に対する高い需要という恩恵を受けています。米国は、大企業のコンタクトセンターや主要ベンダーが集中しているため、依然として中核市場としての地位を維持しています。一方、カナダでは二か国語によるサービス要件が複雑さを増しており、メキシコではニアショア・サービス事業の拡大を通じて成長を支えています。コンタクトセンター市場におけるワークフォース管理(WFM)市場においても、北米の需要は、稼働中の業務を中断することなくレガシー環境を近代化する必要性によって形作られており、そのため、移行とサービスサポートがほとんどの導入において中心的な位置を占め続けています。
欧州は2025年に第2位となり、英国、ドイツ、フランス、北欧諸国における成熟したコンタクトセンター運営に支えられています。この地域では、人員管理に対する強い需要と、より厳格な規制環境が相まっており、これにより監査可能性の重要性が高まる一方で、AIを活用した機能の導入にはより多くの労力が必要となります。そのため、西欧の購入者は、データ処理への期待と、最新の予測・分析ツールへのアクセスを両立できるハイブリッドアーキテクチャに、より強い関心を示しています。この傾向は、コンタクトセンター市場におけるワークフォースマネジメント(WFM)市場にとって重要な意味を持ちます。なぜなら、コンプライアンス審査が調達プロセスの主要な要素となる場合、地域的なインフラと強固なガバナンスを備えたベンダーの方が、より効果的に競争できるからです。
アジア太平洋地域は最も急成長している地域であり、2026年から2031年にかけてCAGR12.14%を記録する見込みです。これは、BPO(ビジネスプロセスアウトソーシング)の受入能力と「クラウドファースト」の導入慣行が導入の加速を支えているインドおよびフィリピンにおける継続的な拡大が牽引しています。同地域は、多くの市場で新しいコンタクトセンター施設が整備されているという利点があり、レガシーな技術的負債が多い地域に比べ、プラットフォームの置き換えやクラウドベースの展開が容易になっています。日本、韓国、オーストラリアではエンタープライズレベルの需要が見込まれており、特にオーストラリアでは、労働力に関するコンプライアンスの複雑さが際立っているため、ベンダーはより専門的な計画支援体制の構築を迫られています。Nimbus社は、こうした環境に対応するため、ソフトフォンとの統合やコンプライアンス重視のワークフォース管理を中核に据えたコンタクトセンター・プラットフォームを展開しており、現地の労働法や運営規則が製品設計にどのように影響するかを反映しています。CLOUD。南米、中東・アフリカは売上高の面では依然として小規模ですが、ニアショアBPO活動、政府のデジタル化プログラム、サービス事業の拡大が、コンタクトセンター市場におけるワークフォース管理(WFM)の新たな機会を創出し続けているため、依然として重要な市場となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- クラウドネイティブ型CCaaSへの移行の拡大
- AIを活用した需要予測およびスケジューリングの導入
- オムニチャネルと非同期ワークロードの複雑性
- エージェントの柔軟性と定着率の優先順位付け
- 人間とAIエージェントのキャパシティプランニングの融合
- CCaaS、CRM、HR、QAを横断するオーケストレーション層としてのWFM
- 市場抑制要因
- レガシースタックの統合の複雑さ
- データプライバシーとアルゴリズムガバナンスの負担
- 社内チームと外部委託チーム間でばらつきのあるスケジューリングルール
- 日中の自動化に対するエージェントの反発と、公平性に関するリスクへの懸念
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- マクロ経済要因が市場に与える影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- 従業員の勤務スケジュール管理と労働力最適化
- 勤怠管理
- 労働力分析および予測
- 休暇・欠勤管理
- タスクおよび実行管理
- 従業員向けセルフサービスおよびコミュニケーション
- サービス
- ソフトウェア
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- エンドユーザー企業の規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- BFSI
- IT・通信
- ヘルスケア
- 小売・Eコマース
- 旅行・ホスピタリティ
- 政府・公共部門
- 外部委託型コンタクトセンターおよびBPO
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- 東南アジア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル.
- NICE Ltd.
- Genesys Cloud Services, Inc.
- Verint Systems Inc.
- Calabrio, Inc.
- Alvaria, Inc.
- Five9, Inc.
- Talkdesk, Inc.
- Assembled, Inc.
- Playvox, Inc.
- Content Guru Inc.
- Peopleware GmbH
- Eleveo a.s.
- UJET, Inc.
- SESTEK A.S.
- JaMocha Tech Pvt. Ltd.
- nimbus Trading Co Pty Ltd.
- Nextiva, Inc.
- InVision AG
- Pipkins, Inc.
- ZOOM International s.r.o.
第7章 市場機会と将来の展望



