


高齢者介護におけるAI:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
AI In Elderly Care - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日
- 商品コード
- 2063993
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、高齢者介護におけるAI市場の規模は、2025年に392億米ドル、2026年に446億1,000万米ドルとなり、2031年までに903億5,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR15.16%で成長すると見込まれています。
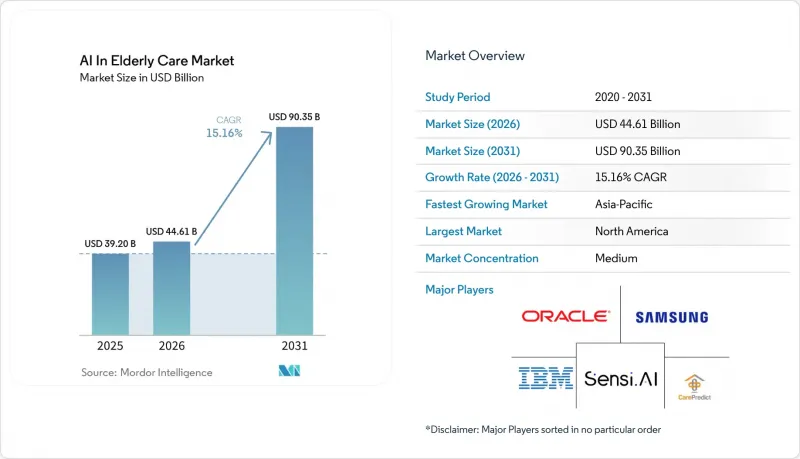
本レポートは、提供(ハードウェア、ソフトウェア、サービス)、展開モード(クラウド、オンプレミス)、技術(機械学習・分析、自然言語処理、ビジョン、ロボティクス、その他)、用途(転倒検知、遠隔モニタリングなど)、エンドユーザー(在宅介護、介護付き住宅、特別養護老人ホーム、その他)、地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の高齢者介護におけるAI市場の動向とインサイト
高齢化と平均寿命の延伸
高齢者介護におけるAI市場の人口統計的基盤は、最も多くのケアを必要とする年齢層において最も急速に拡大しています。2024年の世界の出生時平均余命は73.3年に達しましたが、その延びた年数は、長期にわたる完全な健康状態というよりは、慢性疾患、機能低下、および繰り返される支援ニーズと関連付けられる傾向が強まっています。2025年時点で、世界の60歳以上の人口は12億2,000万人に達し、2030年までに14億人へと増加すると予測されています。これにより、予測期間全体を通じて、高齢者介護向けAI市場は拡大する介護基盤と密接に結びついた状態が続くと見込まれます。80歳以上の人口はすでに1億400万人であり、2050年までに2億6,300万人に達すると予測されています。この層は、見守り、服薬支援、移動支援のニーズが最も高いため、重要な意味を持ちます。米国では、80歳以上の人口は2025年に1,475万人でしたが、2030年までに1,879万人に達すると予測されており、これは人員配置モデルや施設運営への圧力が高まっていることを示唆しています。2050年までに、中国とインドを合わせた高齢人口が世界全体で非常に大きな割合を占める見込みです。これは、高齢者介護におけるAI市場製品の設計が、アジアの低コストかつリソースに制約のある介護環境に合わせて、ますます適応されつつあることを意味します。
高齢者ケア施設全体における介護者不足
高齢者介護におけるAI市場は、単に公開されている求人数だけでは測りきれない深刻な労働力不足によっても形作られています。PHIの予測によると、米国では2024年から2034年の間に、直接介護従事者が970万人の空きポストを埋める必要があり、そのうち77万2,000人は単なる代替需要ではなく、純増分の新規雇用に相当します。これは、事業者にとって人材確保が困難であるだけでなく、肉体的・精神的に過酷な業務を担う多数の新規職員を育成しつつ、サービスの質を維持しようとしていることを意味します。日本では、2026年度までに必要な介護職員数が240万人に達する見込みですが、高齢化は2040年に向けてさらに進行すると予測されており、これにより労働力の供給と必要な介護能力との間のギャップはさらに拡大するでしょう。こうした状況下で、高齢者介護におけるAI市場は、記録作成時間の短縮、スタッフ間の連携の簡素化、入居者のリスクを早期に特定し、より少ないスタッフでより多くの入居者を安全に管理できるようにするツールへの需要から恩恵を受けています。手作業による業務時間を1時間でも削減することが重要な現場において、記録作成の負担を軽減し、アラートの精度を向上させる技術は、生産性とスタッフの定着率の両方を支えることができるため、その運用上のメリットは明白です。
プライバシー、サイバーセキュリティ、およびコンプライアンスの負担
高齢者介護におけるAI市場のコンプライアンス上の障壁は、臨床的・運営上の需要が加速するのと並行して高まっています。EU AI法は2024年8月に発効し、多くの医療関連モニタリングシステムは2026年8月から高リスク義務の対象となるため、導入前のリスク管理、データガバナンス、文書化、および人的監視の必要性が高まっています。米国では、HIPAAに基づく保護対象健康情報(PHI)に関する規則により、入居者レベルの健康データを扱うベンダーに対して、別途のセキュリティおよびプロセス要件が課されています。東京都立大学の調査によると、高齢者の被験者の82%が、カメラベースの代替手段よりもプライバシー保護機能を備えたモニタリングシステムを好むことが判明しており、これはプライバシーが単なる法的問題ではなく、高齢者介護におけるAI市場におけるユーザー受容性の問題でもあることを示しています。課題となるのは、プライバシー保護システムには、より高度なセンシング、暗号化、およびデータ処理アーキテクチャが必要となる場合が多く、それによって開発コストが上昇し、小規模なベンダーの足かせとなる点です。これにより、資金力のある大手サプライヤーには構造的な優位性が生まれます。なぜなら、彼らはコンプライアンス対応の負担をより容易に吸収し、そのコストをより広範な導入ベースに分散させることができるからです。
セグメント分析
2025年時点で、ソフトウェアは高齢者介護におけるAI市場の65.02%を占めており、これはプラットフォームのサブスクリプションが依然として現在の導入サイクルにおける支出の中核を形成していることを示しています。この優位性は、在宅および施設環境の両方において、入居者のモニタリング、臨床ワークフローの支援、分析、アラート管理においてソフトウェアが果たす重要な役割を反映しています。ハードウェアはセンシングやロボティクスには依然として必要ですが、デバイス間の競争が激しく、価格圧力も顕著であるため、ソフトウェアと同等の利益率を確保できていません。サービス分野は2026年から2031年にかけてCAGR16.17%で拡大すると予測されており、これは高齢者介護におけるAI市場が、単なる製品の購入から、導入後の全面的な運用支援へと移行していることを意味します。このような傾向は通常、購入者がツールを導入すべきかどうかという段階を過ぎ、スタッフ、ワークフロー、報告体制全体でどのように機能させるかに焦点を移した際に現れます。
サービスの拡大が重要となる理由は、導入、トレーニング、ワークフローの再設計、およびマネージドサポートが、導入初期段階に比べて契約額に直接的な影響を与えるようになったためです。複数の施設や介護プログラムにAIツールを導入する施設では、アラート、スタッフの役割、エスカレーション手順を既存の介護プロセスに組み込むための支援を必要とすることがよくあります。これにより、プロフェッショナルサービスは顧客維持においてより重要な役割を果たすようになります。なぜなら、ソフトウェア自体が優れていても、導入時のサポートが不十分であれば成果が損なわれる可能性があるからです。Sageは2026年3月に6,500万米ドルを調達し、調達総額は1億2,400万米ドルに達しました。これは、高齢者向け居住施設や介護施設事業者向けに、予測ソフトウェアと運用サポートを組み合わせた統合モデルに対する投資家の信頼を示しています。高齢者介護におけるAI市場が成熟するにつれ、ソフトウェアと継続的なサービス提供能力を組み合わせたベンダーは、単体の製品に依存する企業よりも効果的に価格を維持できる可能性が高いでしょう。
2026年時点で、高齢者介護におけるAI市場規模の58.46%をクラウド導入が占めており、2031年までCAGR15.59%で成長すると予測されています。現在の規模と将来の成長を併せ持つこの状況は、一元的な可視性と迅速なソフトウェア更新を必要とする複数拠点の事業者にとって、クラウドが好まれる運用モデルとなっていることを示しています。高齢者介護におけるAI市場において、事業者が分散した在宅ケア、介護付き住宅、および介護サービスを単一の管理体制下で管理する場合、クラウドアーキテクチャは特に魅力的です。アラート、文書化ツール、およびモデルの改善への共有アクセスは、各施設内に個別に導入するよりも、プラットフォームを一元管理する方が容易です。この利点は、AIツールが単純なモニタリングからワークフロー支援、レポート作成、予測的な意思決定支援へと拡大するにつれて、より重要になっていきます。
オンプレミス型システムは、厳格なデータ居住要件や、厳格に管理された公共部門の調達規則が適用される環境において、依然として一定の地位を占めています。また、一部の欧州およびアジア太平洋地域の事業者は、機密性の高い神経学的データや長期的な臨床データを扱う場合、オンプレミス型またはプライベートクラウド構造を好む傾向があります。とはいえ、ローカルシステムは通常、更新のペースが遅く、ベンダーが検出機能や言語機能を急速に改善している場合、モデルの更新が遅れることでパフォーマンスが低下する可能性があります。エンゾ・ヘルス(Enzo Health)は2026年5月、在宅医療分野全体でクラウドベースのAIを拡大するために2,600万米ドルを調達しました。同社は、受付業務の自動化、臨床記録、品質保証を単一のワークフローで連携させており、これは高齢者介護におけるAI分野で資本がどこに向かっているかを反映しています。購入者が、迅速に導入でき、一元的に管理でき、大規模な現地インフラ整備を必要とせずにあらゆるケア環境に拡張できるプラットフォームをますます求めているため、全体的な方向性は明確です。
地域別分析
2025年、北米は高齢者介護におけるAI市場規模の37.83%を占め、依然として最大の地域貢献者としての地位を維持しました。同地域は、高い介護費用、充実したデジタルインフラ、そして在宅・地域・施設介護の全領域で省力化ツールを積極的に求めている事業者基盤という恩恵を受けています。米国では、2025年の80歳以上の人口は1,475万人でしたが、2030年までに1,879万人に達すると予測されており、高齢者介護におけるAI提供に対する長期的なニーズは引き続き強まっています。CMSは2024年4月、入居者1人あたり1日3.48時間の看護時間を最低人員基準として確定しました。この方針により、人材確保が依然として困難な状況下で、コンプライアンスを支援する文書管理やワークフローツールの導入に対する施設への圧力が強まっています。また、この地域への投資資金も引き続き確保されています。Sage社の2026年3月の資金調達ラウンドやEnzo Health社の2026年5月の資金調達事例が示すように、いずれも高齢者ケアや在宅医療の現場におけるAIツールの拡大に焦点を当てたものでした。南米では導入がまだ初期段階にあり、多くの地域で、施設全体への広範な導入に先立ち、スマートフォンを活用したモニタリングや音声アシスタントの利用が見られます。
欧州は、高齢者介護におけるAI市場において、規模は大きいもの地域によって状況が異なる市場です。欧州連合(EU)の65歳以上の人口は2023年に21%に達し、2050年までに29%に達すると予測されています。これにより、需要は短期的な技術サイクルではなく、長期的な人口動態の変化に支えられています。EU AI法は製品要件を再構築しつつあります。2026年8月からは医療関連のモニタリングシステムに対しより厳しい義務が課されるため、参入障壁が高まり、コンプライアンス体制が充実したベンダーに有利に働きます。英国は独自の道を歩んでいますが、地域ケア現場におけるAI文書化の試験運用からは、ワークフロー支援が依然として同地域の高齢者ケア提供者にとって最も差し迫った使用事例の一つであることが示されています。
アジア太平洋地域は、高齢者介護におけるAI市場で最も急速に成長している地域であり、2026年から2031年にかけてCAGR18.03%が見込まれています。日本は依然として主要な牽引役であり、高齢化率は2020年に28.6%に達し、2040年までに35%に向かうと予測されている一方、介護者の需要は2026年度までに240万人に達すると見込まれています。また、日本政府は2024年度補正予算において、ケアDX導入パッケージに19億円(1,260万米ドル)を計上しました。北九州市でのモデル事業では、技術の連携活用により、介護業務の総時間が35%削減されたと報告されています。中国もAIロボティクスや高齢者ケアインフラへの注力を強めており、韓国やオーストラリアはデジタル化への準備や高齢者ケア改革を通じて支援を強化しています。中東およびアフリカは依然として小規模な地域市場ですが、GCC諸国における高級施設への導入や、アフリカの一部地域での地域密着型モニタリングの取り組みは、最も成熟した高齢者ケアシステム以外の地域でも導入が拡大し始めていることを示唆しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高齢化と平均寿命の延伸
- 高齢者ケア施設における介護人材の不足
- 在宅高齢化と予防的な遠隔モニタリングの導入
- NLP、ビジョン、ロボティクスにおけるAI精度の向上
- プライバシー保護型アンビエントセンシング:カメラやウェアラブル機器に代わる技術
- 人員配置ルールと文書化によるROIがワークフローAIの導入を促進
- 市場抑制要因
- プライバシー、サイバーセキュリティ、およびコンプライアンスの負担
- 統合コストとレガシーシステムの複雑さ
- 超高齢者の監視に対する信頼のギャップ
- センサーおよびロボティクス分野における関税と部品価格の変動
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ハードウェア
- ソフトウェア
- サービス
- 展開モード別
- クラウド
- オンプレミス
- 技術別
- 機械学習および予測分析
- 自然言語処理
- コンピュータビジョン
- ロボティクスおよびロボット支援
- その他の技術(スマートホームデバイスおよびIoTソリューション、生成AIケアアシスタントなど)
- 用途別
- 転倒検知・防止
- 遠隔監視および予測アラート
- 服薬管理
- 認知機能サポートおよび認知症ケア
- 社会的交流と伴侶
- リハビリテーションおよび日常生活支援
- エンドユーザー別
- 在宅医療
- 介護付き住宅
- ナーシングホーム
- その他のエンドユーザー(病院・診療所など)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Aiva Health
- Best Buy Health
- CarePredict
- Cera Care
- GrandCare Systems
- GrandPad
- IBM
- Intuition Robotics
- K4Connect
- Kami Vision
- Nobi
- Oracle Corporation
- Philips
- Reemo Health
- Resideo Technologies
- Samsung Electronics
- Sensi.AI
- SoftBank Robotics
- Tunstall Healthcare
- UBTECH Robotics
- Vayyar Care
- WellSky
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 110 Pages
- 納期
- 2~3営業日


