


日本の折りたたみカートン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Japan Folding Carton - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 134 Pages
- 納期
- 2~3営業日
- 商品コード
- 2063695
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、日本の折りたたみカートン市場規模は、2025年の29億6,000万米ドルから2026年には31億4,000万米ドルへと拡大し、2031年までに42億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.44%で成長すると見込まれています。
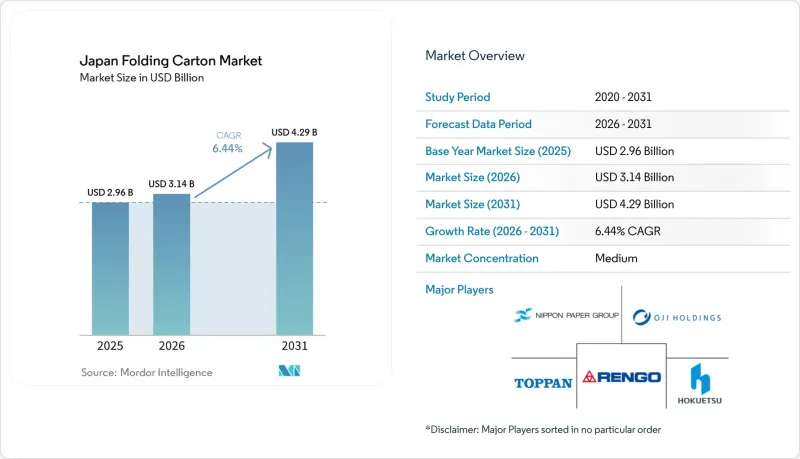
本レポートは、素材タイプ(無漂白硫酸パルプ、折り箱用板紙、コート無漂白クラフト紙、ホワイトラインチップボードなど)、印刷技術(オフセット印刷、フレキソ印刷、デジタル印刷など)、およびエンドユーザー産業(食品・飲料、ヘルスケア・医薬品、電気・電子機器など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
日本の折りたたみカートン市場の動向とインサイト
持続可能な包装材料への移行
日本の「プラスチック資源循環法」では、2030年までに使い捨てプラスチックを25%削減することが義務付けられており、ブランドオーナーは、リサイクル設計ガイドラインを満たすFSC認証または再生紙製の段ボールを指定するよう迫られています。ローソンなどの小売業者は、環境に優しい包装を80%とする目標を掲げており、ポリスチレン製のクラムシェル容器やポリエチレン製パウチに取って代わる板紙への需要が高まっています。トッパンは、2030年までにサステナブル包装の売上比率を80%に引き上げる計画です。これは、化粧品やパーソナルケアブランドが、検証可能な環境配慮の主張に対して割増料金を支払う意向があることを反映しています。しかし、日本における汚染古紙の輸出禁止により、国内の消費後繊維の供給量が逼迫しているため、供給には制約があります。王子ホールディングスの「Renewa」プログラムのように、回収ネットワークに統合された加工業者は、それによってコスト面や調達面での優位性を獲得しています。したがって、このサステナビリティへの転換は、CoC(生産・流通管理の証跡)の認証取得、水性インクの開発、クローズドループ型回収システムの保証が可能な製紙メーカーに利益をもたらす一方で、バージンパルプグレードに限定された事業者には不利に働きます。
政府のプラスチック廃棄物削減目標が板紙の使用を後押し
2030年までに25%とする国のプラスチック削減目標により、製薬、パーソナルケア、食品各社は、プラスチック製のブリスターパックやクラムシェルパックのバリア性能に匹敵する板紙へと移行しつつあります。切り込みや親指で持ち上げるタブを備えたカートンは、開封に必要な力を最大40%削減し、高齢者の服薬遵守率を向上させるとともに、ISO 8317の子供用安全要件にも適合しています。日本製紙がElopakと提携し、Pure-Pak液体用カートンの現地生産を開始したことで、アルミニウム不使用でリサイクル可能な無菌包装の国内供給源が確立され、ブランドオーナーは拡大生産者責任(EPR)への準拠に向けた道筋を得ました。厳格な廃棄物分別を義務付ける自治体は導入を加速させており、単一素材構造を認証するコンバーターに対して牽引需要を生み出しています。長期的には、政策による固定化により、汎用パルプの価格が変動しても、繊維ベースのパッケージ形態には一定の成長が見込まれます。
バージンパルプ価格の変動
南米産長繊維漂白クラフトパルプは2026年2月に1トンあたり655米ドルに達し、5カ月前より14%上昇したため、ヘッジプログラムを持たないコンバーターは苦境に立たされています。ホルムズ海峡封鎖に起因するエネルギーショックもナフサの投入コストを60%押し上げ、二次包装用消耗品にも波及しています。小規模な工場は、コスト上昇分をブランドオーナーに完全に転嫁したり、複数年の供給契約を締結したりすることができないため、最も苦境に立たされています。大日本印刷は2025年度の決算において利益率の圧迫を警告し、日本製紙も同様の理由から2026年度の営業利益見通しを40億円(2,700万米ドル)下方修正しました。垂直統合型企業、特に63万6,000ヘクタールの森林資産を保有する王子ホールディングスなどは、ある程度の影響を免れています。とはいえ、パルプ価格の長期にわたる変動は、バリューチェーン全体で収益性を蝕み、設備投資意欲を抑制しています。
セグメント分析
2025年、日本の折りたたみカートン市場において、SBS(固形漂白硫酸パルプ)が38.47%のシェアを占めました。これは、その白さと剛性が、化粧品や医薬品ブランドが求める美観を満たしているためです。しかし、バージングレードより20~30%安価なホワイトラインチップボードは、食料品小売業者やEC配送業者が、外観がそれほど重要ではない内面材としてグレーバックボードを受け入れるようになったことから、2031年までCAGR7.26%で他のすべての素材を上回る成長が見込まれています。したがって、再生基材に関連する日本の折りたたみカートン市場規模は、低炭素で消費後繊維を優先する企業のプラスチック削減公約と連動して拡大しています。
加工業者は、パルプ価格の変動に応じてバージン材と再生材の配合を迅速に切り替えられるよう、製品ラインナップを拡充しています。ツインワイヤー成形機や多層コーティング機を備えた製紙工場では、経済的な芯材の上に薄い特殊層をラミネートすることで、コストと性能のバランスを取ることができます。ブランドオーナーからのライフサイクルアセスメント(LCA)データの要求が増加しており、これを受けてサプライヤーはISO 14064に基づくCO2排出量の認証取得を進めています。その結果、製造から廃棄までの全ライフサイクルにわたる指標を提供できる企業は、特にEUの包装規制が強化されている輸出市場において、販売上の優位性を得ています。再生繊維への転換は、2030年までにプラスチック包装のリサイクル率を60%にするという日本の目標と合致しており、ホワイトラインチップボードおよび関連する再生繊維グレードの長期的な成長を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースの急成長が特注カートンの需要を加速させています
- 持続可能な包装材料への移行
- 高品質なグラフィックが求められる即席食品の高級化
- 政府のプラスチック廃棄物削減目標が板紙の使用を後押し
- 小売業者のプライベートブランド拡大が、短納期デジタル印刷の需要を牽引しています
- 高齢化に伴い、開封しやすい医薬品用カートンの需要が増加しています
- 市場抑制要因
- バージンパルプ価格の変動
- 輸入板紙原料によるサプライチェーンの混乱
- 加工施設における人手不足が生産能力を制限しています
- スナック食品分野におけるフレキシブルパウチの人気の高まり
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- 固形漂白硫酸パルプ
- 折り畳み用板紙
- コート未漂白クラフト
- ホワイトラインチップボード
- その他の素材タイプ
- 印刷技術別
- 平版印刷
- フレキソ印刷
- デジタル印刷
- グラビア印刷
- その他の印刷技術
- エンドユーザー産業別
- 食品・飲料
- ヘルスケア/製薬
- パーソナルケア・コスメ
- 電気・電子機器
- 家庭用品および工業製品
- タバコ
- Eコマースおよび小売向けパッケージング
- その他のエンドユーザー産業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Rengo Co., Ltd.
- Oji Holdings Corporation
- Nippon Paper Industries Co., Ltd.
- Toppan Inc.
- Dai Nippon Printing Co., Ltd.
- Hokuetsu Corporation
- Tokan Kogyo Co., Ltd.
- Tomoku Co., Ltd.
- Kyoshin Printing Co., Ltd.
- Hinojosa Group Japan Co., Ltd.
- Seihon Printing Co., Ltd.
- Cartocan Japan Ltd.
- Graphic Packaging International, LLC
- Huhtamaki Oyj