


防衛における人工知能と分析:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Artificial Intelligence And Analytics In Defense - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2061744
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、防衛における人工知能(AI)と分析市場の規模は、2025年の104億1,000万米ドルから2026年には117億9,000万米ドルへと拡大し、2026年から2031年にかけてCAGR13.22%で推移し、2031年までに219億3,000万米ドルに達すると予測されています。
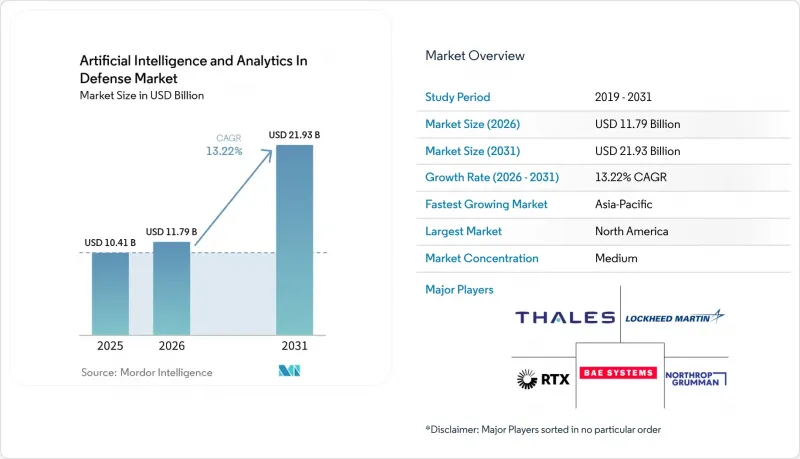
本レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、プラットフォーム(航空、陸上、海上)、用途(サイバーセキュリティ、戦場医療、戦闘プラットフォーム、物流管理など)、技術(AI、ビッグデータ分析、その他の技術)、および地域(北米、欧州など)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
世界の防衛における人工知能(AI)と分析市場の動向と洞察
AI搭載自律システムに対する防衛支出の増加
防衛分野の調達担当者は、航空、陸上、海上領域全体で自律性を大規模に実現するための資金を提供する契約を通じて、実証実験を本格的なプログラムへと移行させています。米国海軍がSaronic社に授与したモジュール式無人水上艇に関する複数年契約は、消耗可能なシステムの調達受け入れを示唆するとともに、自律的な海上監視および警備任務に対する需要を裏付けるものです。ソフトウェアへの支出は、各軍種や機密レベルを横断してデータ統合とAIによる意思決定支援を組み込むエンタープライズレベルの契約を通じて拡大しており、米国陸軍によるPalantirプラットフォームへの最大額契約がその実例です。同盟国政府もAIを活用した意思決定支援の標準化を進めており、英国は、ワークフローを統合し、防衛組織全体での成果提供を加速させるデータ統合およびAIプラットフォームに対し、大規模な契約を授与しました。飛行試験活動も自律性の成熟度を向上させており、飛行中のソフトウェア引き継ぎや競合する制御スタック間の相互運用性を検証する協調戦闘機の実証が行われています。これは、自律性ソフトウェアが実用的な規模でマルチベンダー間の運用可能性に近づいていることを示す指標です。機密対応可能なコンピューティング・クラスターに関する新たな入札は、安全な環境内での高度なモデルのトレーニングおよびホスティングへの継続的な投資を示しており、堅牢なエッジおよび展開可能なクラウドインフラへの需要を強めています。
リアルタイムの戦場データの急激な増加
作戦中の映像やテレメトリデータの生成量は急増しており、ウクライナ戦争の経験から、検知および標的指定モデルの訓練に使用される数百万時間分の映像が生成されました。このデータ基盤により、現場での分類サイクルの高速化と精度の向上が可能になります。インド軍による実地実証では、機械学習を用いて衛星、ドローン、レーダーのデータを融合させることで、隠蔽された発射装置に対する検知精度が向上し、紛争地域における多センサー分析の有効性が裏付けられました。Mavenの展開など、各軍種にまたがって拡張可能なインテリジェンス・プラットフォームは、画像や信号データの処理を高速化し、分析担当者の時間をより価値の高い業務に振り向けることを可能にしています。これは、自動化されたトリアージと人間によるループ内レビュー(Human-on-the-Loop)への運用シフトと合致するものです。ソフトウェア定義のキルチェーンは正確かつタイムリーなデータに依存するため、各機関は、収集から意思決定までのタイムラインを短縮するために、認定された環境内でモデル提供プラットフォームと共通データレイヤーを構築しています。センサーの増加、搭載コンピューティング能力の向上、そして安全なAIパイプラインの組み合わせにより、電磁環境が競合する状況下で、機械並みの速度での相関分析が決定的な役割を果たすミッションが現在支えられています。
初期統合コストの高さ
AIをレガシーネットワークやプラットフォームに統合するには、認定、サイバーセキュリティ、およびインターフェースの調整が必要となり、これによりスケジュールが長期化し、コストが増加します。サイバーセキュリティ成熟度モデル認証(CMMC)レベル2などの認定プロセスは、防衛ネットワーク全体で管理対象の非機密情報を扱うことを目指すソフトウェアベンダーにとって、もはや必須の要件となっています。プログラム事務局はまた、艦艇やプラットフォーム間でソフトウェアスタックを標準化し、断片化を解消する取り組みを進めています。これにより統合コストを削減できる可能性がありますが、標準的な運用環境への初期投資が必要となります。致死的な結果に対する人間の監督を確保しつつ自動化を促進する省庁レベルの指針により、システムは監査可能性と制御機能を備えて設計されなければならず、これによって安全性とガバナンスのための非反復的なエンジニアリング作業負荷が増加します。防衛市場における人工知能(AI)とアナリティクスは、サービス成長率においてこの現実を反映しており、インテグレーターは、進化するコンプライアンス基準に沿った継続的な認定および維持活動を収益化しています。事前の認定を取得し、セキュリティクリアランスを持つ人材を擁するベンダーは先行優位性を享受していますが、多くのプログラムでは依然として、顧客間で再利用できない特注の統合が求められています。
セグメント分析
ハードウェアは2025年の収益の45.70%を占め、コンピューティング、センサー、自律プラットフォームの基盤を確立しました。一方、統合と維持管理が中核的な価値創出要因となるにつれ、サービスは2031年までのCAGR17.10%という最も高い成長が見込まれています。当局は、大規模な言語処理やビジョンアーキテクチャを含む現行および次世代モデルをサポートするため、機密対応済みのコンピューティングクラスターを調達しており、これにより堅牢なサーバーやアクセラレーターへの需要が高まっています。同時に、エンタープライズデータプラットフォームや指揮統制ソフトウェアが引き続きソフトウェア支出の基盤となっており、分析、作戦計画、情報ワークフローに共通のツールセットを提供するマルチサービス契約が締結されています。こうした動向は、購入者が、機密レベルや連合を横断して運用可能で、データアクセスを可能にし、孤立した単体ツールではなくモジュール式のアプリケーションエコシステムをサポートできるスケーラブルなプラットフォームを好んでいることを示しています。その結果、防衛における人工知能(AI)および分析市場では、コンピューティングやセンサーへの初期投資と、導入、認定、更新管理のための継続的なサービス契約とのバランスが取られています。
防衛におけるサービスの拡大は、運用許可(AO)、サイバーセキュリティ基準の遵守、既存のレガシーネットワークとの統合といった認定要件や維持管理上の課題の影響を受けており、これらが相まって、継続的な範囲の調整につながっています。また、省の方針では、物流や保守における自動化が奨励されており、これにより大規模な組織全体でのモデル運用、データエンジニアリング、およびユーザートレーニングの必要性が高まっています。予測期間中、プライムコントラクターやITインテグレーターは、自律型ソフトウェア企業とのパートナーシップを深化させ、実戦配備を加速させるとともにコンプライアンスの負担を分担することが見込まれます。これは、AIが任務のあらゆる側面に行き渡るにつれ、長期的な維持管理契約に適した仕組みとなります。防衛産業における人工知能とアナリティクスは、機密環境に適応したDevSecOpsの実践も導入しており、これによりセキュリティを損なうことなく、デリバリーパイプラインの標準化とパッチ適用を迅速化しています。こうした状況下で、データ量が増加し、ミッションの責任者が敵の適応に対応するための継続的なモデルの再トレーニングを求めるにつれ、各軍は統合による付加価値を獲得しています。
2025年の市場シェアでは陸上システムが43.55%で首位を占めましたが、共同戦闘機プログラムにおける自律技術の成熟や、消耗可能なドローンの実戦配備拡大に伴い、航空プラットフォームは2031年までのCAGR15.85%という最も高い成長が見込まれています。プラットフォームに依存しない自律性や、異なる制御アーキテクチャ間での飛行中のソフトウェア引き継ぎの実証により、ソフトウェアの移植性が向上していることが示されました。これにより、ベンダーロックインが軽減され、マルチベンダーの機体群の導入が促進されています。海上自律化も進展しており、モジュール式ペイロードと持続的監視を重視した無人水上艇(USV)に対し、数億米ドル規模の契約が相次いでいます。これは、海軍が有人資産と無人資産を組み合わせた補完的な艦隊を構築していることを示す兆候です。こうしたプラットフォームの動向は、自律化が孤立したパイロット段階から、オープンなインターフェースとミッションソフトウェアの俊敏性が重要な評価要素となる持続的なプログラムへと移行していることを裏付けています。
航空分野の勢いは、迅速な展開、モジュール式のペイロード交換、構造的な改造なしに現場で実施可能なソフトウェア更新など、運用上の利点を反映しています。陸上システムは、その規模と任務の多様性から依然として中心的な位置を占めています。その任務は、後方支援から電子戦(EW)、さらには旅団規模で展開される対機雷任務にまで及びます。海軍のプログラムは、対機雷戦(MCM)、対潜水艦戦(ASuW)、沿岸防衛において、無人システムの持続性とリスク許容度を活用する有人・無人混在アーキテクチャの基盤を築いています。プログラムが量産段階に移行するにつれ、市場は、指揮官や整備担当者のためにパッケージ化された堅牢な安全ケース、テレメトリの収集、および任務後の分析を通じて、最前線での信頼性の高い自律性を実証したサプライヤーを評価する可能性が高いでしょう。予測期間中、プラットフォームの予算は引き続きソフトウェア定義の能力を優先するため、持続的な統合および試験能力が競争上の優位性となります。
地域別分析
北米は、持続的な調達、エンタープライズソフトウェアの統合、および各軍種にわたる認定クラウド環境の整備により、2025年には市場シェアの41.80%を占めました。生成AIに関する組織的な指針と認定環境は、運用、訓練、および保守に関わる実験と導入の道筋を強化しています。サプライヤーは、各司令部や軍種間でデータ基盤を標準化する複数年契約を獲得しており、これにより新規アプリケーションの導入期間が短縮され、重複作業が削減されています。海上自律化および共通オペレーティングシステムに関する取り組みも、米国海軍のソフトウェア標準化を推進しており、これにより海上でのクロスプラットフォーム展開が簡素化される見込みです。こうした構造的な選択は、同地域全体におけるさらなるAI投資のための強固な基盤を生み出しています。
アジア太平洋地域は、近代化と知能化を重視する政府予算、および監視・国境警備への国内投資に支えられ、2031年までCAGR15.30%で成長すると予測されています。インドの2026年度国防予算およびプロジェクト計画には、数十件のAIイニシアチブと、係争地域における大規模な導入が含まれており、これは運用上の需要と産業能力が融合しつつあることを示しています。中国の2025年度公式国防予算は、地域における近代化の規模に関するさらなる背景を提供しており、これは領域横断的な自律性とマルチセンサー分析の必要性を裏付けています。これらの要因が相まって、厳格な主権ルールの中でエッジ自律性とセキュアな分析を提供できるインテグレーターに対する地域的な需要の高まりを示しています。
欧州は、各国独自のプログラムとEUレベルでの取り組みを組み合わせることで能力格差を埋める一方で、データ共有やAI導入に影響を与えるガバナンスの枠組みも推進しています。欧州委員会の「データ法」は、特に連合や大西洋横断の枠組みにおいて、防衛用ソフトウェアのアーキテクチャを形作るデータ権利と共有条件を定めています。いくつかの国では、新設または拡大された機関や業界横断的な連携を含め、防衛AIのための専門機関やパートナーシップの構築が進められています。分析や意思決定支援を含む防衛用途向けのデータプラットフォームを標準化する大規模な国家契約は、同地域が大規模な主権能力の構築を推進していることをさらに示しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AI搭載自律システムへの防衛費の増加
- リアルタイムの戦場データの指数関数的増加
- 政府によるAI研究開発資金支援策
- より迅速なデータ駆動型の意思決定の必要性
- プラットフォームの寿命延長に向けたAIを活用した予知保全
- 合成トレーニング環境の成長
- 市場抑制要因
- 初期統合コストの高さ
- 防衛分野で適格なAI人材の不足
- 致死的な自律性に関する倫理的・規制上の懸念
- 多国間モデルトレーニングにおけるデータ主権の制約
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- プラットフォーム別
- 航空
- 戦闘機
- 無人航空機(UAV)
- 陸上
- 軍用戦闘車両
- 無人地上車両(UGV)
- 海上
- 船舶
- 潜水艦
- 無人海洋車両(UMV)
- 航空
- 用途別
- サイバーセキュリティ
- 戦場医療
- 戦闘プラットフォーム
- ロジスティクス管理
- トレーニングおよびシミュレーション
- 監視および状況認識
- その他
- 技術別
- 人工知能(AI)
- ビッグデータ分析
- その他の技術
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- RTX Corporation
- BAE Systems plc
- THALES Group
- IBM Corporation
- General Dynamics Information Technology(General Dynamics Corporation)
- L3Harris Technologies, Inc.
- Palantir Technologies Inc.
- Shield AI
- Avathon, Inc.
- Elbit Systems Ltd.
- Anduril Industries, Inc.
- Airbus SE
- Rheinmetall AG
- QinetiQ Group
- Atos SE
- HENSOLDT AG
- Systematic A/S
- Dassault Systemes S.E.
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日


