


インドの自動車産業:市場シェア分析、業界動向と統計、成長予測(2026~2031年)
India Automobile Industry - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2121845
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、インドの自動車市場規模は、2025年の1,370億6,000万米ドルから2026年には1,475億8,000万米ドルへと拡大し、2026~2031年にかけてCAGR7.69%で推移し、2031年までに2,137億4,000万米ドルに達すると予測されています。
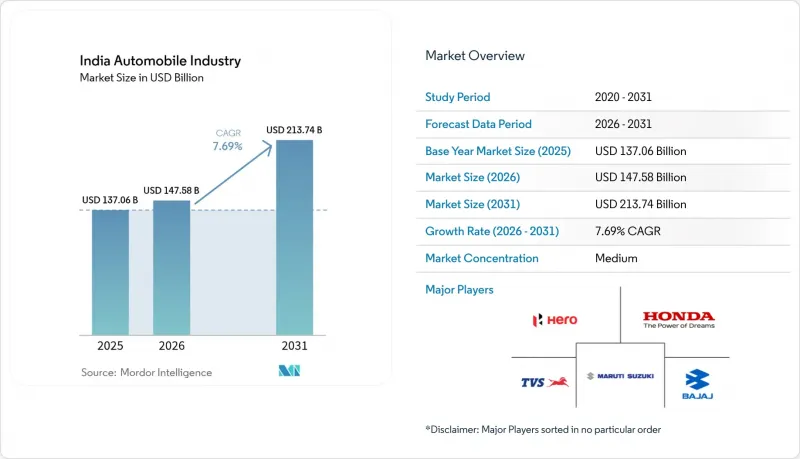
本レポートは、車種(二輪車、三輪車、その他)、燃料タイプ(ガソリン、ディーゼル、LPG/CNG、その他)、流通チャネル(OEM認定ディーラー・オンライン)、所有タイプ(個人利用・商業利用)、地域(北インド、南インド、東インド、西インド)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドの自動車産業の動向と洞察
可処分所得の増加と急速な都市化
所得の増加により、インドの自動車市場の消費者基盤は拡大しています。特に、土地の確保が容易で交通渋滞も少ないティア2とティア3の都市では、自動車の所有が魅力的となっています。人口の65%が35歳以下であり、収入が最も高くなる時期と初めての購入時期が一致しています。農村部からの移住は二重の需要を生み出しており、都市部の購入者は移動手段を求め、一方で送金によって故郷での生活水準の向上が支えられています。郊外への雇用拠点の拡大は、公共輸送への依存度を低減させ、二輪車やコンパクトカーの需要を支えています。サブスクリプションプログラムは、高額な頭金を回避することでアクセスを拡大し、市場浸透率をさらに高めています。
政府によるEVとFAME-IIのインセンティブ
2019年に開始されたインドのFAME(ハイブリッド車と電気自動車の迅速な普及・製造)スキーム第2フェーズには、1,150億インドルピー(13億1,000万米ドル)という巨額の予算が計上されており、5年間にわたって実施される予定です。この取り組みは、電動二輪車(e-2W)、電動三輪車(e-3W)、電動四輪車(e-4W)を含む電気自動車の販売拡大を目的としています。タミル・ナードゥ州やグジャラート州における州独自の追加支援策により、地域による格差が拡大している一方、計画されているFAME-IIIの改定では、より重量級のセグメントへの支援拡大が目指されています。これらのインセンティブにより投資回収期間が短縮され、個人購入者やフリート運営事業者がゼロエミッションモデルへの移行を促進しています。
規制の変更、安全基準、GST(物品サービス税)の変更
インドがBS-VII基準を導入し、安全機器の搭載を義務付ける中、小規模な組立メーカーは、コストのかかるパワートレインのアップグレードや認証に苦慮しており、モデルの利益率が圧迫されています。これらのアップグレードには、コンプライアンス基準を満たすために、多額の研究開発投資と厳格な検査が必要となります。一方、部品に対するGST(物品サービス税)の再編により価格設定の不確実性が生じ、メーカーの全体的なコスト構造に影響を及ぼしています。さらに、州ごとに異なる道路税制度がコンプライアンスを複雑化させており、メーカーは地域による異なる税制に対応しなければなりません。これらの要因により、消費者用の価格が顕著に上昇し、購入の先送りを招き、インドの自動車市場における当面の需要を鈍化させる可能性があります。また、コストの増加により、メーカーは財務的負担を軽減するために、部品の現地調達といった代替戦略を検討せざるを得なくなるかもしれません。
セグメント分析
インドの自動車市場では、二輪車が圧倒的な存在感を示しており、73.64%という大きなシェアを占めています。この優位性は、手頃な価格、燃費の良さ、混雑した都市部での走行のしやすさといった要因に後押しされ、インドの消費者が二輪車を好んでいることを浮き彫りにしています。シェアは小さいも、乗用車は、中産階級の憧れに応えるSUVやクロスオーバー車の発売を背景に、8.84%という最も高いCAGRを記録しています。スクーターの販売台数は21%増加したのに対し、二輪車セグメントの伸びは10%にとどまっており、都市部におけるオートマチックトランスミッションや使い勝手の良さが好まれていることが浮き彫りになっています。
電動二輪車が主流の価格帯に参入し、金融機関が初回購入者に対してより長期の融資期間を提供するにつれ、成長の勢いは続いています。一方、商用車はインフラ予算や産業生産のサイクルに左右されますが、進行中の高速道路の改良の恩恵を受けています。三輪車は、第2級都市におけるラストマイルの貨物輸送や旅客輸送において依然として重要な役割を果たしています。排出ガス規制の強化により、投資がモジュラープラットフォームへと集中しており、インドの自動車市場の既存メーカーにとって規模の経済性が向上する可能性があります。
2025年、ガソリンエンジンは、製油所の生産能力とディーゼルに比べて購入価格が低いことに支えられ、インドの自動車市場で59.27%のシェアを維持しました。バッテリー式電気自動車は、販売台数は少ないも、税制優遇措置、FAME-II補助金、リチウムイオン電池コストの低下により、CAGR10.02%で拡大しています。ハイブリッド車は、航続距離への不安を解消し、新エネルギーインフラへの依存なしに燃費効率の向上を実現しています。
国内発電への施策的な取り組みや、より厳格な燃費基準により、OEM各社の製品ラインナップは徐々に電動化ドライブトレインへと移行していく見込みです。LPG/CNGの利用は、運用コストの削減を求める商用車フリートにおいて拡大しています。一方、燃料電池技術は、水素供給の不足により、依然として実証段階にとどまっています。充電ネットワークの展開やバッテリー交換のパイロット事業が普及のペースを左右しますが、すでにインドの自動車市場の各セグメントにおいて、消費者の受容が加速していることを示す指標が見られます。
その他の特典
- エクセル形態の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 可処分所得の増加と急速な都市化
- 政府によるEVとFAME-IIのインセンティブ
- 国道と農村道路網の整備拡大
- サブスクリプション型の所有とリースモデル
- 地域による半導体製造投資
- 企業用車両の脱炭素化義務
- 市場抑制要因
- 規制の変更、安全基準、GSTの変更
- 世界の半導体サプライチェーンの変動性
- 都市部の交通渋滞に起因する利用制限
- テレマティクス連動型保険料の上昇
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 車種別
- 二輪車
- 三輪車
- 乗用車
- 商用車
- 燃料タイプ別
- ガソリン
- ディーゼル
- LPG/CNG
- バッテリー式電気自動車
- ハイブリッド電気自動車
- プラグインハイブリッド電気自動車
- 燃料電池電気自動車
- 流通チャネル別
- OEM認定ディーラー
- オンライン
- 所有タイプ別
- 個人利用
- 商業利用
- 地域別
- 北インド
- 南インド
- 東インド
- 西インド
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TVS Motor Company
- Hero MotoCorp
- Honda Motorcycle
- Royal Enfield
- Bajaj Auto
- Suzuki Motorcycle India
- Maruti Suzuki India
- Tata Motors
- Hyundai Motor India
- Mahindra & Mahindra
- MG Motor India
- Volkswagen India
- Renault-Nissan Alliance
- Honda Cars India
- BYD India
- BMW Group India
- Mercedes-Benz India
- Kia India
- Ashok Leyland
- Eicher Motors(VE Commercial)
- Atul Auto
- Piaggio Vehicles
- Kinetic Green