


MMORPGゲーム:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
MMORPG Gaming - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187396
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、MMORPGゲーム市場の規模は、2026年の310億2,000万米ドル、2027年の343億米ドルから、2032年までに557億7,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は10.21%となる見込みです。
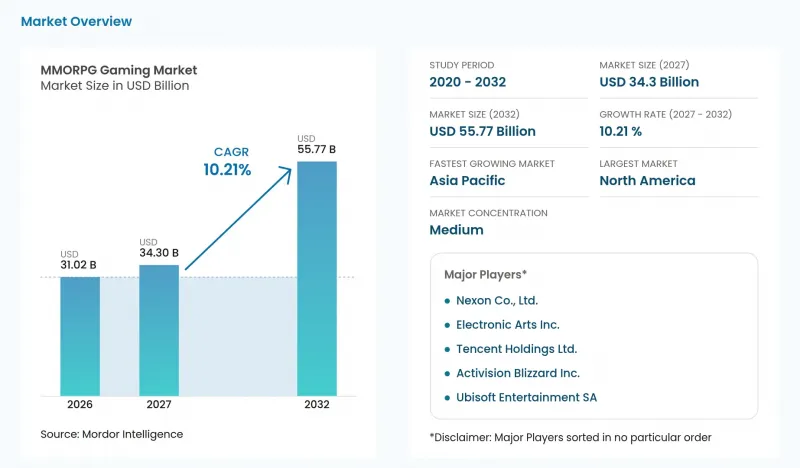
本レポートは、ゲームプラットフォーム(モバイル、PCなど)、収益モデル(基本プレイ無料、ハイブリッドおよびシーズンパスなど)、ゲームタイプ(テーマパーク型/クエスト主導型、サンドボックス/オープンワールドなど)、年齢層(18~34歳、35~49歳など)、地域(北米、アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のMMORPGゲーム市場の動向とインサイト
新興市場におけるスマートフォンおよびインターネットの急速な普及
インターネットの普及により、新たにインターネットに接続したプレイヤーが自国で商用ゲームサービスを利用できるようになれば、MMORPGの需要が生まれる可能性があります。インドネシアのインターネットサービスプロバイダー協会(APJII)の報告によると、インターネット普及率は2024年の79.5%から2026年には81.72%に上昇しました。NCV Gamesは2025年5月20日、インドネシア、タイ、フィリピン、マレーシア、シンガポールにおいて、モバイルおよびPC向け『Lineage2M』をリリースしました。このゲームはNCSOFT Corporationが開発し、VNGGamesが地域パートナーを務めました。インターネット接続人口の拡大は、パブリッシャーにとってアプローチ可能なユーザー層の拡大を意味する一方で、地域ごとのリリースは、ユーザーが実際に参加できるゲーム世界を提供します。したがって、地域ごとのリリース範囲は、インターネット普及率の総計と同様に重要です。なぜなら、新たにインターネットに接続したプレイヤーが顧客となるのは、パブリッシャーがゲームをリリースした地域に限られるからです。
クラウドゲーミングと5Gの技術的進歩
ローカルインストールが必須である場合、プレイヤーが使用できるデバイスが制限されてしまいますが、クラウドストリーミングはMMORPGへのアクセスを拡大させることができます。2025年3月、WEMADE NextはNVIDIAと合意し、当時開発中だったオープンワールドPC MMORPG『MIR5』をGeForce NOWに提供することとなりました。WEMADE NextはWEMADEの子会社であり、NVIDIAはストリーミングプラットフォームを提供しています。この合意には、広告や報酬付きプロモーションを含む共同マーケティングも盛り込まれており、配信面での協力と、世界中のプレイヤーへのリーチに向けた取り組みが結びつけられています。この合意に基づき、ストリーミングによって、PC用MMORPGをインストールできないデバイスを持つプレイヤーにもアクセスが可能となり、ローカルインストールではなくNVIDIAのサービスがエントリールートとなります。
高い開発・維持コスト
オンライン世界のコンテンツを補充するためのコストが、その有用なプレイ期間を上回ると、コンテンツ制作は需要の制約要因となります。2026年、MMOのベテランであるラフ・コスター氏は、数百万米ドルの費用と9か月の制作期間を要する静的ゾーンを例に挙げて説明しました。彼の例では、プレイヤーはそのコンテンツを3ヶ月で消費し尽くすことになり、これは制作に要した9ヶ月の3分の1に相当します。したがって、コンテンツ量の多いMMORPGを検討しているスタジオにとって、商業的なハードルは、単に初期の世界を完成させることではなく、繰り返しの追加コンテンツへの資金調達にあります。9ヶ月の制作期間に対して、3ヶ月のプレイ期間で数百万米ドルを回収しなければならないため、消費される各月にかかるコストは3倍に集中することになります。
セグメント分析
モバイルは最大のセグメントであり、2026年の市場収益に占めるシェアは43.54%でした。また、2027年から2032年にかけての予測CAGRが10.86%と、最も急成長しているセグメントでもあります。Gravity社は2026年7月16日、韓国でモバイルとPCの両方に対応したMMORPG『ラグナロクM:クラシック』をリリースしました。このリリースにより、プレイヤーはPC版に加え、モバイル版からもこのシリーズにアクセスできるようになりました。そのため、この世界への入り口はデスクトップ版のみではなく、モバイル版もシリーズの初期リーチに含まれることになります。
モバイル市場の成長予測は、直近の支出が縮小していた時期を経てのものです。NaavikによるSensor Towerデータの分析によると、2026年1月から9月にかけて、ダイレクト・トゥ・コンシューマー(DTC)収益、中国のAndroid、広告を除いた世界全体のモバイルMMORPG収益は、前年同期比で27%減少しました。したがって、確立されたフランチャイズが参入の入り口を提供している場合でも、アクセス数を支出に転換することが、モバイル版リリースにおける商業的な課題となります。『Palia』のゲーム機版は2025年5月13日にPlayStation 5およびXbox Series X|Sでリリースされ、PC、Nintendo Switch、PlayStation 5、Xbox Series X|Sをクロスプレイおよびクロスプログレッションで接続しました。したがって、ゲーム機セグメントは、対応デバイス間で進行状況を維持しつつ、共有世界へのさらなる入り口を提供しています。
2026年、MMORPG市場規模のうち、フリー・トゥ・プレイ(F2P)ゲームが57.25%のシェアを占めました。Kakao Gamesは、『Odin:Valhalla Rising』が韓国および海外でのリリース後、2025年5月29日時点で累計ダウンロード数が2,000万回を超えたと報告しました。最大のセグメントにおいて、このタイトルレベルのリーチは、パブリッシャーが無料参入を継続的な参加へと転換するまでに、どれだけの初期接触が蓄積されるかを示しています。無料アクセスにより、希少な商業的リソースの重点が「初回ダウンロード」から「継続的なゲーム関係」へと移行します。なぜなら、ダウンロードだけでは課金としてカウントされないからです。
ハイブリッドおよびシーズンパスセグメントは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR11%が見込まれています。ZeniMax Online Studios LLCは、2026年7月8日に『The Elder Scrolls Online』のシーズン1をリリースし、無料版とオプションの有料プレミアム版「Tamriel Tome」を提供しました。このシーズンは、PC/Mac、Xbox、PlayStation向けに2026年10月21日まで実施される予定でした。無料オプションとプレミアムオプションにより、運営会社は共通のシーズンコンテンツサイクル内で追加購入の機会を提供することが可能となります。これにより、パスには明確な商業的期間が設定され、支払いの任意性を維持しつつ、プレミアムオファーのタイミングそのものが価値の一部となります。
地域別分析
2026年のMMORPGゲーム市場規模において、北米は39.09%のシェアを占め、最大の地域となりました。米国の消費者は2025年にビデオゲームコンテンツに524億米ドルを費やし、周辺の有料コンテンツ経済を大幅に確立しました。Netmarbleは、2025年10月22日にリリースしたモバイルおよびPC対応のダークファンタジーMMORPG『RAVEN2』において、北米市場をリリース対象地域に含めました。こうした支出基盤がすでに確立されている中、『RAVEN2』のようなタイトルは、個々の永続ワールドにおけるリソース配分を巡って競合し、地域のプレイヤーにさらなるダークファンタジーの選択肢を提供しています。
アジア太平洋地域は最も急成長している地域であり、2027年から2032年にかけてCAGR10.6%が見込まれています。GRAVITY Interactive, Inc.は、2025年2月14日に東南アジアでモバイルMMORPG『ラグナロクM:クラシック』をリリースしました。同作は『ラグナロクM:エターナル・ラブ』のリニューアル版であり、この展開は、地域のユーザー向けに既存のフランチャイズを刷新した好例と言えます。このアプローチにより、パブリッシャーは、馴染みのない知的財産にのみ依存するのではなく、刷新されたサービス提案を通じて需要を創出することが可能になります。今回のリリースはモバイルサービスであったため、東南アジアにおけるそのリーチはスマートフォンの普及状況に依存しており、これによりリニューアルされたフランチャイズは、同地域のモバイルユーザー層と結びついています。
南米では、Gravity社が2025年5月28日、基本プレイ無料の『ラグナロクオンラインアメリカ・ラティーナ』をリリースし、ポルトガル語、スペイン語、英語でラテンアメリカ約20カ国に直接サービスを提供するとともに、ブラジルでの事前登録も受け付けました。また、同社の完全子会社である香港のGRAVITY Game Vision, Ltd.は、2026年7月23日、チリ、コロンビア、ペルーでモバイルおよびPC向けMMORPG『ラグナロク・オリジン・クラシック』をリリースしました。欧州では、『ラグナロクX:ネクストジェネレーション』が2025年5月8日にポルトガル、スペイン、アイルランドでサービスを開始し、その後2026年1月14日には、Gravityの完全子会社であるGravity Game Hubを通じてフランス、イタリア、ドイツでもサービスを開始しました。中東およびアフリカでは、同モバイル版およびPC版の展開が中東、エジプト、アルジェリアに拡大し、ゲーム全体ではアラビア語を含む10言語に対応しています。モバイル版はGoogle Play、Apple App Store、Huawei App Gallery、Xiaomi GetAppsを通じて配信され、PC版は公式サイトおよびSteamを通じてアクセス可能となっており、各ストアでの展開も運営上の重要な取り組みの一つとなっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 新興市場におけるスマートフォンおよびインターネットの急速な普及
- クラウドゲーミングおよび5Gにおける技術の進歩
- ゲーム内課金とマイクロトランザクションの成功
- クロスプラットフォームプレイとソーシャル連携
- ブロックチェーンを基盤としたプレイヤー所有の仮想経済
- 政府主導のeスポーツ振興プログラム
- 市場抑制要因
- 高い開発・保守コスト
- オンライン詐欺、アカウントの不正アクセス、ボット利用
- ルートボックスや収益化に対する規制当局の監視
- 常時稼働サーバーによるエネルギー消費への反発
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ゲームプラットフォーム別
- モバイル
- タブレット
- ゲーム機
- PC
- 収益モデル別
- フリー・トゥ・プレイ(F2P)
- サブスクリプションベース
- Buy-to-Play(B2P)
- ハイブリッドおよびシーズンパス
- ゲームタイプ別
- サンドボックス/ オープンワールド
- テーマパーク/ クエスト型
- PvP中心型
- PvE中心
- 年齢層別
- 18歳未満
- 18~34歳
- 35~49歳
- 50歳以上
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- メキシコ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Ubisoft Entertainment SA
- NCSOFT Corporation
- Tencent Holdings Ltd.
- NetEase Inc.
- Amazon Games LLC
- Nexon Co., Ltd.
- Jagex Ltd.
- Daybreak Game Company LLC
- Fenris Creations UK Ltd.
- Giant Network Group Co., Ltd.
- Gravity Co., Ltd.
- Square Enix Holdings Co., Ltd.
- Pearl Abyss Corp.
- Kakao Games Corp.
- ZeniMax Online Studios LLC
- Smilegate, Inc., Megaport Branch
- Gamigo AG
- Perfect World Co., Ltd.