


北米の衛星打ち上げロケット:市場シェア分析、産業動向、成長予測(2025~2030年)
North America Satellite Launch Vehicle - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 153 Pages
- 納期
- 2~3営業日
- 商品コード
- 1693952
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
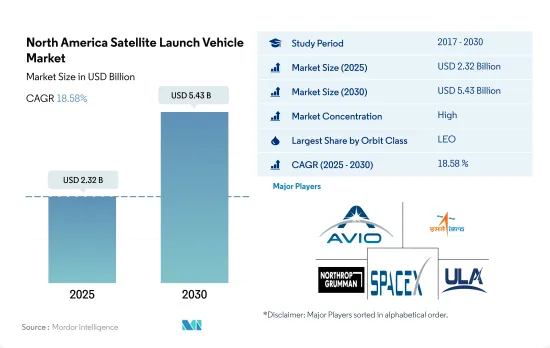
北米の衛星打上げロケット市場規模は2025年に23億2,000万米ドルと推定・予測され、2030年には54億3,000万米ドルに達し、予測期間(2025~2030年)のCAGRは18.58%で成長すると予測されています。
北米地域における軌道打上げシステムの需要増加が成長を補う
- 打ち上げ時、衛星や宇宙船は通常、地球を周回する多くの特別な軌道の1つに配置されます。衛星は、その設計や主要目的によって、さまざまな距離で地球を周回します。それぞれの距離には、カバー範囲の拡大やエネルギー効率の低下など、利点と課題があります。地球中周回軌道にある衛星には、特定の地域をモニタリングするために設計された航法衛星や特殊衛星が含まれます。NASAの地球観測システムチームを含むほとんどの科学衛星は、地球低軌道にあります。
- この領域で製造・打ち上げられる衛星は、それぞれ用途が異なります。例えば、2017~2022年にかけて、MEO軌道で打ち上げられた7機の衛星のうち、ほとんどがナビゲーション/全地球測位目的で製造されました。同様に、GEO軌道の32機の衛星のうち、ほとんどが通信と地球観測の目的で配備されました。打ち上げられた約3,000機のLEO衛星は、北米の組織が所有していました。
- 電子情報、地球科学/気象学、レーザー画像、電子情報、光学画像、気象学などのセグメントで衛星の利用が拡大していることから、北米の衛星打上げロケット市場の需要は拡大し、LEO衛星が大きなシェアを占めると予想されています。2023~2029年にかけて、同市場は213%の急増が見込まれます。
低コスト打上げシステムへの需要の高まりが市場を牽引
- 重い衛星を年に数回、高高度軌道に送ることができる低コストの打上げシステムに対する需要が、北米の政府や商業組織の間で高まっています。中型・大型ロケットによるライドヘイリングサービスを含む小型衛星の打上げ数の増加や小型打上げ能力の拡大により、打上げ価格は前年同期比で低下しています。
- 加えて、衛星製造産業は、軍事モニタリング、通信、ナビゲーションから地球観測に至るまで、様々な用途の衛星の需要に牽引されています。その結果、民間/政府、商業、軍事産業からの衛星需要が増加しています。過去の期間に、この地域では合計4,351機の衛星が打ち上げられました。2021~2022年に打ち上げられた衛星数の伸びは61%で、2021~2020年の伸びは40%でした。
- 宇宙機関や非公開会社はここ数年、衛星打ち上げシステムのコスト削減に努めてきました。多くの市場関係者は、一部または全部の構成段を回収する再使用可能な打上げシステムの開発に投資してきました。市場は、その膨大な製品提供により、少数の参入企業によって支配されています。SpaceXやBlue Originなどの非公開会社が宇宙技術に投資し、産業のイノベーションを推進しています。NASAのような宇宙機関は、この地域での衛星の製造と打ち上げのためにSpaceXのような民間企業と提携しています。同市場は予測期間中に219%急増する見込みで、国別では米国が最大の市場になると予想されています。
北米の衛星打上げロケット市場動向
北米ロケット市場における需要の拡大と競合
- 北米におけるロケットの需要は、主に政府機関、商業衛星事業者、様々なミッションを実施するために宇宙へのアクセスを必要とする科学研究者の要求によってもたらされています。商業的な宇宙探査や観光への関心が高まっており、ロケットプロバイダにとって新たな市場が形成されています。さらに、宇宙探査の非公開化が進む中、再利用可能なロケットや3Dプリンティングなど、企業が宇宙で新技術を開発・展開できるような、費用対効果が高く信頼性の高い打上げサービスへの需要が高まっています。北米にはロケットを所有し、運用している企業がいくつかあります。
- その中でも、打ち上げロケットを所有する大手のスペースXは、先進的なロケットや宇宙船の設計、製造、打ち上げを行う非公開の航空宇宙会社です。同社は現在、北米における打上げサービスのリーディングプロバイダであり、民間と政府顧客のために数多くのミッションを成功させてきました。同社のロケットには、ファルコン9、ファルコンヘビー、スターシップなどがあります。これに続くのがユナイテッド・ローンチ・アライアンスで、政府・民間顧客向けに信頼性が高く、費用対効果の高い宇宙へのアクセスを開発しています。ユナイテッド・ローンチ・アライアンスはアトラスVとデルタIVロケットを運用しています。ブルーオリジンもまた、ニュー・シェパード準軌道ロケットやニュー・グレン軌道ロケットなど、様々な打ち上げロケットを開発しています。ノースロップ・グラマンは世界の航空宇宙・防衛技術企業で、国際宇宙ステーションへの補給ミッションに使用されるアンタレスロケットを運用しています。ロケットラボは小型衛星の打ち上げを専門としています。小型ペイロードの宇宙への頻繁かつ手頃なアクセスを提供するために設計されたエレクトロンロケットを運用しています。
北米の衛星打上げロケット市場における投資機会
- 調査と投資の助成は、北米の衛星打上げロケット市場の革新と成長の主要な推進力となっています。これは、衛星打上げコストを大幅に削減できる可能性のある再使用型ロケットなどの新技術開発に資金を提供するのに役立っています。研究助成金や投資助成金の面では、この地域の政府と民間部門は、宇宙産業における研究と技術革新のために専用の資金を提供しています。北米では、宇宙計画のための政府支出が2022年に約248億米ドルと過去最高を記録しました。例えば、2023年2月まで、NASAは研究助成金として3億3,300万米ドルを分配しました。2022年、米国政府は宇宙プログラムに約620億米ドルを支出し、宇宙産業で世界最高の支出国となりました。
- カナダ宇宙庁(CSA)の予算は控えめで、2022~23年の予算支出見込み額は3億2,900万米ドルでした。2022年4月、アストロサットが収集したデータを使用して星がどのように形成されるかを理解するプロジェクトを支援するため、カナダの大学に総額1億3,283万米ドルの3つの助成金が授与されました。ロケット開発に割り当てられた資金に関しては、2023年度大統領予算要求概要(2022年度~2027年度)において、NASAは138億米ドルを受け取る見込みでした。また、同期間中にSLSプログラムの統合とサポートに5億米ドルを受領する予定でした。これらの投資は、NASAが深宇宙へクルーと大量の貨物を輸送するための大型ロケットの開発を継続するために行われるものです。スペース・ローンチシステム(SLS)プログラムは、人類をかつてないほど遠くまで宇宙へ運ぶ準備を進めています。
北米の衛星打ち上げロケット産業概要
北米の衛星打ち上げロケット市場はかなり統合されており、上位5社で97.58%を占めています。この市場の主要企業は、Avio、Indian Space Research Organisation(ISRO)、Northrop Grumman Corporation、Space Exploration Technologies Corp.、United Launch Alliance, LLC.です。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主要調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 衛星の小型化
- ロケットの所有者
- 宇宙開発への支出
- 規制の枠組み
- カナダ
- 米国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- 軌道クラス
- GEO
- LEO
- MEO
- ロケット
- 大型
- 小型
- 中型
- 打上げ国
- 米国
第6章 競合情勢
- 主要な戦略動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Ariane Group
- Avio
- Indian Space Research Organisation(ISRO)
- Mitsubishi Heavy Industries
- Northrop Grumman Corporation
- Rocket Lab USA, Inc.
- Space Exploration Technologies Corp.
- The Boeing Company
- United Launch Alliance, LLC.
第7章 CEOへの主要戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 市場力学(DROs)
- 情報源と参考文献
- 図表一覧
- 主要な洞察
- データパック
- 用語集



