


中国の飼料用ミネラル:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
China Feed Minerals - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 176 Pages
- 納期
- 2~3営業日
- 商品コード
- 1693738
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
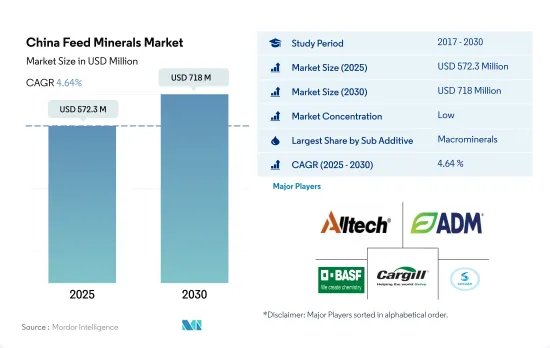
中国の飼料用ミネラル市場規模は2025年に5億7,230万米ドルと推定され、2030年には7億1,800万米ドルに達し、予測期間(2025~2030年)のCAGRは4.64%で成長すると予測されています。
- 中国の飼料用ミネラル市場は大幅な金額増加を示し、2022年には5億160万米ドルに達し、2017~2022年の間に33.6%の成長率を示しました。しかし、市場は2020年に急減したが、これは主にCOVID-19パンデミックの悪影響によるもので、飼料生産が減少し、飼料ミネラルの消費が減少しました。
- マクロミネラルは中国で最も広く使用されている飼料用ミネラルで、2022年には4億4,190万米ドルとなり、市場の大きなシェアを占めています。マクロミネラルの最大の消費者は家禽で、市場の49%を占めています。カルシウム、リン、マグネシウムが最も需要の高いマクロミネラルで、カルシウムは家禽類の卵殻形成に不可欠なミネラルです。マクロミネラルセグメントは最も急成長するセグメントであり、予測期間中に4.7%の成長率を記録すると予想されます。
- 5,970万米ドルの微量ミネラルも中国の動物飼料産業で広く使用されており、家禽類が49.4%、反芻動物が35.3%を占めています。亜鉛、銅、マンガン、鉄、セレンは、家禽類に最もよく補充される微量ミネラルです。
- 健康志向の消費者により、高品質の肉や乳製品への需要が高まっていることが、中国の飼料用ミネラル産業の大きな原動力となっています。アジア太平洋では、中国が最大の市場シェアを占めており、2022年には45.2%を占めます。国内消費向けの食肉・畜産物の需要が増加し続け、飼料添加物の消費が健康上の特典と関連付けられるようになっていることから、中国の飼料用ミネラル市場は予測期間中にCAGR 4.6%を記録すると予想されます。
中国の飼料用ミネラル市場の動向
家禽製品の一人当たり消費量の増加と、豚に影響を与えたアフリカ豚熱(ASF)が家禽需要と家禽生産の増加に貢献
- 中国の家禽産業は世界市場で支配的な地位を占めており、主要な家禽生産者は北京、天津、上海、山東、広東に位置しています。同産業の成長の主要因は、人口の増加と都市化、所得水準の向上、豚肉供給の減少につながったアフリカ豚熱の発生による鶏肉への消費者の嗜好の変化です。2017~2022年にかけて、中国の1人当たりの鶏肉消費量は2.06kg増加し、鶏肉製品の需要をさらに押し上げました。
- 同国の養鶏産業は鶏、アヒル、ウズラを生産しており、鶏は主要な家禽鳥で、2022年には4億9,590万頭、世界の鶏卵生産量の40%を占めます。層飼養の採用が増加しており、国内最大の層飼養センターでは年間9億羽以上の採卵鶏と6,000万羽以上のヒナが孵化しています。中国における鶏肉消費は、有利な価格、高タンパク食への意識の高まり、消費者の嗜好の変化により増加しました。その結果、鶏肉需要を満たすためにブロイラーの飼育率が高まっています。生産性を向上させ、鶏肉製品の需要増に対応するため、2021年には、Shengze 901、Guangming No.2、Wode 188の3種類の国産ブロイラー遺伝品種が発表されました。
- 市場での継続的な投資、商業化、新品種・改良品種のリリースは、家禽の生産量の増加、一人当たり消費量の増加、家禽肉の健康上の利点と栄養価の認識と相まって、予測期間中の中国の家禽産業の成長を促進すると予想されます。
水産物の需要増加と生産者の従来型飼料から配合飼料への移行により、養殖種用の飼料生産が増加しています。
- 中国の養殖用飼料生産量は2022年に54.1%の大幅増を記録し、2017年と比較して2,280万トンに達しました。しかし、COVID-19の発生とそれに伴う飼料産業の閉鎖により、2020年には前年比21.3%減となりました。中国における養殖生産の急速な拡大は、同国における水産物需要の増大と飼料生産ユニットの拡大によってもたらされます。例えば、Grobest Chinaは広東省雷州市に新しい養殖飼料工場を設立し、投資額は3,770万米ドル、年間生産能力は25万トンです。
- 中国では魚が主要な養殖種です。魚の養殖量は2018年の3,740万トンから2022年には3,750万トンに増加するため、飼料生産量は需要増により2022年には前年比3.2%増加します。生産者は、栄養管理と優良養殖プラクティスに関する意識の高まりにより、従来の飼料から配合飼料に移行しています。
- 2022年には、エビの生産量は60万トンとなり、同国の水産飼料市場シェアの2.9%を占めました。中国におけるエビ飼料の需要を牽引しているのは、中国の消費者が栄養転換期を迎えていることによるエビ需要の増加です。エビは抗酸化物質とアスタキサンチンの良い供給源であり、神経系と筋骨格系を強化します。水産養殖セクタの急速な拡大と、水産養殖生産における栄養管理に対する意識の高まりが、予測期間中の市場の成長を後押しすると予想されます。
中国の飼料用ミネラル産業概要
中国の飼料用ミネラル市場は細分化されており、上位5社で33.51%を占めています。この市場の主要企業は、Alltech、Inc.、Archer Daniel Midland Co.、BASF SE、Cargill Inc.、Solvay S.A.などです。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 エグゼクティブサマリーと主要調査結果
第2章 レポートのオファー
第3章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
- 調査手法
第4章 主要産業動向
- 動物頭数
- 家禽
- 反芻動物
- 豚
- 飼料生産
- 水産養殖
- 家禽
- 反芻動物
- 養豚
- 規制の枠組み
- 中国
- バリューチェーンと流通チャネル分析
第5章 市場セグメンテーション
- サブ添加物
- マクロミネラル
- 微量ミネラル
- 動物
- 水産養殖
- サブ動物別
- 魚類
- エビ
- その他の養殖種
- 家禽類
- 小動物別
- ブロイラー
- レイヤー
- その他の鳥類
- 反芻動物
- 小動物別
- 肉牛
- 乳牛
- その他の反芻動物
- 豚
- その他の動物
- 水産養殖
第6章 競争情勢
- 主要な戦略的動き
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Adisseo
- Alltech, Inc.
- Archer Daniel Midland Co.
- BASF SE
- Cargill Inc.
- Impextraco NV
- Kemin Industries
- Phibro Animal Health Corporation
- SHV(Nutreco NV)
- Solvay S.A.
第7章 CEOへの主要戦略的質問
第8章 付録
- 世界概要
- 概要
- ファイブフォース分析フレームワーク
- 世界のバリューチェーン分析
- 世界市場規模とDRO
- 情報源と参考文献
- 図表リスト
- 主要な洞察
- データパック
- 用語集
中国の飼料用ミネラル:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 176 Pages
- 納期
- 2~3営業日


