


慢性静脈閉塞症治療:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
Chronic Venous Occlusions Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1690953
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
慢性静脈閉塞症治療の市場規模は2025年に84億3,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは6.38%で、2030年には114億8,000万米ドルに達すると予測されます。
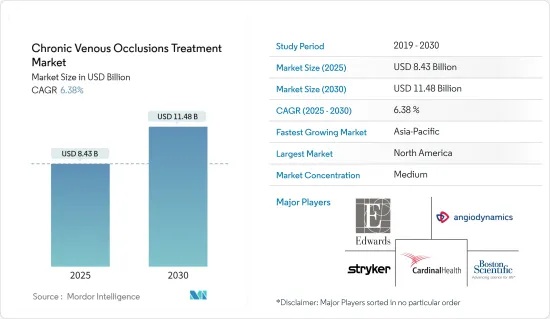
慢性静脈閉塞症治療は、慢性静脈疾患の治療に用いられます。静脈閉塞とは、静脈が血栓、筋肉、動脈、他の静脈などの近くの構造物によって閉塞、狭窄、圧迫されることです。その結果、血液が溜まって逆流し、その部位に痛みや腫れが生じます。
静脈閉塞性疾患の世界の有病率の高さが市場の成長を後押ししています。例えば、2024年5月にInternational Wound Journalに掲載された研究によると、慢性静脈疾患の平均有病率は58.4%、静脈瘤の有病率は22.1%でした。このような世界レベルでの高い有病率は、市場の成長を後押ししています。
主要な市場プレーヤーは、特に血管疾患治療用の低侵襲デバイスの製品ポートフォリオを強化するために、買収などの戦略的な動きをますます強めています。
例えば、2024年5月、シーメンス・ヘルティニアーズ社は子会社のバリアン社を通じてイノバ・バスキュラー社の買収を決定しました。医療機器業界で著名なInnova Vascular社は、血管疾患治療に特化した最先端の低侵襲機器を専門としています。主力製品であるラグナ血栓除去システムは、その卓越した柔軟性、追跡可能性、多様なサイズで高く評価されています。
これらの特性により、ヘルスケアプロバイダーは、患者のプロファイルや血栓のバリエーションにかかわらず、静脈血栓塞栓症に効果的に対処することができます。この買収により、シーメンス・ヘルティニアーズは血栓治療に対する製品ラインアップを大幅に強化し、予測期間中に同市場が大きく成長する舞台を整えました。
さらに、製薬会社は静脈不全の治療に関する認識を高めるためのイニシアチブを率先して推進するようになっており、予測期間中の市場成長を後押ししています。例えば、2023年7月、LES LABORATOIRES SERVIER社は静脈疾患啓発に特化した包括的キャンペーンを展開しました。ヘルスケア専門家や患者と密接に協力することで、同社は静脈不全の理解を深め、症状管理を強化することを目指しています。製薬企業によるこのような協調的な取り組みは、今後数年間の市場成長を牽引するものと思われます。
このように、静脈疾患の有病率の高さ、静脈疾患に対する意識の高まり、新製品の発売といった上述の要因のおかげで、市場の成長はその大半を牽引しています。しかし、治療に伴うコストやリスクは市場の成長を妨げる可能性があります。
慢性静脈閉塞症治療市場の動向
深部静脈不全セグメントが予測期間中の市場成長を牽引すると予測
慢性静脈閉塞症治療薬は、主に抗生物質と抗凝固薬で構成されています。これらの薬剤は、血管内の血栓を予防または治療することを目的としています。このような血栓は、脳卒中、心臓発作、深部静脈血栓症、肺塞栓症などの深刻なリスクをもたらします。抗凝固薬は血栓の形成を予防し、血栓溶解薬は既存の血栓を溶解します。
深部静脈血栓症の管理に有効な抗凝固薬には、エノキサパリン、ダルテパリン、ティンザパリンなどの低分子量ヘパリン(LMWH)から、未分画ヘパリン(UFH)、第Xa因子阻害薬、直接トロンビン阻害薬、ワルファリンなどのビタミンK拮抗薬まで、さまざまなものがあります。
慢性静脈閉塞症に合わせた新規経口抗凝固薬の採用が増加していることが、このセグメントの成長を後押ししています。
バイオシミラーの登場は市場競争を激化させ、慢性静脈閉塞症治療薬のコストを引き下げる方向にあります。このコスト削減は患者の利便性を高め、このセグメントの成長に直接影響を与えます。2023年9月、フレゼニウス・カビ・カナダはエノキサパリンのバイオシミラーであるELONOXの公的償還承認をカナダの全州で取得しました。ELONOX。カナダ保健省は、ELONOX(エノキサパリンナトリウム)を深部静脈血栓症を含む血栓塞栓症予防薬として特に承認しました。保健当局によるこのような償還は、アクセシビリティと適応性の向上に寄与し、セグメントの成長をさらに促進します。
深部静脈血栓症を対象とした臨床研究への注目の高まりは、セグメント成長の重要なドライバーになると予想されます。Bayer社は2024年2月、革新的な抗a2抗プラスミン(抗a2ap)抗体であるBAY3018250のDVT患者を対象とした第II相臨床試験を開始しました。本試験の結果は、本抗体が重篤な疾患に対する重要な治療手段となる可能性を示すものと期待されます。バイエルはこの結果を受け、DVT患者を対象としたこの抗体の臨床試験を次の段階に進めたいと考えています。このような取り組みは患者にとって有望であり、このセグメントの成長を後押しするものです。
したがって、バイオシミラーの台頭、DVTの臨床試験の増加、Bayerの新薬臨床試験のような大手企業による戦略的な動きなどの要因が重なり、今後数年間は同セグメントの大幅な成長が見込まれます。
予測期間中は北米が市場を独占
北米が慢性静脈閉塞症治療市場を独占する見通しです。同市場は、先進的なヘルスケアインフラ、高い静脈疾患有病率、医療機器や医薬品に対する強固な規制承認によって支えられています。
同地域の市場は、静脈疾患の高い有病率に牽引されて成長を遂げています。例えば、2023年4月、米国国立衛生研究所(NIH)は、2,500万人以上の米国人が静脈瘤に苦しんでおり、そのうち600万人が重度の静脈疾患に直面していると報告しました。これは、慢性静脈疾患が重大な健康問題であることを浮き彫りにしています。このような疾患による負担の増大が慢性静脈閉塞症治療の普及を促し、市場の成長に拍車をかけています。
さらに、2023年10月にKoninklijke Philips N.V.が非悪性の腸大腿部閉塞性疾患を対象にデュオ静脈ステントシステムを評価したVIVID試験など、進行中の臨床試験が市場をさらに押し上げることになります。Duo HybridステントとDuo ExtendステントからなるDuoシステムは、腸大腿静脈セグメントの多様な解剖学的・機械的ニーズに対応します。機器の有効性と安全性を確保するためのこれらの試験は、市場の今後の成長にとって極めて重要です。
また、深部静脈血栓症治療用に設計されたPharmascience Canada社のPms-rivaroxabanのようなジェネリック医薬品の変種が2023年11月に導入されることで、市場のアクセシビリティと適応性が高まる。このような新薬の上市は、今後数年間の市場成長の原動力となると思われます。
心血管疾患や静脈疾患の有病率が上昇していることに加え、進行中の臨床試験や製品の上市が勢いを増していることから、慢性静脈閉塞症治療市場は予測期間中に大きく成長するものと思われます。
慢性静脈閉塞症治療産業の概要
慢性静脈閉塞症治療市場は半固定的であり、複数のプレーヤーが存在します。市場開拓企業は、合併、買収、提携、共同開発など多様な戦略を駆使して新薬や新デバイスを開発しています。主な参入企業には、Cardinal Health、Stryker、Cook Medical、Boston Scientific Corporation、Edward Lifesciences、AngioDynamicsなどがあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 高度な治療法とデバイスの利用可能性の増加
- 静脈閉塞性疾患の有病率の増加
- 市場抑制要因
- 治療に伴うリスクや合併症と結びついたコスト意識
- ポーターのファイブフォース分析
- 新規参入業者の脅威
- 買い手/消費者の交渉力
- 供給企業の交渉力
- 代替品の脅威
- 競争企業間の敵対関係の強さ
第5章 市場セグメンテーション
- 治療タイプ別
- 慢性深部静脈血栓症
- 下肢静脈瘤
- 深部静脈不全
- その他の治療タイプ
- 製品タイプ別
- デバイス
- 治療薬
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋地域
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東とアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
第6章 競合情勢
- 企業プロファイル
- Cardinal Health
- Stryker
- Cook Medical
- Boston Scientific Corporation
- Edward Lifesciences
- AngioDynamics
- SIGVARIS GROUP
- Johnson & Johnson Inc.(Janssen Global Services LLC)
- Penumbra Inc.
- Becton, Dickinson and Company
第7章 市場機会と今後の動向



