


世界のインターフェースIC-市場シェア分析、産業動向と統計、成長予測(2025年~2030年)
Global Interface IC - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 122 Pages
- 納期
- 2~3営業日
- 商品コード
- 1644616
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
世界のインターフェースIC市場規模は、2025年に32億1,000万米ドルと推定され、予測期間(2025~2030年)のCAGRは4.92%で、2030年には40億8,000万米ドルに達すると予測されています。
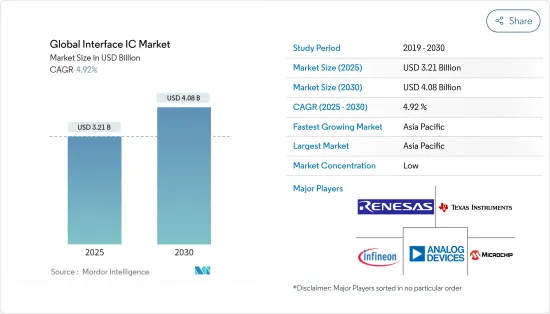
インターフェースICは、電子インターフェース回路全体の機能を1チップに集約することで、デバイス間のコスト効率と信頼性の高い情報共有を実現します。多様な電子システム間の通信を管理・制御する機能を持つインターフェースICは、バイオメトリクス、電気自動車、通信に不可欠であり、電子回路基板におけるインターフェースICの需要に拍車をかけています。
主要ハイライト
- 集積回路(IC)インターフェースは、デバイス間の情報伝達を制御・促進する半導体チップです。電源電圧、データレート、動作電流、電力損失、温度ジャンクションなどの性能パラメータはすべて、ICインターフェースにとって重要な考慮事項です。これらのインターフェース集積回路(IC)は、異なる電子システム間の信号通信を管理する上で重要な役割を果たします。
- インターフェースICは、多様な電子部品やシステム間のシームレスな通信と効率的な連携を促進します。電子機器内のデータ、制御信号、電力のスムーズなやり取りを可能にすることで、これらのICは最適なパフォーマンスを保証します。USB、HDMI、イーサネット、SPI、I2C、CANなど、幅広い通信プロトコルや規格をサポートするよう特別に設計されています。
- インターフェースICに対する需要の増加は、主にコネクテッドデバイスの急増によってもたらされています。IoTエコシステムの急速な拡大に伴い、より多くのデバイスがシームレスな通信とデータ転送を必要とするようになり、インターフェースICはさまざまなコンポーネントやシステム間のデータ交換を容易にするために不可欠なものとなっています。その結果、民生用電子機器から産業用オートメーションまで幅広いセグメントでコネクテッドデバイスが増加し、これらの重要なチップに対する需要が高まっています。Ericssonによると、世界中のコネクテッドデバイスの総数は、2029年までに457億2,000万台に達すると予想されています。
- コンシューマー・エレクトロニクス市場は、革新的な製品と機能で進歩しています。スマートフォン、タブレット、ウェアラブル、スマートホームデバイスには、複数のセンサ、カメラ、接続オプションが搭載されるようになっており、これらのコンポーネントのシームレスな統合を可能にし、先進的機能を提供し、ユーザー体験を向上させるインターフェースICが必要とされています。
- 電子機器の複雑化に伴い、先進的システムオン・チップ(SoC)設計が行われるようになり、インターフェースICの統合には大きな課題があります。SoC内の性能、消費電力、スペース制約のバランスをとるには、インターフェースICの選択と配置を慎重に検討する必要があり、設計サイクルを複雑にし、開発コストを引き上げています。
インターフェースIC市場動向
エンドユーザーとして急成長する自動車産業
- 自動車セグメントの電気自動車やハイブリッド車市場は、著しい成長を遂げています。自動車技術と製造の進歩により、小型で電力効率の高いデバイスの需要も高まっています。
- ADAS(先進運転支援システム)の利用が増加し、ADASを義務付ける政府規制が世界中で実施されていることも、このセグメントの可能性を広げています。車載インフォテインメントの採用が増加していることも、成長機会をもたらすと考えられます。車載デジタル用途の継続的な進歩により、インターフェースICや技術の継続的な開発が必要となります。
- 自動車産業は、インターフェースICの重要なエンドユーザーのひとつです。自動車技術と製造の進歩により、コンパクトでエネルギー効率の高い電子機器へのニーズが高まっています。5Gネットワークの急速な拡大や、インテリジェントな輸送のための運転支援や車両間通信などのモノのインターネット(IoT)用途の人気の高まりは、インターフェースICの需要を増加させると予想されます。
- Synaptics Incorporatedは2023年1月、SmartBridge SB7900ローカルディミングICを発表し、コストと消費電力を抑えながら、より大型で高コントラスト、高解像度の車載LCDを可能にしました。SB7900 SmartBridgeは、最大30インチ、最大解像度6Kのディスプレイ向けに、画質の向上、システムの柔軟性の向上、デバイスの設置面積の削減、電力使用量の削減、複雑さの軽減を実現します。これは、複数のタッチとディスプレイドライバ統合(TDDI)コントローラを駆動する機能と、バックライト・アレイのローカル調光技術を統合することで実現されます。
- 地域全体で乗用車の生産台数が増加するにつれて、ADAS(先進運転支援システム)の採用が大幅に増加しています。この動向は、インターフェース集積回路(IC)の需要を促進すると予想されます。これらの部品は、さまざまなセンサ、プロセッサ、アクチュエータ間のシームレスな通信とデータ転送を保証するからです。
- これらのICは、カメラ、レーダー、LiDARセンサからの高速データを処理し、正確でタイムリーな情報処理を保証します。国際自動車工業会(OICA)によると、乗用車の生産台数は中国が261万2,376台で最大、次いで日本が77万6,543台となっています。
大きな成長を記録するアジア太平洋
- アジア太平洋には、TSMCやSamsung Electronicsのような産業リーダーを中心に、相当数の世界半導体製造施設があります。台湾、韓国、日本、中国を含むこの地域の主要国は、かなりの市場シェアを占めています。
- この地域は、半導体製造活動の量が多いため、市場のかなりの部分を占めると予想されています。WSTSによると、半導体売上高は、集積回路需要の高まりを背景に、2024年には前年比17.5%増、2025年には同12.3%増と顕著な伸びが予測されています。
- インド、中国、日本など、さまざまな国で民生用電子機器産業への投資が拡大していることが、インターフェース集積回路の需要拡大を大きく後押ししています。例えば、インドの民生用電子機器産業では大きな需要が見込まれています。「Make in India」や「Digital India」といったイニシアチブは、コンシューマーエレクトロニクス産業の拡大を促進しました。これらの戦略は、国内製造とデジタルインフラを強化することで、輸入への依存を減らし、インド国民にとって電子機器へのアクセスや購入しやすさを向上させることを目的としています。こうした取り組みが市場機会を押し上げると期待されています。
- IBEFの報告によると、インドは著名な製造拠点としての地位を確立しており、国内の電子機器生産額は2014-15年の290億米ドルから2022~23年には1,010億米ドルに増加します。最近、電子情報技術省はインドの電子機器製造に関するビジョン文書の第2巻を発表し、電子機器製造部門は2020~2021年の750億米ドルから2025~26年には3,000億米ドルに拡大すると予測しています。このような実質的な要因が市場の成長を促進すると予想されています。
- IBEFによると、インドのエレクトロニクス製造部門の成長を促進すると予想される主要製品には、携帯電話、ノートパソコンやタブレット端末などのITハードウェア、テレビやオーディオ機器などの民生用電子機器製品、産業用エレクトロニクス、ウェアラブルやウェアラブルなどがあります。
- Quess Corp.の調査報告によると、インドのエレクトロニクス産業では、2024年3月の全体的な雇用者数が前年同期比で154%増と顕著な伸びを示しました。Limitedの調査報告書によると、2024年3月の雇用者数は前年同期比で154%増加しました。同地域におけるこうした顕著な進歩は、エレクトロニクス産業全体のインターフェースIC需要を高めると予測されています。
- また、この地域のスマートフォンセグメントでの著しい開発も市場開拓の原動力になると予想されます。IBEFによると、インドは中国に次ぐ第2位の携帯電話製造国に浮上しました。過去10年間で、インドの携帯電話生産は20倍に増加し、493億米ドル(4兆1,000億インドルピー)に達しました。この目覚ましい成長は、主にPLI(Production Linked Incentive:生産連動奨励金)制度などの政府の取り組みによるものです。その結果、インドは国内の携帯電話需要の97%を賄えるようになり、巨大な市場機会を生み出すことになりました。
インターフェースIC産業概要
インターフェースIC市場は、世界参入企業と中小企業の両方が存在するため、非常にセグメント化されています。同市場の主要企業には、Infineon Technologies AG、Renesas Electronics Corporation、Texas Instruments Incorporated、Analog Devices Inc.、Microchip Technology Inc.などがあります。市場参入企業は、製品ラインナップを強化し、サステイナブル競争優位性を獲得するために、提携や買収などの戦略を採用しています。
- 2024年7月-半導体の世界的参入企業であるAnalog Devices Inc.は、バイオプラットフォーム・イノベーションのパイオニアであるFlagship Pioneeringと提携し、完全にデジタル化された生物学的領域の進化を加速します。アナログとデジタル半導体エンジニアリングにおけるADIの卓越した技術と、Flagship Pioneeringの応用生物学の専門知識を融合させることで、このコラボレーションは、生物学的洞察の深化、測定の精緻化、診断の強化、革新的な介入の導入を目指します。
- 2024年4月-Microchip TechnologyはNeuronix AI Labsを買収し、フィールドプログラマブルゲートアレイ(FPGA)での電力効率に優れたAI主導のエッジソリューションを強化しました。Neuronix AI Labsはニューラルネットワークのスパース最適化を専門としており、画像分類、物体検出、セマンティックセグメンテーションなどのタスクにおいて、高い精度を確保しながら消費電力、サイズ、計算量の削減を可能にします。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係
- COVID-19とマクロ経済動向の市場への影響分析
第5章 市場力学
- 市場促進要因
- コネクテッドデバイスと通信技術の利用増加
- スマートフォン、タブレット、ウェアラブルなどのコンシューマーエレクトロニクスに対する需要の増加が市場の需要を牽引
- 市場抑制要因
- 設計の複雑さと製造プロセスにおける統合の課題
第6章 市場セグメンテーション
- 製品タイプ別
- CANインターフェースIC
- USBインターフェースIC
- ディスプレイインターフェースIC
- その他
- エンドユーザー産業別
- 民生用電子機器
- 電気通信
- 産業用
- 自動車
- その他
- 地域別
- 北米
- 欧州
- アジア
- オーストラリア・ニュージーランド
- ラテンアメリカ
- 中東・アフリカ
第7章 競合情勢
- 企業プロファイル
- Infineon Technologies AG
- Renesas Electronics Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Microchip Technology Inc
- NXP Semiconductors Nv
- Broadcom Inc.
- SEIKO Epson Corporation
- Toshiba Corporation
- ON Semiconductor Corporation
第8章 投資分析
第9章 将来展望



