


北米の慣性システム:市場シェア分析、産業動向、統計、成長予測(2025年~2030年)
NA Inertial Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1640614
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
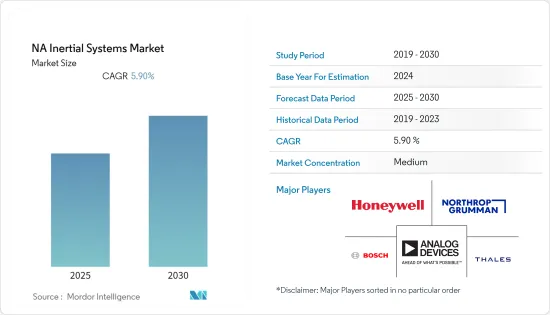
北米の慣性システム市場は予測期間中にCAGR 5.9%を記録する見込みです。
主なハイライト
- 慣性システム機器には、ジャイロスコープ、加速度計、慣性計測ユニット、慣性ナビゲーションシステム、多軸センサーなどが含まれます。本レポートでは、市場を用途分野別に分類し、各分野の各セグメントを詳細に分析しています。航空宇宙、陸上、海洋、海底の各アプリケーションについて、各セグメントの包括的な市場分析とともに解説しています。
- 米国は潜水艦と軍艦の数が最も多い国のひとつです。米国海軍には約68隻の潜水艦と490隻以上の艦船があります。また、米国には船舶を製造する大規模な造船所もあります。慣性システムは、これらの船舶や潜水艦にとって重要な役割を担っています。このように、防衛分野の潜水艦や軍艦、貿易増加のための船舶の生産が増加していることから、慣性センサー市場は今後数年間で成長すると推定されます。
- 世界のライフスタイルの変化により、より使いやすい機器へのニーズが高まっており、慣性センサを多用するモーション・センシング技術の使用が可能になった。これは市場を牽引する重要な要因であり、今後数年間の市場を定義する上で重要な役割を果たすと思われます。
- 北米の慣性航法市場は現在成熟しています。しかし、先端技術と低コストの微小電気機械システム(MEMS)の需要が市場の成長を後押ししています。光ファイバージャイロ(FOG)、リングレーザージャイロ(RLG)、MEMSは、航空、軍事、海洋アプリケーションの技術進歩のためにこの地域で採用されている主要技術です。
- パンデミック(世界的大流行)により、商業活動は一時的に停止しています。プロセスの混乱のため、システム部品が不足し、石油タンク検査、パイプライン検査、風車検査、フィールドマッピングなどの商業業務用の無人車両の需要が減少しています。世界中の重要な産業装置が封鎖中に停止し、慣性航法システム部品の開発と市場の成長に影響を与えました。
北米の慣性システム市場動向
精度要求の高まりが市場を牽引
- 高い精度と信頼性が航法システムの最大の特徴です。慣性航法システムは、移動物体の回転と加速度を決定するための外部補助に依存しないという点で、他の形式の航法システムよりも明確な利点があります。これらのシステムは、ジャイロスコープ、加速度計、磁力計を組み合わせて使用し、車両や移動体のベクトル変数を決定します。
- ナビゲーション・システムは、本来、課題環境における車両の統合ナビゲーション、制御、誘導に使用するのに適しています。GPSや他の種類のナビゲーション・システムとは異なり、慣性システムは困難な条件下でもその性能を維持することができます。慣性計測ユニット(IMU)は、航法システムのいくつかの測定基準を計算するのに適しています。これらのシステムは、放射線や妨害電波の影響を受けません。ストラップダウン慣性システムは、ジンバルシステムよりも慣性航法システムでより多く使用されています。また、MEMS技術を組み込んでいるため、費用対効果も高いです。
- AIや機械学習などの先進技術が広く採用されるようになるにつれ、センサー技術によって遠隔操作できる高度なロボットカーが一般的になりつつあります。無人水中ビークル、無人航空機、無人地上ビークルは、この新技術で更新されつつあります。今日の戦闘シナリオでは、戦術級装備の高度や方位といった正確な位置パラメーターが重要です。
- 慣性航法システムは現在、民間航空機、UAV、軍用および防衛ユニットで商業的に利用できます。慣性航法システムは、航法制御システムの不可欠な部分を形成しています。慣性航法システムは、システムの処理能力の漸進的進歩により、他の航法システムと相互作用することもできます。磁力計のようないくつかの形式の慣性システムは、他の慣性システムと連携して方位や磁場の存在を判断するために広く使用されています。
- IMUやAHRSのような多軸システムは、移動体の高度、位置、加速度、速度を決定するために使用されます。慣性システムは、加速度計、ジャイロスコープ、磁力計を組み合わせることで、航法システムに高い精度を提供するのに理想的です。
高度なIMUの入手可能性が市場成長を後押し
- 軍事作戦、特に無人航空機(UAV)におけるIMUの使用により、各企業はこの技術の高度なソリューションの開発に拍車をかけています。その結果、次世代IMUが広く市場に出回るようになった。例えば、EMCOREのシストロンドナーイナーシャルは、極端な気候でも機能するドローン用のソリッドステート微小電気機械システム(MEMS)IMUを製造しています。
- フランスに設立されたSBGシステムズは、無人機用のMEMS駆動慣性センサーを製造・販売しています。Ellipse 2 Microシリーズは、同社の最小・最軽量のIMUで、無人システムの正確な位置データを提供するために設計されています。慣性センサー技術におけるこのようなブレークスルーは、IMU市場の範囲を広げ、成長を加速させています。
- 以前は、自動車分野のIMUセンサーはナビゲーション・システムに限られていました。一方、車載用IMUセンサーは現在、他のさまざまな車載アプリケーションに使用されているため、高性能で小型の、より堅牢なセンサーが必要とされています。その結果、サプライヤーは変化し続ける業界の要求に応えようとしています。
- ADASやエアバッグのようなシステムの需要は、自動車用IMUセンサー市場の成長の主な要因です。ADASシステムは、運転事故を引き起こす可能性のあるヒューマンエラーを減らすために自動車に搭載されます。ADASは、疲労が事故の主な原因である長時間の乗車に特に有用です。
- 米国やカナダなどの新興国が最大のADAS市場になると予想されます。エアバッグは、事故の際に乗員を保護するために自動車に搭載されています。これらのエアバッグは、車載用IMUセンサーを含む様々なセンサーからデータを受信するエアバッグ・コントロール・ユニットによって制御されます。
北米慣性システム産業概要
北米の慣性システム市場は、様々な慣性システム・ソリューション・プロバイダーが存在するため、適度に断片化されています。しかしベンダーは一貫して製品開発に注力し、知名度と存在感を高めています。また、各社は戦略的提携や買収を行い、市場牽引力と市場シェア拡大を図っています。
- 2023年2月-SBG Systemsは、OEM形態の次世代GNSS支援慣性航法システム(INS)であるQuanta Plusを発表しました。このシステムは、タクティカルグレードのMEMS IMUと高性能GNSS受信機を組み合わせ、GNSSが利用できない環境でも正確な位置と姿勢のデータを提供します。UAVベースの測量システムでは、Quanta PlusはLiDARやその他のサードパーティ製センサーと簡単に統合できます。
- 2022年7月-Inertial Labsは、GNSSが有効な環境でも無効な環境でも、地上車両の運転手や乗組員に高精度の位置、ナビゲーション、時間、速度、方位情報を提供するために設計された戦術グレードのGNSS補助慣性航法システム(INS)であるCheetahNAVをリリースしました。このシステムには、戦術グレードのMEMSベースの慣性計測ユニット(IMU)と、マルチコンステレーションおよびマルチ周波数のGNSSレシーバーが組み込まれており、リアルタイムのムービングマップ技術によって継続的な状況認識情報を提供します。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場洞察
- 市場概要
- 産業バリューチェーン分析
- 業界の魅力度-ポーターのファイブフォース分析
- 供給企業の交渉力
- 消費者の交渉力
- 新規参入業者の脅威
- 競争企業間の敵対関係
- 代替品の脅威
第5章 市場力学
- 市場促進要因
- MEMS技術の出現
- 防衛・航空宇宙分野への成長の傾斜
- ナビゲーションシステムの技術進歩
- 市場抑制要因
- 運用の複雑さとメンテナンスコストの高さ
第6章 市場セグメンテーション
- 用途別
- 民間航空
- 防衛
- 民生用電子機器
- 自動車
- エネルギーとインフラ
- 医療
- その他の用途
- コンポーネント別
- 加速度計
- ジャイロスコープ
- IMU
- 磁力計
- 姿勢ヘディング・ナビゲーション・システム
- その他のコンポーネント
- 地域
- 米国
- カナダ
第7章 競合情勢
- 企業プロファイル
- Honeywell Aerospace Inc.
- Northrop Grumman Corporation
- Bosch Sensortec GmbH
- Analog Devices Inc.
- Thales Group
- Rockwell Collins Inc.
- Moog Inc.
- Fairchild Semiconductor(ON Semiconductors)
- VectorNav Technologies
- STMicroelectronics NV
- Safran Group(SAGEM)
- InvenSense Inc.
- Meggitt PLC
第8章 ベンダー市場シェア分析
- ベンダーのポジション分析(慣性システム)
- ベンダー市場シェア(ハイエンド慣性システム)
- ベンダー市場シェア(MEMS産業)
第9章 投資分析
第10章 市場の将来性



