


牛乳包装:市場シェア分析、産業動向と統計、成長予測(2025~2030年)
Milk Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 1640378
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
牛乳包装市場規模は2025年に500億9,000万米ドルと推定され、市場推定・予測期間中(2025~2030年)のCAGRは4.6%で、2030年には627億2,000万米ドルに達すると予測されます。
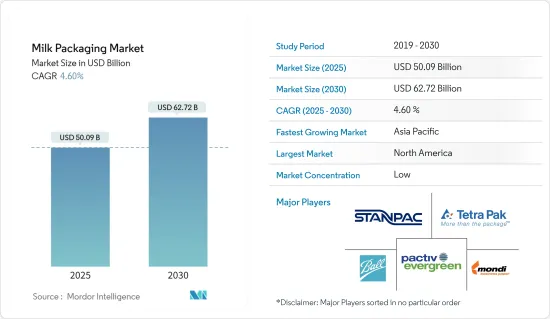
牛乳の包装は、光、空気、細菌を遮断することにより、汚染、腐敗、劣化から牛乳を保護し、保存期間を延ばすために不可欠です。適切な包装は、漏出や改ざんを防ぐことにより、牛乳が衛生的で安全に消費されることを保証します。環境への影響がますます重視される中、包装の技術革新は、廃棄物を減らすためにリサイクル可能な材料や生分解性材料を使用することに重点を置いています。
主要ハイライト
- 牛乳は世界で最も消費されている乳製品です。水分とミネラルを多く含むため、ベンダーは長期保存の課題に直面しています。この難しさが、牛乳がしばしば粉牛乳や加工品のような形で取引される主要理由です。現在、生乳の70%以上がHDPEボトルで包装されており、従来のガラス瓶包装の需要が減少しています。外出先での消費の増加、注ぎやすいという利便性、魅力的な包装の美観、大豆ベースの製品やサワー牛乳のような飲用可能な代替乳製品の人気に見られる健康意識の高まりといった要因が、総体として革新的な牛乳包装ソリューションの需要を煽っています。
- FAOによると、世界の牛乳生産量は2025年までに1億7,700万トン増加すると予測されています。また、NDDBが報告しているように、2023会計年度の生乳調達量では、インドの西部地域が1日平均3,100万kg以上でトップです。一方、南部地域は2位を確保し、1日の平均調達量は1,500万kgを超えました。ライフスタイルが進化し都市化が加速するにつれ、消費者は主要なタンパク質源として穀物よりも乳製品を好むようになっています。この変化は今後数年間、乳製品、特に牛乳の需要を高めると予測されます。その結果、これらの動向は牛乳包装市場力学を形成する態勢を整えています。
- さらに、バイオベースの包装は、標準的な牛乳パックよりも持続可能性が高く、裏地の化石ベースのポリエチレンプラスチックへのメーカーの依存を減らすことができます。環境への影響がますます重視される中、包装の革新は、廃棄物を減らすためにリサイクル可能な材料や生分解性材料を使用することに重点を置いています。例えば、2023年7月、Arla FoodsはBlue Ocean Closuresと提携し、牛乳パック用の繊維ベースのキャップを開発し、年間500トン以上のプラスチック消費量を削減しました。さらに、2023年11月には、プラスチック廃棄物をめぐる懸念に対応するため、フレッシュウェイズ社が、1リットル、500ml、1パイントのPure-Pakカートン入りのLoveMilkブランドを、新しい紐付きキャップ付きで発売しました。この取り組みは、外食産業と卸売産業で展開されています。
- しかし、プラスチックや生分解性のない包装材が与える有害な影響に対する懸念が消費者やメーカーの間で生じています。これを受け、企業は環境に優しい生分解性包装へとシフトしています。メーカーは環境に優しい包装方法を採用し、より軽い材料に焦点を当て、リサイクルを奨励しています。さらに、環境規制は生乳生産にも影響を与えると予想されます。というのも、牛乳の包装から排出される温室効果ガスは、特定の国では総排出量のかなりの部分を占めており、関連規制の変更の影響を受けやすいからです。
- 現在進行中のロシアとウクライナの紛争は、牛乳包装市場の成長に大きな影響を与えます。戦争によるインフラの損傷と輸送の障害は、原料と包装資材のサプライチェーンを混乱させています。この混乱により、供給不足とコスト高騰が懸念されます。さらに、紛争に起因するエネルギー価格の高騰とインフレは、生産と包装の経費をエスカレートさせる可能性があり、その結果、牛乳製品の価格設定と入手しやすさに影響を与えます。
牛乳包装市場の動向
板紙製牛乳包装が大きな需要を確認する
- 環境に優しい包装材料に対する世界の意識が高まるにつれ、牛乳包装産業は顕著な変化を目の当たりにしています。板紙はリサイクル可能な特性を持つため、牛乳包装で最も急成長している材料となります。板紙セグメントのこの急増は、環境意識の高まりと共鳴するその環境に優しい特徴に起因することができます。さらに、板紙包装の明確で目立つ情報は、その市場成長をさらに促進する態勢を整えています。
- 様々な政府や団体がプラスチック使用規制を強化し、企業に紙のような代替品への切り替えを促しています。例えば米国では、連邦政府のガイドラインにより、再生材を最低限含む紙製品の使用が義務付けられており、リサイクルインフラへの需要と投資を促進しています。また、欧州連合(EU)のエコラベル制度は、紙製品が厳しい環境基準を満たしていることを保証するもので、サステイナブル林業と透明性のある製品情報を奨励しています。
- さらに、技術の先進化と生産プロセスの改善により、紙製包装はメーカーにとって費用対効果が高く、効率的なものとなっています。自社製品を差別化し、環境意識の高い消費者の共感を得るために、紙包装を採用する企業が増えています。例えば、持続可能性へのコミットメントで有名なNestleは、現在複数の地域で紙ベースのカートンで牛乳を販売しています。
- さらに、世界の紙の生産事業は著しく成長しており、調査された市場を後押ししています。FAOの報告によると、米国では2023年に5,414万トンの包装・梱包用紙と板紙が生産されます。さらに、中国国家統計局のデータによると、2024年7月、中国の加工紙・段ボール生産量は約1,317万トンに達しました。紙の包装は、プラスチックのような代替品よりも環境に優しいと考えられることが多いです。持続可能性が消費者や企業にとってより重要な問題となるにつれ、牛乳用紙包装のような環境に優しい包装オプションのニーズは拡大すると考えられます。
大幅な市場成長が期待されるアジア太平洋
- アジア太平洋は、乳糖を含む製品に代わる健康的な代替品として無乳糖乳製品に対する高いポテンシャルを有しており、これが牛乳生産を補完し、市場の成長を促進する可能性が高いです。さらに、幼児の栄養に関する関心の高まりが牛乳の消費を押し上げ、市場の拡大にさらに拍車をかけると予想されます。Adani Wilmarによると、フレッシュパック乳製品の市場規模は、2025年度には1兆6,000億インドルピー(196億米ドル)にまで拡大する見込みです。新鮮包装乳製品には、牛乳、豆腐、パニール、ヨーグルトなどがあり、賞味期限は2~3日です。
- 乳製品の健康効果に対する意識の高まりと消費者の食生活の変化が、この地域における牛乳消費量の増加を促しています。また、USDAによると、2023年時点で、インド国内の牛乳消費量は2億700万トンを超えています。これは、消費量が約2億200万トンだった前年に比べ増加しました。
- さらに、都市部が拡大し、ライフスタイルのペースが速くなるにつれて、便利でレディトゥドリンク牛乳製品への嗜好が高まり、革新的な包装ソリューションへの需要を押し上げています。また、インドや中国などの新興諸国では可処分所得が増加しており、顧客の購買力が高まっています。したがって、消費者の加工食品、調理済み食品、パック詰め食品への依存度が高まる可能性が高いです。このような顧客の支出や嗜好の変化は、市場の成長に寄与すると予想されます。公式発表によると、2023年の中国における乳製品の小売販売額は4,950億6,000万人民元(694億9,000万米ドル)で、2022年の約4,738億9,000万人民元(665億2,000万米ドル)から増加しました。乳製品の小売販売額は着実な成長を維持し、2024年には約5,647億2,000万人民元(792億7,000万米ドル)に達すると推定されます。
- この地域の国々は紙の生産を大幅に拡大しており、予測期間中に調査された市場の成長をさらに促進する可能性があります。MOSPIによると、インドにおける紙と紙製品の製造による収益は、2024年までに約213億米ドルに達すると予測されています。さらに、IBEFの報告によると、インドには861の製紙工場があり、そのうち526工場が現在稼働中です。
- 環境に優しくリサイクル可能な包装が重視されるようになり、メーカーと消費者の双方がサステイナブル包装を選ぶようになっています。このように、こうした動向はアジア太平洋における牛乳包装市場の拡大を後押ししており、消費者ニーズの高まりに対応するために先進包装ソリューションへの投資が増加しています。
牛乳包装産業のセグメンテーション
牛乳包装市場は、未組織の参入企業が産業のローカルと世界参入企業の存在に直接影響を与えるため、セグメント化されています。地元の農場はeコマースを利用し、利便性と柔軟性を提供することで顧客を引き付けることができます。さらに、生乳生産の伸びは、より良い包装ソリューションを開発するために参入企業を駆り立てており、生乳包装市場を非常に競合ものにしています。市場の主要企業には、Evergreen Packaging LLC、Elopak AS、Tetra Pak International SA、Stanpac Inc.、Ball Corporationなどがあります。これらの企業は、市場の需要増に対応するため、常に製品の革新とアップグレードを行っています。
- 2024年3月ノルウェーの食品包装会社であるElopakは、リトルロック港湾局で米国初の生産施設の建設を開始しました。7,000万米ドルを投資し、牛乳、ジュース、植物性食品、液卵など様々な製品のカートンを製造します。生産設備の設置は2024年第4四半期を予定しており、2025年第1四半期までにフル稼働を目指します。
その他の特典
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査の前提条件と市場定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 消費者の健康志向の高まり
- フレーバー牛乳消費の増加
- 市場抑制要因
- 酪農活動による温室効果ガス排出が法的問題に発展
- 産業バリューチェーン分析
- 産業の魅力-ポーターのファイブフォース分析
- 供給企業の交渉力
- 買い手の交渉力
- 新規参入業者の脅威
- 代替品の脅威
- 競争企業間の敵対関係の強さ
- ミクロ経済要因が市場に与える影響の評価
第5章 市場セグメンテーション
- 包装タイプ別
- 缶
- ボトル/容器
- カートン
- パウチ/袋
- その他
- 材料別
- プラスチック
- 板紙
- その他
- 地域別
- 北米
- 欧州
- アジア太平洋
- ラテンアメリカ
- 中東・アフリカ
第6章 競合情勢
- 企業プロファイル
- Stanpac Inc.
- Mondi PLC
- Tetra Pak International SA
- Ball Corporation
- Pactiv Evergreen Inc.
- Indevco Group
- CKS Packaging Inc.
- Elopak AS
- Consolidated Container Company LLC(Loews Corporation)
- SIG Combibloc Group Ltd
第7章 投資分析
第8章 市場の将来



