


中国のEVバッテリー製造装置:市場シェア分析、産業動向・統計、成長予測(2025年~2030年)
China Electric Vehicle Battery Manufacturing Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2025 - 2030)


- 発行日
- ページ情報
- 英文 95 Pages
- 納期
- 2~3営業日
- 商品コード
- 1636481
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
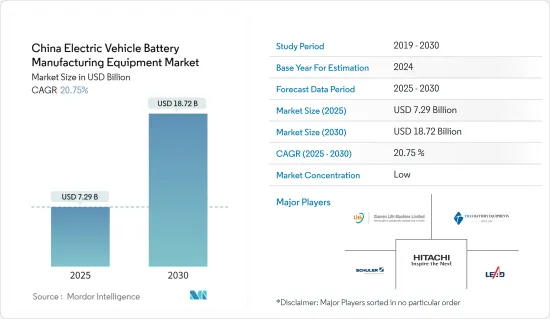
中国のEVバッテリー製造装置の市場規模は2025年に72億9,000万米ドルと推定され、予測期間(2025-2030年)のCAGRは20.75%で、2030年には187億2,000万米ドルに達すると予測されます。
主なハイライト
- 中期的には、電池製造に向けた政府の政策と投資、電池原料(特にリチウムイオン)のコスト低下が予測期間の市場を牽引するとみられます。
- その一方で、製造施設の設立に努める他国は、今後の市場の妨げになると予想されます。
- とはいえ、中国における電気自動車の長期的な野心的目標は、予測期間中に大きな機会を生み出すと予想されます。
中国のEVバッテリー製造装置市場動向
リチウムイオン電池が大きなシェアを占める見込み
- リチウムイオン電池製造装置には、リチウムイオン電池の製造に特化した専用の機械や工具が含まれます。中国はリチウムイオン電池製造の世界のトップランナーであり、多様な業界専用機器を製造する多数の企業を擁しています。強固なインフラ、政府の支援、豊富な専門知識に支えられ、中国はリチウムイオン電池生産の中心的なハブとしての地位を固めています。
- さらに、技術の進歩と規模の経済により、中国ではリチウムイオン電池パックがより手頃な価格になりつつあり、電気自動車(EV)の需要増につながっています。EVがより身近になるにつれて、リチウムイオン電池製造装置の需要急増も並行して明らかになります。
- 2023年には、リチウムイオン電池パックの価格は前年から14%下落し、139米ドル/kWhに落ち着く。こうした市場力学にとどまらず、現在進行中の研究開発は、EV用のより効率的なリチウム電池材料の開発を目指しており、電池製造装置の需要をさらに高めています。
- さらに、技術の進歩に伴い、EV用電池メーカーは優れたリチウムイオン電池を製造しており、高度なEV用電池製造装置の必要性が高まっています。
- 例えば、2024年4月、中国の著名なEV用電池メーカーであるCATLは、最先端のリン酸鉄リチウム電池を発表し、1回の充電で1,000kmを超える驚異的な走行距離を達成しました。このような画期的な技術は、リチウムイオン電池の製造装置の需要を押し上げると思われます。
- さらに2024年5月、CATLは他の6社と共同で、将来のEVの動力源となる、従来のリチウムイオン電池の次世代進化型である全固体電池(ASSB)の開発を目的とした、約8億4,500万米ドルの巨額投資を発表しました。
- EV用リチウムイオン電池の価格低下と継続的な技術革新を考えると、この分野は今後数年間で大きなシェアを占めると予測されます。
電池製造に向けた政府の政策と投資が市場を牽引する見通し
- 中国のEVバッテリー製造装置市場は、政府の支援政策と電池製造への多額の投資によって支えられています。政府は直接的な財政支援、税制優遇措置、補助金を提供し、メーカーのコストを効果的に引き下げ、最先端設備への投資を促進しています。
- メイド・イン・チャイナ2025」や新エネルギー車の義務化などの国家的イニシアチブは、バッテリー技術をはじめとするハイテク分野の成長を支持し、特殊な製造ツールの需要を促進しています。さらに、中国は電気自動車用の先駆的なバッテリー技術への投資を進めています。
- 例えば、中国は2024年5月、EV用の次世代バッテリー技術に8億4,500万米ドルを投資する計画を発表しました。注目すべきは、大手自動車メーカーのBYDや吉利汽車と並んで、CATLを含む6社が、全固体電池の開発において政府支援の恩恵を受けようとしていることです。
- さらに、EVの販売台数の急増は、電池メーカーに投資拡大を促し、EV用電池製造ツールの需要をさらに押し上げています。国際エネルギー機関の報告によると、2023年の中国のEV自動車販売台数は810万台に達し、2022年の590万台から急増します。同国がEV生産を加速させ、バッテリー製造への投資を強化するにつれて、関連機器の需要も高まると予測されます。
- 中国は、世界のEV市場において圧倒的な地位を占めており、2023年12月のEV新車販売台数の69%を占め、今後も楽観的な成長軌道を描く。前年の販売台数は37%増の約900万台に達し、市場シェアは34%に達しました。さらに国は、EV普及の野望を修正し、2030年までに40%という従来の目標から、2027年までに45%の市場シェアを目標としています。
- 結論として、政府の強力なバックアップとバッテリー生産への戦略的投資により、市場は継続的な成長の態勢を整えています。
中国のEVバッテリー製造装置産業の概要
中国のEVバッテリー製造装置市場は半断片化されています。同市場の主要企業(順不同)には、厦門石梯機械有限公司、無錫鉛智能設備有限公司、Schuler AG、日立製作所、厦門Tmax Battery Equipments有限公司などがあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
目次
第1章 イントロダクション
- 調査範囲
- 市場の定義
- 調査の前提
第2章 エグゼクティブサマリー
第3章 調査手法
第4章 市場概要
- イントロダクション
- 2029年までの市場規模および需要予測(単位:米ドル)
- 最近の動向と開発
- 政府の規制と政策
- 市場力学
- 促進要因
- 電池製造に向けた政府の政策と投資
- 電池原材料コストの低下
- 抑制要因
- 製造施設の設立を目指す他国
- 促進要因
- サプライチェーン分析
- PESTLE分析
- 投資分析
第5章 市場セグメンテーション
- 工程別
- 混合
- コーティング
- カレンダー
- スリット・電極加工
- その他の工程
- バッテリー別
- リチウムイオン
- 鉛蓄電池
- ニッケル水素電池
- その他のバッテリー
第6章 競合情勢
- M&A、合弁事業、提携、協定
- 主要企業の戦略
- 企業プロファイル
- Xiamen Lith Machine Limited
- Wuxi Lead Intelligent Equipment Co Ltd
- Schuler AG
- Hitachi Ltd
- Xiamen Tmax Battery Equipments Limited
- Durr AG
- Xiamen ACEY New Energy Technology
- Xiamen TOB New Energy Technology Co., Ltd
- List of Other Prominent Companies
- 市場ランキング分析
第7章 市場機会と今後の動向
- 電気自動車の長期的な野心的目標